简答题
案例分析
题号 #6713985
背景资料
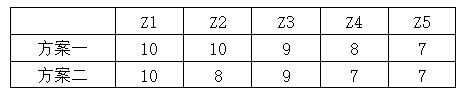
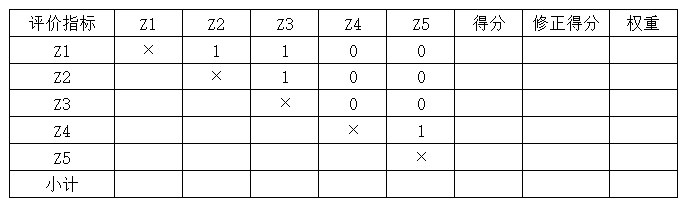
建设单位拟对一公寓大楼进行结构改建,拟定了方案一和方案二两个改建方案。经过专家对公寓大楼的深入分析认为应从Z1, Z2, Z3, Z4, Z5共5个方面进行功能性评价,专家对各功能重要程度评分见表2.1“各功能评价指标相对重要程度评分表”所示,各方案功能评分见表2.2“各功能方案评分表”。
各功能方案评分 表2.2
 问题:
1.采用0-1评分法,在表2.1中完成各项评价指标相对重要程度评分,并计算各评价指标权重。
2.采用综合评分法对两个方案进行评价,并选择最优方案。
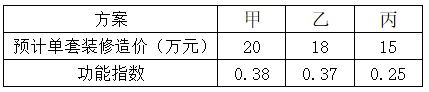
3.建设单位选定最优结构改建设计方案后,又委托设计单位提交了甲、乙、丙三个装修设计方案,并组织专家对三个方案进行了功能评价,三个方案预计单套装修造价(含家具、电器等设施)和功能指数见表2.3;采用价值工程方法选择最优方案。
预计单套装修造价(含家具、电器等设施)和功能指数 表2.3
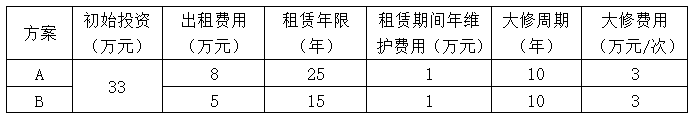
4.建设单位拟定了公寓房的两个使用方案,方案A:先免租金使用5年后,第6年起,开始收取租金;方案B:先出租使用15年后再按50万元优惠价将房屋使用权出售给住户。
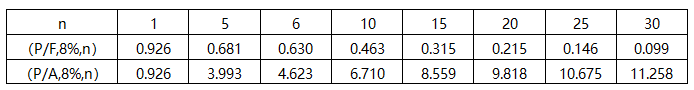
两个方案的有关数据见表2.4,本项目建设期为1年,使用年限为30年不考虑期末残值,年复利率为8%,现值系数见表2.5,除购买房屋的费用在年初发生外,其余所有费用均发生在年末。采用净现值法分析,建设单位应选择哪个方案?
方案A和方案B相关数据 表2.4
现值系数 表2.5
(计算过程与计算结果均保留三位小数)
现值系数 表2.5
(计算过程与计算结果均保留三位小数)
参考答案
暂无
答案解析
问题1:
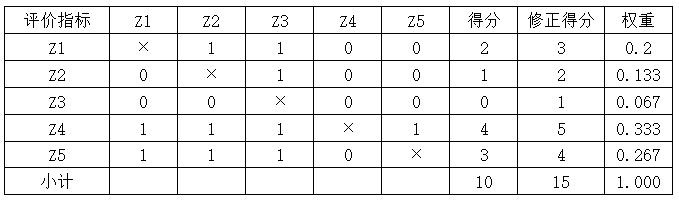
问题2:
方案一得分:10×0.2+10×0.133+9×0.067+8×0.333+7×0.267=8.466
方案二得分:10×0.2+8×0.133+9×0.067+7×0.333+7×0.267=7.867
因方案一得分最高,故推荐方案一为最优方案。
问题3:
成本指数:
20+18+15=53万元
甲方案:20/53=0.377
乙方案:18/53=0.340
丙方案:15/53=0.283
价值指数:
甲方案:0.38/0.377=1.008
乙方案:0.37/0.340=1.089
内方案:0.25/0.283=0.883
因乙方案价值指数最高,故选择乙方案,为最优方案。
问题4:
A方案净现值:
[-33-1×(P/A,8%,30)-3×(P/F,8%,10) -3× (P/F,8%,20)+8×(P/A,8%,25)(P/F,8%,5)]×(P/F,8%,1)
=[-33-1×11.258-3×0.463-3×0.215+8×10.675×0.681]×0.926=10.987 万元
B方案净现值:
[-33-1×(P/A,8%,15)-3×(P/F,8%,10)+5×(P/A,8%,15)+50×(P/F,8%,15)]×(P/F,8%,1)
=[-33-1×8.559-3×0.463+5×8.559+50×0.315]×0.926=14.443万元
因B方案净现值大,故选择B方案为最优方案。
问题2:
方案一得分:10×0.2+10×0.133+9×0.067+8×0.333+7×0.267=8.466
方案二得分:10×0.2+8×0.133+9×0.067+7×0.333+7×0.267=7.867
因方案一得分最高,故推荐方案一为最优方案。
问题3:
成本指数:
20+18+15=53万元
甲方案:20/53=0.377
乙方案:18/53=0.340
丙方案:15/53=0.283
价值指数:
甲方案:0.38/0.377=1.008
乙方案:0.37/0.340=1.089
内方案:0.25/0.283=0.883
因乙方案价值指数最高,故选择乙方案,为最优方案。
问题4:
A方案净现值:
[-33-1×(P/A,8%,30)-3×(P/F,8%,10) -3× (P/F,8%,20)+8×(P/A,8%,25)(P/F,8%,5)]×(P/F,8%,1)
=[-33-1×11.258-3×0.463-3×0.215+8×10.675×0.681]×0.926=10.987 万元
B方案净现值:
[-33-1×(P/A,8%,15)-3×(P/F,8%,10)+5×(P/A,8%,15)+50×(P/F,8%,15)]×(P/F,8%,1)
=[-33-1×8.559-3×0.463+5×8.559+50×0.315]×0.926=14.443万元
因B方案净现值大,故选择B方案为最优方案。