简答题
审计
题号 #6715686
上市公司甲公司是一家房地产公司。是ABC会计师事务所的常年审计客户。XYZ会计师事务所与ABC会计师事务所处于同一网络,审计项目团队在甲公司2022年度财务报表审计中遇到下列事项:
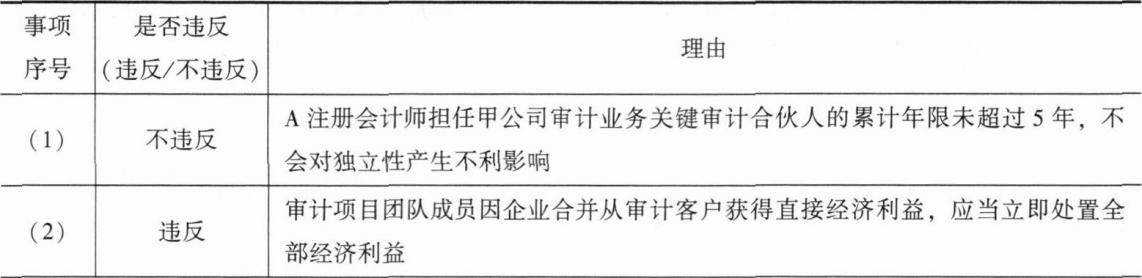
(1)A注册会计师自2013年度起担任甲公司审计项目合伙人,2017年11月因个人原因调离甲公司审计项目组,2022年12月起重新担任甲公司审计项目合伙人。
(2)乙公司是甲公司的重要联营企业,项目团队成员B注册会计师的父亲购买了乙公司100股股票.价值1000元。
(3)项目团队成员C注册会计师在甲公司按正常的商业程序购买了一套婚房,并按照正常的程序、条款和条件从银行取得购房贷款200万元。该贷款对C而言重大。
(4)D注册会计师为XYZ会计师事务所的前任管理合伙人,2021年1月1日从事务所离职,2021年12月1日加人甲公司担任会计主管。
(5)项目团队成员E于2022年12月份为甲公司提供了行政服务,其中涉及到编制行政或法定表格供客户审批.并按照客户的指示将该表格提交给各级监管机构。
(6)甲公司的重要子公司乙公司为电商公司,主要在某直播平台上通过网络直播渠道销售商品。XYZ会计师事务所接受委托,为乙公司提供顾客自主下单、发货和物流相关的信息系统设计服务。
要求:针对上述第(1)至(6)项。逐项指出是否可能存在违反中国注册会计师职业道德守则有关独立性规定的情况,并简要说明理由。将答案直接填人答题区相应的表格内。
参考答案
暂无
答案解析
你可能感兴趣的试题
A.财务报表审计的目的是发现所有由于错误或舞弊导致的错报
B.财务报表审计的最终产品是审计报告和已审计财务报表
C.财务报表审计可以有效满足财务报表预期使用者的需求
D.财务报表审计的基础是独立性和客观性