单选题
会计
题号 #6716043
2×19年9月15日,甲公司按公允价值(等于其面值)1000万元购入一项债券投资,并按规定将其分类为以公允价值计量且其变动计入其他综合收益的金融资产。2×20年10月15日,甲公司变更了其管理债券投资组合的业务模式,该变更符合重分类的要求,因此,甲公司于2×21年1月1日将该债券从以公允价值计量且其变动计入其他综合收益的金融资产重分类为债权投资。2×20年末和2×21年1月1日,该债券的公允价值为980万元,已确认的减值准备为12万元。假设不考虑利息收入等其他因素的影响,下列关于重分类日会计处理的表述中,不正确的是( )。
参考答案
D
答案解析
该金融资产重分类不影响其实际利率和预期信用损失的计量。会计处理如下: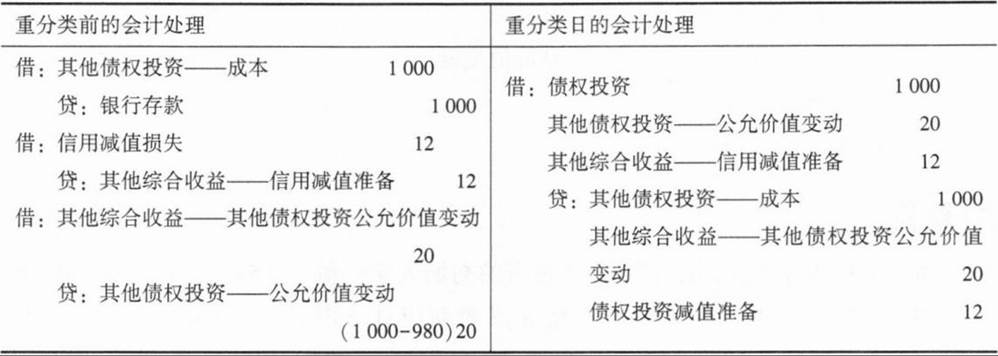
你可能感兴趣的试题
A.因风险管理目标发生变化,导致套期关系不再满足风险管理目标的,企业应终止运用套期会计
B.套期工具已到期、被出售、合同终止或已行使的,企业应终止运用套期会计
C.套期比例失衡导致套期无效的,企业应终止运用套期会计
D.被套期项目与套期工具之间不再存在经济关系.或者被套期项目和套期工具经济关系产生的价值变动中,信用风险的影响开始占主导地位的,企业应终止运用套期会计
A.权益工具投资的合同现金流量并非来源于本金和利息的支付,不能分类为以摊余成本计量的金融资产
B.如果某项金融资产的合同现金流量仅包括本金和利息的支付,则应该将其分类为以摊余成本计量的金融资产
C.企业持有的权益工具投资只能分类为以公允价值计量且其变动计入当期损益的金融资产
D.交易性权益工具投资一般不能指定为以公允价值计量且其变动计入其他综合收益的金融资产
A.该项金融资产的入账价值为212万元
B.上述交易对甲公司2×22年损益的影响为19万元
C.2×23年该项金融资产的处置损益为10万元
D.2×23年处置该项金融资产产生的投资收益为8.8万元