简答题
会计
题号 #6718347
丙股份有限公司(本题下称“丙公司”)系生产家用电器的上市公司,实行事业部制管理,有A、B、C 三个事业部,分别生产不同的家用电器。每一事业部为一个资产组。丙公司有关总部资产以及A、B、C三个事业部的资料如下:
(1)丙公司的总部资产为一级电子数据处理设备.成本为4 500万元。预计使用年限为20年。至2×21年年末,电子数据处理设备的账面价值为3 600万元,预计剩余使用年限为16年。电子数据处理设备用于A、B、C三个事业部的行政管理,由于技术已经落后,其存在减值迹象。
(2)A资产组为一条生产线,该生产线由X、Y、Z三部机器组成。三部机器的成本分别为12 000万元、18 000万元、30000万元,预计使用年限均为8年。至2×21年年末,X、Y、Z机器的账面价值分别为6 000万元、9 000万元、15 000万元,预计尚可使用年限均为4年。由于产品技术落后于其他同类产品,产品销量大幅下降,2×21年度比上年下降了45%。经对A资产组(包括分配的总部资产)未来4年的现金流量进行预测并按适当的折现率折现后,丙公司预计A资产组未来现金流量现值为25 440万元。丙公司无法合理预计A资产组公允价值减去处置费用后的净额,因X、Y、Z机器均无法单独产生现金流量,所以也无法预计X、Y、Z机器各自的未来现金流量现值。丙公司估计X机器公允价值减去处置费用后的净额为5 400万元,但无法估计Y、Z机器公允价值减去处置费用后的净额。
(3)B资产组为一条生产线,成本为5 625万元,预计使用年限为20年。至2×21年年末,该生产线的账面价值为4 500万元,预计尚可使用年限为16年。8资产组未出现减值迹象。经对B资产组(包括分配的总部资产)未来16年的现金流量进行预测并按适当的折现率折现后,丙公司预计B资产组未来现金流量现值为7 800万元。丙公司无法合理预计B资产组公允价值减去处置费用后的净额。
(4)C资产组为一条生产线,成本为1 1 250万元,预计使用年限为15年。至2×21年年末.该生产线的账面价值为6 000万元,预计尚可使用年限为8年。由于实现的营业利润远远低于预期,C资产组出现减值迹象。经对C资产组(包括分配的总部资产)未来8年的现金流量进行预测并按适当的折现率折现后,丙公司预计C资产组未来现金流量现值为6 048万元。丙公司无法合理预计C资产组公允价值减去处置费用后的净额。
(5)其他资料如下:①上述总部资产,以及A、B、C各资产组相关资产均采用年限平均法计提折旧,预计净残值均为0,计提减值后原预计使用寿命、预计净残值和折旧方法未发生变化。②电子数据处理设备按各资产组的账面价值和剩余使用年限加权平均计算的账面价值比例进行分配。③除上述所给资料外,不考虑其他因素。
要求:计算丙公司2×21年12月31日电子数据处理设备和A、B、C资产组及其各组成部分应计提的减值准备金额,将数据填列在答案中的表格内。并编制相关的会计分录:计算丙公司电子数据处理设备和A、B、C资产组及其各组成部分于2×22年度应计提的折旧额。
参考答案
暂无
答案解析
各资产组减值损失分摊如表7—1、表7—2所示。
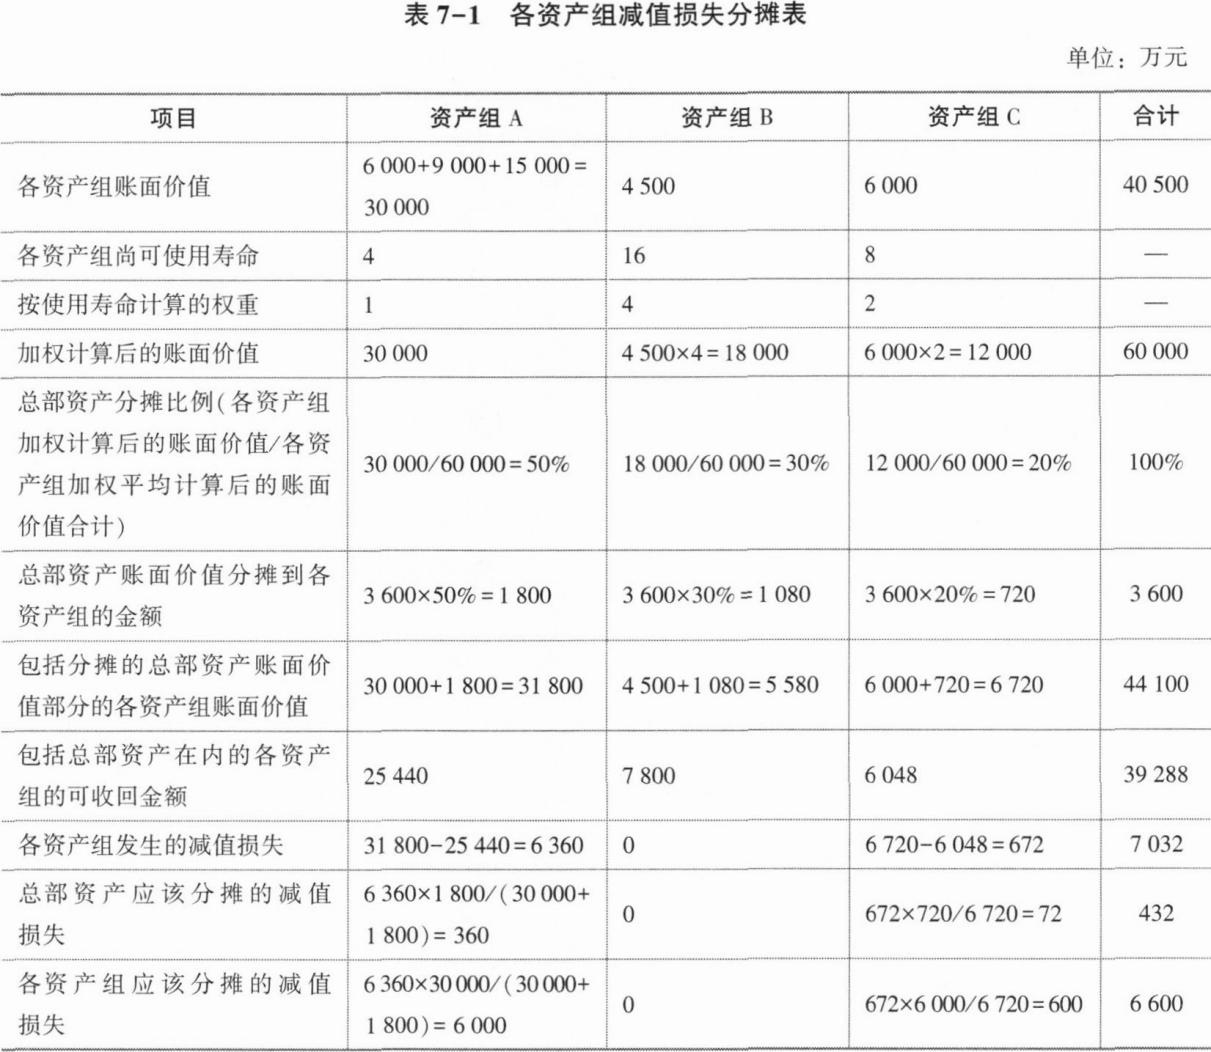
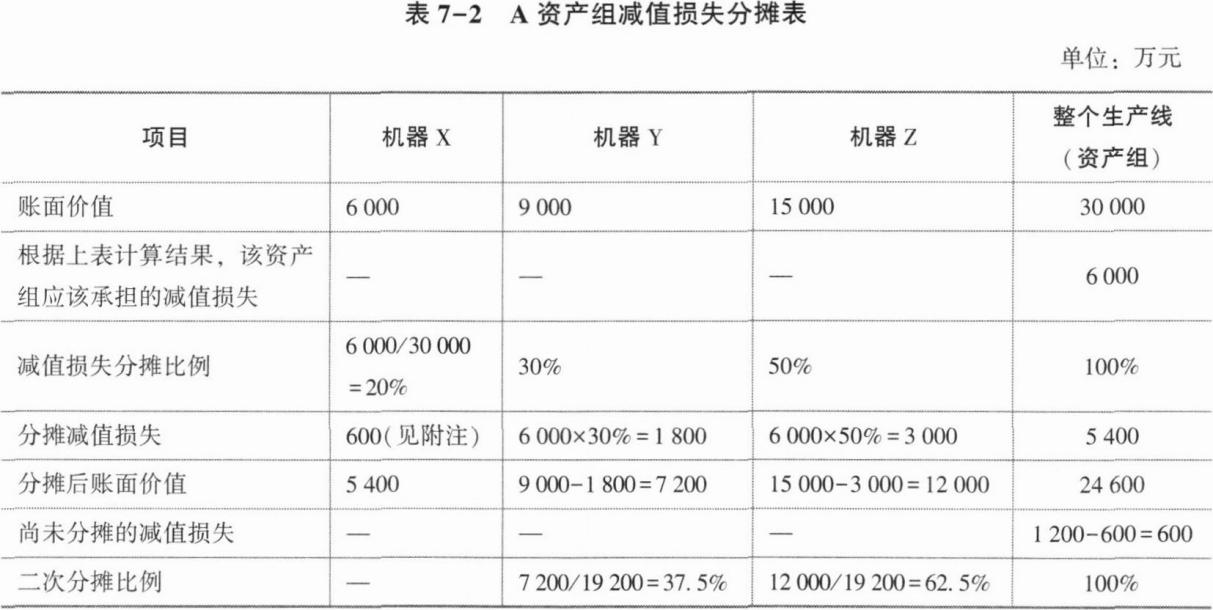
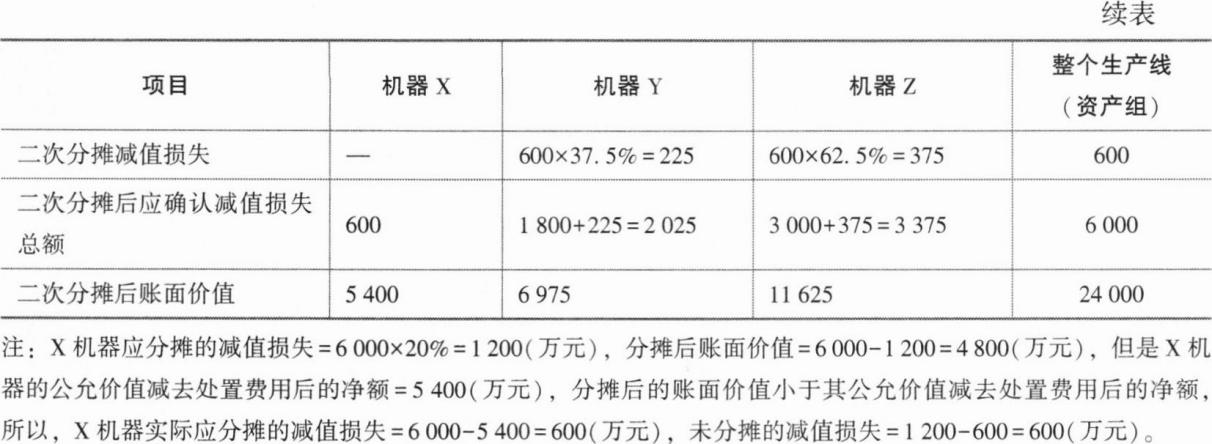 相关的会计分录为:
借:资产减值损失7 032
贷:固定资产减值准备——总部资产432
——X机器600
——Y机器2 025
——Z机器3 375
——C资产组600
2×22年以下各项目应该计提的折旧金额:总部资产2×22年计提的折旧金额=(3 600—432)/16=198(万元)。
X机器2×22年计提的折旧金额=5 400/4=1 350(万元)。
Y机器2×22年计提的折旧金额=6 975/4=1 743.75(万元)。
Z机器2×22年计提的折旧金额=11 625/4=2 906.25(万元)。
B资产组2×22年计提的折旧金额=4 500/16=281.25(万元)。
C资产组2×22年计提的折旧金额=(6 000—600)/8=675(万元)。
企业对资产组进行减值测试时。需要注意的是,资产组中的各项资产分摊减值损失之后,其账面价值不得低于以下三者之中的最高者:①公允价值减去处置费用后的净额;②预计未来现金流量的现值;③o。否则.说明对某项资产多计提了减值损失。此种情况下,为使各项资产分摊减值损失之后的账面价值均不低于上述三者之中的最高者,需要对减值损失进行二次分摊。
相关的会计分录为:借:资产减值损失7 032
贷:固定资产减值准备——总部资产432
——X机器600
——Y机器2 025
——Z机器3 375
——C资产组600
2×22年以下各项目应该计提的折旧金额:总部资产2×22年计提的折旧金额=(3 600—432)/16=198(万元)。
X机器2×22年计提的折旧金额=5 400/4=1 350(万元)。
Y机器2×22年计提的折旧金额=6 975/4=1 743.75(万元)。
Z机器2×22年计提的折旧金额=11 625/4=2 906.25(万元)。
B资产组2×22年计提的折旧金额=4 500/16=281.25(万元)。
C资产组2×22年计提的折旧金额=(6 000—600)/8=675(万元)。
企业对资产组进行减值测试时。需要注意的是,资产组中的各项资产分摊减值损失之后,其账面价值不得低于以下三者之中的最高者:①公允价值减去处置费用后的净额;②预计未来现金流量的现值;③o。否则.说明对某项资产多计提了减值损失。此种情况下,为使各项资产分摊减值损失之后的账面价值均不低于上述三者之中的最高者,需要对减值损失进行二次分摊。
你可能感兴趣的试题
A.借记“应付债券——利息调整”2 334.36万元
B.贷记“衍生工具——提前赎回权”233.44万元
C.贷记“其他权益工具”2 100.92万元
D.贷记“应付债券——面值”17 665.64万元
A.2×21年年末。“长期借款”科目余额为977 770.4元
B.2×21年年末.计入在建工程的利息费用为38 760.4元
C.2×21年年末,计入财务费用的利息费用为30 000元
D.2×21年年末,利息调整的余额为22 229.6元