多选题 会计
题号 #6719630

甲公司为增值税一般纳税人。2×22年1月1 日,甲公司以5 000万元的价格购入一项尚可使用寿命为50年的土地使用权,拟用于建造商品房。该商品房建造项目于2×22年2月1 日开工,预计将于2×23年10月份达到预定可销售状态。为建造该商品房.甲公司于2×22年3月1日向银行借入专门借款4 000万元,并于当日支付了工程款200万元。该笔借款的年利率为5%(等于实际利率)。截至2×22年12月31日,该商品房建造项目累计支出5 000万元,发生增值税进项税额650万元。上述专门借款的闲置资金在2×22年所产生的收益为5万元。不考虑其他因素,下列各项关于甲公司购买土地使用权建造商品房会计处理的表述中,正确的有()。

进入在线模考

参考答案

A,B,C

答案解析

选项D,全面实施“营改增”以后,增值税一般纳税人取得不动产和动产的进项税额一般均可以抵扣。

你可能感兴趣的试题

2 甲公司是一家以生产和销售电子产品为主要业务的公司。甲公司正在研发一项新产品,计划在2×22年正式推出上市。从2×20年7月1日开始建造用于生产该产品的厂房,预计工期为1.5年。为购建该厂房,甲公司发生如下业务:
(1)2×20年4月1 日为购建该厂房向银行借入专门借款3 000万元。期限为3年,年利率为6%。每年3月31日付息。
(2)除上述专门借款外,还存在两笔一般借款:①2× 19年1月1 13借入长期借款2 000万元,期限为5年,年利率为8%;②2 × 20年9月30日借入长期借款1 000万元,期限为3年,年利率为5%。
(3)厂房在建造过程中发生的支出情况为:2×20年7月1日支付工程款2 000万元:2×20年12月31日支付工程所需物资购买价款1 200万元;2×21年3月31日支付工程款1 000万元;2×21年7月31 日支付工程款1 500万元。
工程于2×21年12月31日完工,达到预定可使用状态。其中,因监理公司检查自2×21年3月1日到6月30日停工4个月。上述所购买的物资已全部领用。
(4)专门借款的闲置资金存入银行,2×20年资本化期间取得利息收入8万元。假定不考虑其他因素。
要求:(1)确定该工程借款费用开始资本化的时点。
(2)计算2×20年上述借款费用的资本化金额。
(3)计算2×21年上述借款费用的资本化金额并作出相应的会计处理。
(4)根据上述资料计算该厂房的总造价。
3 甲股份有限公司(以下简称“甲公司”)为自行建造一栋自用办公楼发生了如下业务:
(1)20×5年1月1日,甲公司在美国证券市场上按面值发行了一批债券。专门用于建造该办公楼。该债券为3年期分期付息、到期一次偿还本金的债券,面值为500万美元,票面年利率为5%。甲公司以人民币作为记账本位币,对于外币业务采用交易发生日的即期汇率核算,假定不考虑与发行债券有关的辅助费用、未支出专门借款的利息收入或投资收益。合同约定,于每年年末支付当年利息,到期还本。
(2)甲公司除上述债券外,还存在以下两笔一般借款。均为人民币借款:
①20×5年1月1日。自A银行取得长期贷款1 500万元,期限为5年,年利率为6%,按年支付利息。
②20×6年1月1日发行一批2年期公司债券,实际收到款项1 932.4万元,债券面值2 000万元,每年付息,到期一次还本,票面利率10%,实际利率12%,采用实际利率法摊销溢折价。
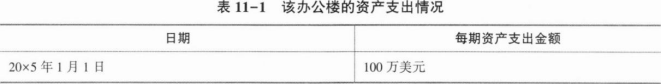
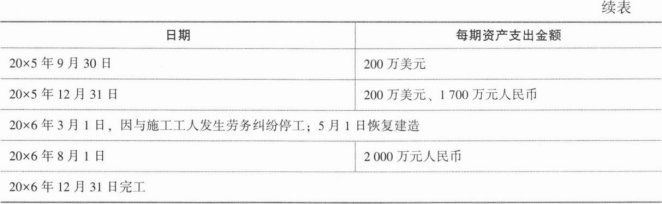
(3)该办公楼白20×5年1月1日开工,采用自营方式建造,预计20×6年12月31日完工。有关建造支出情况如表11—1所示。


(4)该资产完工后,企业即将其作为办公楼开始使用。甲公司预计该办公楼的使用年限为40年,预计净残值为197.92万元,采用直线法计提折旧。
相关的即期汇率如下:
20×5年1月1日,1美元=6.35元人民币;20× 5年9月30日,1美元=6.27元人民币:20×5年12月31日,1美元=6.23元人民币:20×6年3月1日,1美元=6.21元人民币:20 × 6年5月1日,1美元=6.22元人民币:20 × 6年12月31日,1美元=6.2元人民币。
本题中不考虑所得税等相关税费以及其他因素。
要求:(1)计算甲公司20 × 5年专门借款利息、汇兑差额应该资本化的金额,并编制与在建工程相关的会计分录。
(2)分别计算甲公司20×6年专门借款利息、汇兑差额以及一般借款利息应予以资本化的金额,并编制与在建工程相关的会计分录。

找试题 · 找答案 · 找资料 在线模考