不定项选择题
期货投资分析
题号 #6720146
该国债的远期价格为( )元。
参考答案
A
答案解析
该国债在270天内付息的现值为:
Ct=3×e^-8%×(122/365)≈2. 92(元),则该国债的远期理论价格为:
Ft= (St-Ct) xe^r(T-t)
=(99.35 -2.92)×e^8%×(270/365)
≈102. 31 (元)。
你可能感兴趣的试题
A.线性关系显著性检验
B.回归系数显著性检验
C.拟合优度检验
D.自相关和异方差检验
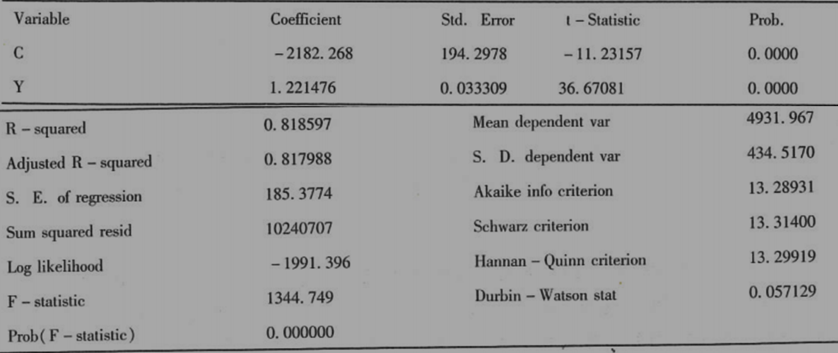 在显著性水平α=0.05条件下,豆油期价与棕榈油期价的线性关系( )。