简答题 审计
题号 #6721990

公开发行股票的X股份有限公司(以下简称X公司)系ABC会计师事务所的常年审计客户。甲注册会计师负责对X公司2022年度财务报表进行审计,经初步了解,X公司2022年度的经营形势、管理和经营机构与2021年度比较未发生重大变化,且未发生重大重组行为。甲注册会计师获取的X公司营业收入与营业成本的数据如下表所示。
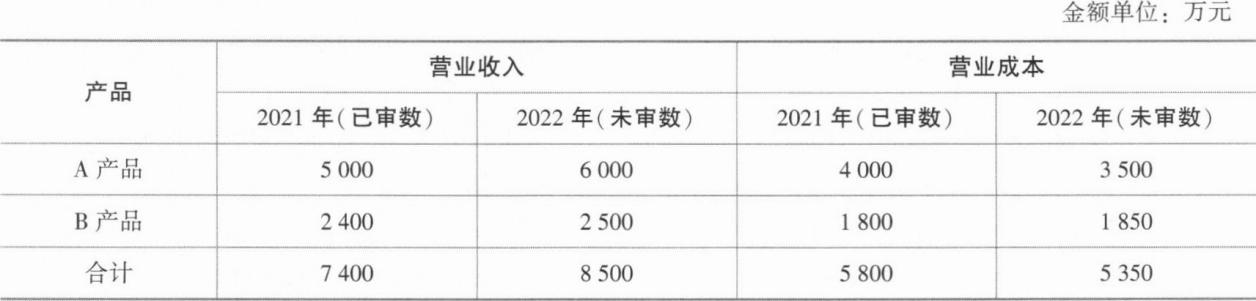
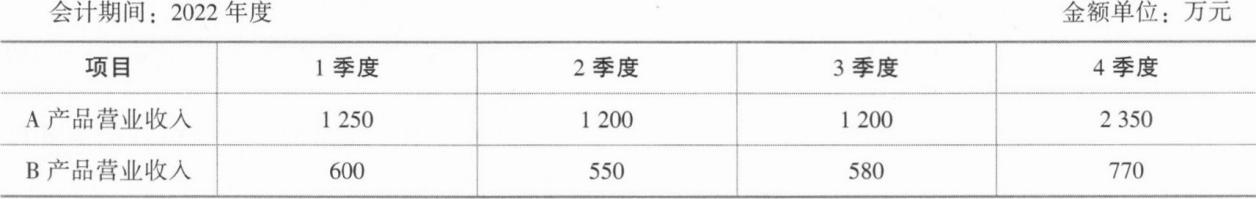
要求:针对以上资料,运用分析程序,指出X公司可能存在的重大错报风险。

进入在线模考

参考答案

暂无

答案解析

营业收入和营业成本分析如下: (1)2022年营业收入8 500万元,比2021年增加了1 100万元,增幅14.86%,在经营形式、管理和经营结构均未发生重大变化的情况下,营业收入增幅14.86%,可能存在虚增营业收入的重大错报风险。 (2)A产品2022年销售毛利率(6 000—3 500)/6 000×100%=41.67%,相比较于2021年的(5 000—4 000)/5 000x 100%=20%上升了21.67%,在2022年与2021年产销形势相当时,销售毛利率变化幅度不应发生巨大变化;同时,B产品2022年的销售毛利率为26%。比2021年的25%只略有上升。较合理。综合考虑,营业收入存在虚增、营业成本存在低估的重大错报风险。 (3)第4季度A、B产品营业收入均大幅上升。可能由于季节性销售的原因,也可能是X公司存在虚构交易的行为,营业收入存在提前确认的重大错报风险。

你可能感兴趣的试题
1 上市公司甲公司是ABC会计师事务所的常年审计客户,主要从事汽车的生产和销售。A注册会计师负责审计甲公司2022年度财务报表,确定财务报表整体的重要性为1 000万元,明显微小错报的临界值为30万元。
资料一:
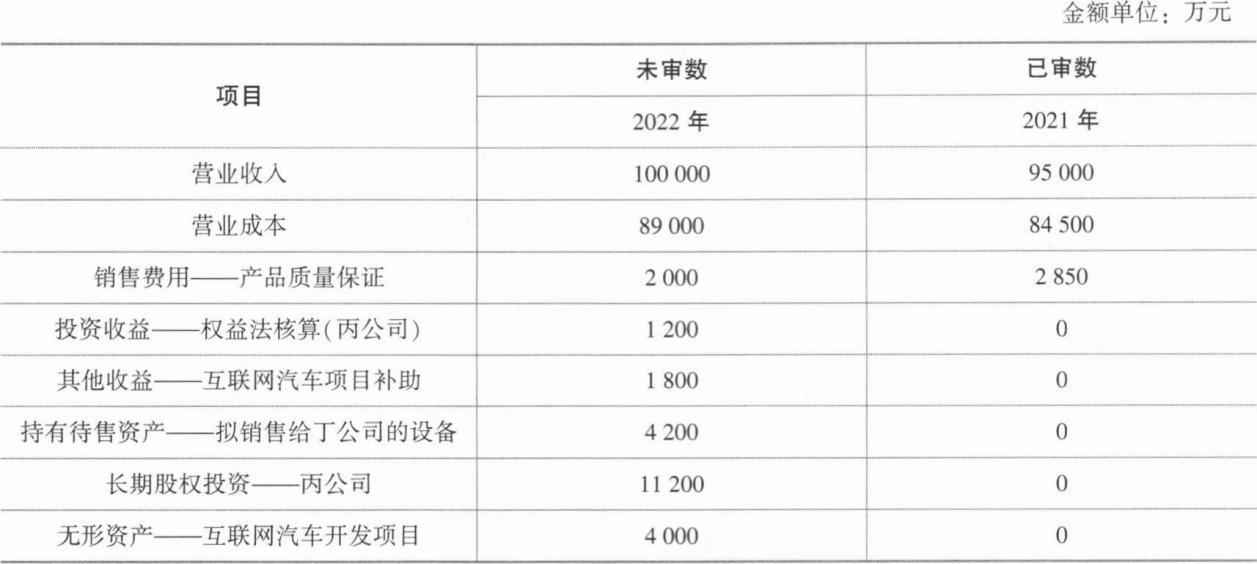
A注册会计师在审计工作底稿中记录了所了解的甲公司情况及其环境,部分内容摘录如下: (1)2022年,在钢材价格及劳动力成本大幅上涨的情况下,甲公司通过调低主打车型的价格.保持了良好的竞争力和市场占有率。
(2)2022年,甲公司首款互联网汽车研发项目取得突破性进展.于2022年末开始量产。甲公司因此获得研发补助1 800万元,并于2022年12月将相关开发支出转入无形资产。
(3)自2022年1月起。甲公司将产品质量保证金的计提比例由营业收入的3%调整为2%。 (4)2022年12月31日,甲公司以1亿元购入丙公司40%股权。根据约定,甲公司按持股比例享有丙公司自评估基准日2022年6月30日至购买日的净利润。
(5)2022年12月,甲公司与非关联方丁公司签订意向书。以3 000万元价格向其转让一批旧设备。2023年1月,该交易获得批准并完成交付。
资料二:
A注册会计师在审计工作底稿中记录了甲公司的财务数据,部分内容摘录如下:

要求:针对资料一第(1)至(5)项,结合资料二,假定不考虑其他条件,逐项指出资料一所列事项是否可能表明存在重大错报风险。如果认为可能表明存在重大错报风险,简要说明理由,并说明该风险主要与哪些财务报表项目的哪些认定相关(不考虑税务影响)。
A.扩大控制测试的范围
B.指派更有经验或具有特殊技能的审计人员
C.增加审计程序的不可预见性
D.提供更多的督导
A.在期中而非期末实施更多的审计程序
B.减少拟纳入审计范围的经营地点的数量
C.通过实施实质性程序获取更广泛的审计证据
D.注册会计师应当更多的依赖控制测试
找试题 · 找答案 · 找资料 在线模考