简答题
审计
题号 #6722020
甲公司是ABC会计师事务所的常年审计客户,A注册会计师负责审计甲公司2022年度财务报表,审计工作底稿中与内部控制相关的部分内容摘录如下:
(1)A注册会计师评估认为甲公司营业收入的发生认定不存在特别风险,考虑到2022年度相关控制未发生变化且不属于复杂的人工控制,A注册会计师拟继续予以信赖,并依赖了上年审计对这些控制执行控制测试获取的控制运行有效的审计证据。
(2)考虑到甲公司2022年度固定资产的采购主要发生在下半年,A注册会计师从下半年固定资产采购中选取样本实施控制测试。
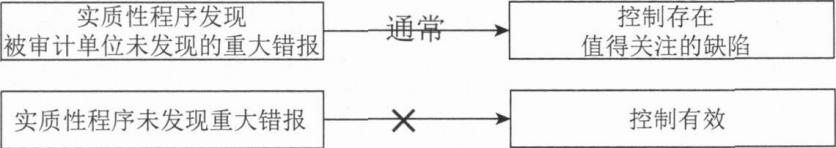
(3)A注册会计师对甲公司的银行存款实施了实质性程序,未发现错报,因此认为甲公司与银行存款相关的内部控制运行有效。
(4)甲公司内部控制制度规定,财务经理每月应复核销售返利计算表,检查销售收入金额和返利比例是否准确,如有异常进行调查并处理,复核完成后签字存档。A注册会计师选取了3个月的销售返利计算表,检查了财务经理的签字,认为该控制运行有效。
(5)A注册会计师在期中对甲公司的应付账款实施了实质性程序,为将期中测试得出的结论合理延伸至期末,针对剩余期间测试了与应付账款有关的控制活动。
要求:针对上述第(1)至第(5)项,逐项指出A注册会计师的做法是否恰当。如不恰当,简要说明理由。
参考答案
暂无
答案解析
(1)恰当
(2)不恰当。控制测试的样本应当涵盖整个期间。
(3)不恰当。通过实质性程序未发现错报,并不能证明与所测试认定相关的内部控制是有效的/注册会计师不能以实质性程序的结果推断内部控制的有效性。
(4)不恰当。只检查财务经理的签字不足够/应当检查财务经理是否按规定完整实施该控制。
 (5)不恰当。如果在期中实施了实质性程序,为将期中测试得出的结论合理延伸至期末,注册会计师应当针对剩余期间实施进一步的实质性程序,或将实质性程序和控制测试结合使用。
你可能感兴趣的试题
A.以营业收入明细账为起点追查至销售单、出库单等原始凭证
B.核对销售交易的营业收入明细账金额和应收账款明细账金额
C.以出库单为起点,追查至营业收入明细账
D.追查销售发票上的详细信息至出库单、经批准的商品价目表和顾客订货单
A.为便于销售业务的顺利进行,可由销售人员负责赊销的审批
B.定期清点销售单和销售发票.有助于防止漏开发票或漏记销售的情况
C.由负责登记固定资产卡片的人员定期向客户寄发应收账款对账单
D.财会部门应当督促销售部门加紧催收应收账款
A.如果资产重组交易中的重组标的存在业绩承诺或对赌条款,则重组标的管理层可能有高估收入的动机或压力.因此,收入的发生认定存在舞弊风险的可能性较大,而完整性认定则通常不存在舞弊风险
B.如果被审计单位预期难以达到下一年度的销售目标,而已经超额实现了本年度的销售目标,就可能倾向于将下一年度的收入提前至本期确认
C.假定收入确认存在舞弊风险,意味着注册会计师应当将与收入确认相关的所有认定都假定为存在舞弊风险
D.如果管理层有通过操纵销售确认来降低税负的动机,则注册会计师需要更加关注与收入发生认定相关的舞弊风险