简答题
财务成本管理
题号 #6722110
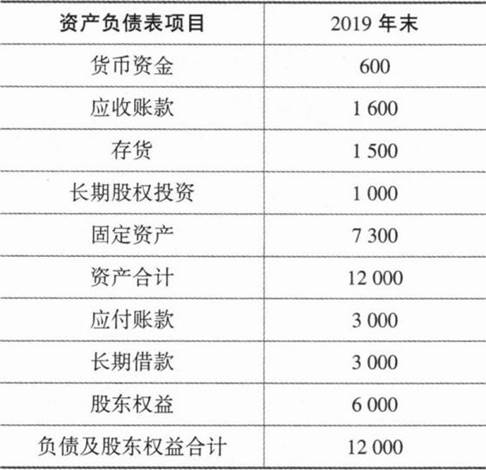
甲公司2018年末简化资产负债表如下:
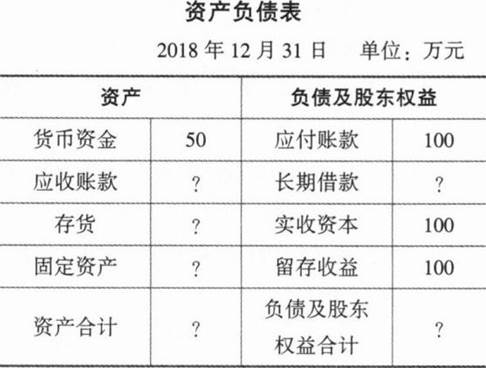
甲公司其他有关财务指标如下:
(1)长期借款与股东权益之比:0.5
(2)营业成本与营业收入比率:90%
(3)存货周转率(按照营业成本和存货年末数计算):9次
(4)应收账款周转天数(按营业收入和应收账款年末数计算):18.25天
(5)总资产周转率(总资产按年末数计算):2.5次
要求:利用上述资料,填充该公司资产负债表的“?”部分(1年按365天计算)。
参考答案
暂无
答案解析
(1)股东权益=实收资本+留存收益=100+100=200(万元)长期借款=200×0.5=100(万元)
(2)负债和股东权益合计=200+(100+100)=400(万元)
(3)资产合计=负债+股东权益=400(万元)
(4)营业收入÷资产总额=营业收入÷400=2.5营业收入=400×2.5=1000(万元)
营业成本=营业成本率×营业收入=90%×1000=900(万元)
存货周转率=营业成本÷存货=900÷存货=9存货=900+9=100(万元)
(5)应收账款周转天数=应收账款×365/营业收入=18.25应收账款=1000×18.25+365=50(万元)
(6)固定资产=资产合计一货币资金一应收账款一存货=400-50—50-100=200(万元)
(2)负债和股东权益合计=200+(100+100)=400(万元)
(3)资产合计=负债+股东权益=400(万元)
(4)营业收入÷资产总额=营业收入÷400=2.5营业收入=400×2.5=1000(万元)
营业成本=营业成本率×营业收入=90%×1000=900(万元)
存货周转率=营业成本÷存货=900÷存货=9存货=900+9=100(万元)
(5)应收账款周转天数=应收账款×365/营业收入=18.25应收账款=1000×18.25+365=50(万元)
(6)固定资产=资产合计一货币资金一应收账款一存货=400-50—50-100=200(万元)