简答题
财务成本管理
题号 #6722528
甲公司乙部门只生产一种产品,投资额25000万元,2019年销售500万件。该产品单价25元,单位变动成本资料如下:
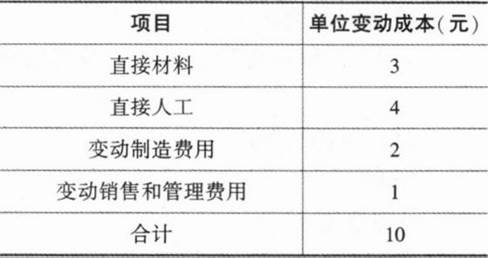
该产品目前盈亏临界点作业率20%。现有产能已满负荷运转。因产品供不应求,为提高销量。公司经可行性研究.2020年拟增加50000万元投资。新产能投入运营后,每年增加2700万元固定成本。假设公司产销平衡,不考虑企业所得税。
要求:
(1)计算乙部门2019年税前投资报酬率;假设产能扩张不影响产品单位边际贡献,为达到2019年税前投资报酬率水平,计算2020年应实现的销量。
(2)计算乙部门2019年经营杠杆系数:假设产能扩张不影响产品单位边际贡献,为达到2019年经营杠杆水平,计算2020年应实现的销量。
参考答案
暂无
答案解析
(1)目前盈亏临界点销售量=500×20%=100(万件)
2019年固定成本:100×(25—10)=1500(万元)
2019年息税前利润=(25-10)×500—1500=6000(万元)
2019年税前投资报酬率=6000/25000×100%=24%
2020年息税前利润=(25000+50000)×24%=18000(万元)
2020年应实现的销量=(1500+2700+18000)/(25-10)=1480(万件)
(2)2019年经营杠杆系数=(25—10)×500/6000=1.25
假设2020年应实现的销量为Q,则:经营杠杆系数=(25—10)×Q/[(25—10)×q-1500—2700]=1.25
2020年应实现的销量Q=1400(万件)
2019年固定成本:100×(25—10)=1500(万元)
2019年息税前利润=(25-10)×500—1500=6000(万元)
2019年税前投资报酬率=6000/25000×100%=24%
2020年息税前利润=(25000+50000)×24%=18000(万元)
2020年应实现的销量=(1500+2700+18000)/(25-10)=1480(万件)
(2)2019年经营杠杆系数=(25—10)×500/6000=1.25
假设2020年应实现的销量为Q,则:经营杠杆系数=(25—10)×Q/[(25—10)×q-1500—2700]=1.25
2020年应实现的销量Q=1400(万件)
你可能感兴趣的试题
A.剩余收益的主要优点是可以使业绩评价与公司目标协调一致。引导部门经理采纳高于公司要求的税前投资报酬率的决策
B.经济增加值与资本市场无关
C.采用剩余收益指标允许使用不同的风险调整资本成本
D.经济增加值旨在使经理人员赚取超过资本成本的报酬.促进股东财富最大化