多选题 财务成本管理
题号 #6722602

已知A公司在预算期间。销售当季度收回货款60%,下季度收回货款30%,下下季度收回货款10%,预算年度期初应收账款金额为28万元,其中包括上年第三季度销售的应收账款4万元,第四季度销售的应收账款24万元,则下列说法正确的有(  )。

进入在线模考

参考答案

A,B,C

答案解析

①本季度销售有1—60%=40%在本季度没有收回,全部计入下季度初的应收账款中。因此,上年第四季度的销售额的40%为24万元,上年第四季度的销售额为24÷40%=60(万元),其中的30%在第一季度收回(即第一季度收回60×30%=18万元),10%在第二季度收回(即第二季度收回60×10%=6万元):②上年第三季度的销售额在上年第三季度收回货款60%,在上年的第四季度收回30%,到预计年度第一季度期初时,还有10%未收回(数额为4万元).因此,上年第三季度的销售额为4÷10%=40(万元),在预计年度第一季度可以全部收回。所以,第一季度收回的期初应收账款=18+4=22(万元)。

你可能感兴趣的试题

A.边际贡献率×安全边际率=1
B.边际贡献率+变动成本率=1
C.安全边际率+盈亏临界点作业率=1
D.边际贡献率×安全边际率=销售息税前利润率
2 ABC公司是一家上市公司.该公司2018年年末资产总计为10000万元,其中负债合计为2000万元。该公司适用的所得税税率为25%。相关资料如下:
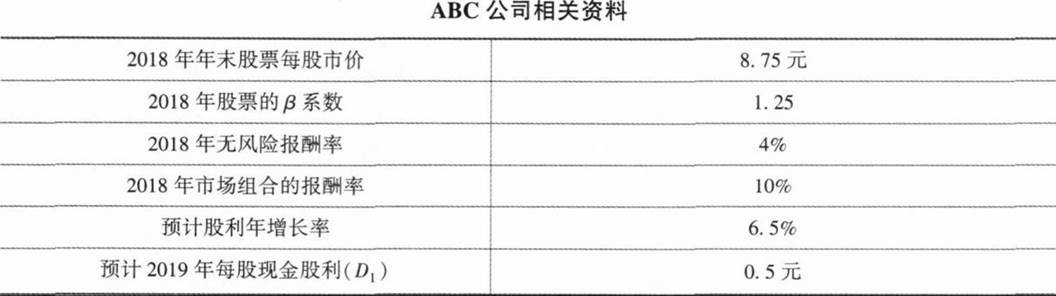
资料一:预计ABC公司净利润持续增长。股利也随之相应增长。相关资料如下表所示:
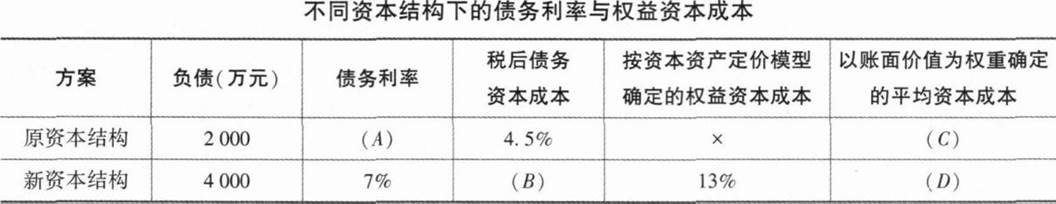
资料二:ABC公司认为2018年的资本结构不合理。准备发行债券募集资本用于投资,并利用自有资本回购相应价值的股票,优化资本结构,降低资本成本。假设发行债券不考虑筹资费用,且债券的市场价值等于其面值,股票回购后该公司总资产账面价值不变,经测算,不同资本结构下的债务利率和运用资本资产定价模型确定的权益资本成本见下表:
注:表中“×”表不省略的数据。
要求:
(1)根据资料一,利用资本资产定价模型计算ABC公司股东要求的必要报酬率。
(2)根据资料一,利用股票估价模型计算ABC公司2018年年末股票的内在价值。
(3)根据上述计算结果,判断投资者2018年年末是否应该以当时的市场价格买入ABC公司股票,并说明理由。
(4)确定表中英文字母代表的数值(不需要列示计算过程)。
(5)根据
(4)的计算结果,判断这两种资本结构中哪种资本结构较优,并说明理由。
(6)预计2019年ABC公司的息税前利润为1400万元,假设2019年该公司选择债务为4000万元的资本结构,2020年的经营杠杆系数(DO1)为2,计算该公司2020年的财务杠杆系数(DF1)和联合杠杆系数(DT1)。
3 ABC公司是一个商业企业。现行的信用政策是n/40.年营业收入为8000万元,赊销收入平均占营业收入的75%,其余部分为立即付现购买。目前的应收账款周转天数为45天(假设一年为360天,根据赊销收入和平均应收账款计算,下同)。总经理今年1月初提出,将信用政策改为“1/10、n/50”,改变信用政策后,预期年营业收入可增加20%,赊销比例增加到90%,其余部分为立即付现购买。预计应收账款周转天数延长到60天,有8%的客户会享受现金折扣。目前按照营业成本(即购货成本)计算的存货周转率为8次.营业成本占营业收入比为60%,边际贡献率为30%,改变信用政策后,预计存货周转率、营业成本占营业收入比和边际贡献率不变,但是管理人员工资由目前的每年200万元增加到380万元。除工资以外的固定营业费用和管理费用不会因信用政策改变而变化。收账费用和坏账损失增加20万元。增加的平均应付账款占增加的平均存货金额的40%。
假设等风险投资的必要报酬率为10%。
要求:
(1)计算改变信用政策增加的边际贡献。
(2)计算改变信用政策增加的固定成本。
(3)计算改变信用政策增加的平均应收账款占用资金应计利息。
(4)计算改变信用政策增加的平均存货占用资金应计利息(提示:要扣除增加的平均应付账款节约资金的应计利息)。
(5)计算改变信用政策增加的现金折扣成本。
(6)计算改变信用政策增加的税前损益并回答公司应否改变信用政策。
找试题 · 找答案 · 找资料 在线模考