简答题
财务成本管理
题号 #6722609
甲公司是一家汽车制造企业,主营业务是制造和销售X、Y、Z三种型号汽车,相关资料如下:
资料一:X、Y、Z三种型号的制造都需要通过一台生产设备.该设备是公司的约束资源,年加工能力4000小时。公司年固定经营成本总额3000万元,假设X、Y、Z三种型号的汽车均于生产当年销售,年初年末没有存货,预计2019年X、Y、Z三种型号汽车有关资料如下: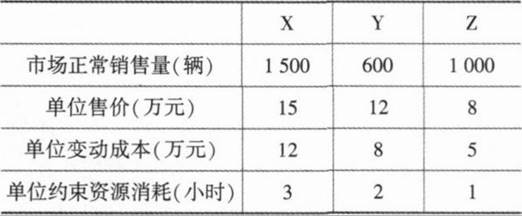
资料二:为满足市场需求,公司2019年初拟新增一台与约束资源相同的设备,现有两种方案可供选择:
1.自行购置。借款5000万元购买设备,年利率8%,预计使用4年,每年年末支付维护费用50万元,4年后变现收入1200万元,税法规定,该设备按直线法计提折旧,折旧期限5年,5年后净残值率10%。
2.租赁。合同规定:租赁4年,租赁费4400万元。分4年每年年初支付1100万元,在租赁开始日首付,租赁手续费400万元,在租赁开始日一次性付清;租赁期满时设备所有权不转让,租赁公司承担设备维护修理费用,税前有担保借款利率8%,甲企业所得税税率为25%。
资料三:新增关键设备后,×型号汽车年生产能力增至1800辆,现有乙汽车销售公司向甲公司追加×型号汽车,报价为每辆车13万元。相关情况如下:
情景1:假设剩余生产能力无法转移,如果追加订货300辆,为满足生产需要,甲公司需另外支付年专属成本200万元。
情景2:假设剩余生产能力可以对外出租,年租金250万元,如果追加350辆,将冲减甲公司原正常销量50辆。
要求:
(1)根据资料一,为有效利用现有的一台关键设备.计算甲公司X、Y、Z三种型号汽车的生产安排的优先顺序和产量,在该生产安排下,息税前利润总额是多少?
(2)根据资料二,分别计算两种方案考虑货币时间价值的平均年成本,判断甲公司应选择自行购置方案还是租赁方案?
(3)根据资料三,分别计算并分析两种情景下甲公司是否应该接受追加订单,并简要说明有闲置能力时产品定价的区间范围。
参考答案
暂无
答案解析
(1)X汽车单位工时边际贡献=(15—12)/3=1(万元)
Y汽车单位工时边际贡献=(12—8)/2=2(万元)
Z汽车单位工时边际贡献=(8—5)/1=3(万元)
根据单位工时边际贡献从大到小的顺序,应该优先安排生产Z汽车,其次是Y汽车,最后是X汽车。Z汽车产量为1000辆,Y汽车产量为600辆,X汽车产量=(4000—1000×1-600×2)/3=600(辆)。
息税前利润总额=(8—5)×1000+(12—8)×600+(15—12)×600-3000=4200(万元)
(2)①购买方案:年折旧=5000×(1—10%)/5=900(万元)
折现率=8%×(1—25%)=6%
第4年末残值变现净损失抵税=(5000—900×4-1200)×25%=50(万元)
平均年成本=[5000—900×25%×(P/A,6%,4)+50×(1—25%)×(P/A,6%,4)一(1200+50)×(P/F,6%,4)]/(P/A,6%,4)=[5000—900×25%×3.4651+50×(1—25%)×3.4651一(1200+50)×0.7921]/3.4651=969.72(万元)
②租赁方案:该合同不属于选择简化处理的短期租赁和低价值资产租赁.符合融资租赁的认定标准,租赁费不可税前扣除。
年折旧=(4400+400)×(1—10%)/5=864(万元)
第4年末账面价值抵税=(4800—864×4)×25%=336(万元)
平均年成本=[400+1100×(P/A,6%,4)×(1+6%)一864×25%×(P/A,6%,4)-336×(P/F,6%,4)]/(P/A,6%,4)=[400+1100×3.4651×(1+6%)一864×25%×3.4651-336×0.7921]/3.4651=988.63(万元)
由于自行购置方案的平均年成本更低。所以,应该选择自行购置方案。
(3)第一种情况:接受订单增加的利润=300×(13—12)-200=100(万元),甲公司应该接受追加订单。
可接受的追加订单的最低单价=12+200/300=12.67(万元),即追加订单的产品定价区间范围为12.67万元~15万元。
第二种情况:接受订单增加的利润=350×(13—12)-50×(15-12)-250=-50(万元),甲公司不应该接受追加订单。
假设甲公司可接受的追加订单的最低单价为x,则350×(x-12)-50×(15—12)-250=0,解得x=12+400/350=13.14(万元),即追加订单的产品定价区间范围为13.14万元~15万元。由于X汽车的市场售价为15万元,所以,汽车销售公司能接受的最高购买价格为15万元,即追加订单的单价上限是15万元。
Y汽车单位工时边际贡献=(12—8)/2=2(万元)
Z汽车单位工时边际贡献=(8—5)/1=3(万元)
根据单位工时边际贡献从大到小的顺序,应该优先安排生产Z汽车,其次是Y汽车,最后是X汽车。Z汽车产量为1000辆,Y汽车产量为600辆,X汽车产量=(4000—1000×1-600×2)/3=600(辆)。
息税前利润总额=(8—5)×1000+(12—8)×600+(15—12)×600-3000=4200(万元)
(2)①购买方案:年折旧=5000×(1—10%)/5=900(万元)
折现率=8%×(1—25%)=6%
第4年末残值变现净损失抵税=(5000—900×4-1200)×25%=50(万元)
平均年成本=[5000—900×25%×(P/A,6%,4)+50×(1—25%)×(P/A,6%,4)一(1200+50)×(P/F,6%,4)]/(P/A,6%,4)=[5000—900×25%×3.4651+50×(1—25%)×3.4651一(1200+50)×0.7921]/3.4651=969.72(万元)
②租赁方案:该合同不属于选择简化处理的短期租赁和低价值资产租赁.符合融资租赁的认定标准,租赁费不可税前扣除。
年折旧=(4400+400)×(1—10%)/5=864(万元)
第4年末账面价值抵税=(4800—864×4)×25%=336(万元)
平均年成本=[400+1100×(P/A,6%,4)×(1+6%)一864×25%×(P/A,6%,4)-336×(P/F,6%,4)]/(P/A,6%,4)=[400+1100×3.4651×(1+6%)一864×25%×3.4651-336×0.7921]/3.4651=988.63(万元)
由于自行购置方案的平均年成本更低。所以,应该选择自行购置方案。
(3)第一种情况:接受订单增加的利润=300×(13—12)-200=100(万元),甲公司应该接受追加订单。
可接受的追加订单的最低单价=12+200/300=12.67(万元),即追加订单的产品定价区间范围为12.67万元~15万元。
第二种情况:接受订单增加的利润=350×(13—12)-50×(15-12)-250=-50(万元),甲公司不应该接受追加订单。
假设甲公司可接受的追加订单的最低单价为x,则350×(x-12)-50×(15—12)-250=0,解得x=12+400/350=13.14(万元),即追加订单的产品定价区间范围为13.14万元~15万元。由于X汽车的市场售价为15万元,所以,汽车销售公司能接受的最高购买价格为15万元,即追加订单的单价上限是15万元。