不定项选择题
初级经济法基础
题号 #6735536
自公民林某为国有企业员工。林某2022年有关收入情况如下:
(1)扣除基本养老保险、基本医疗保险、失业保险年房公积金后的工资、薪金150000元。
(2)提供设计服务,取得劳务报酬8000元,自行负担交通费100元。
(3)因张某无力偿还所欠林某的借款,张某以一套价值100000元的商业用房抵偿借款。张某购入该套商业房成本5000000元。双方已办理房屋权属转移手续。
(4)在Y通信公司预购话费,获赠价值1500元的手机-步。
(5)因黑积消费达到Z航空公司规定的额度,被邀参加Z航空公司金卡会员抽奖活动,抽得市价2000元的制服一套。
(6)获得省政府直接颁发的科技创新奖6000元
(7)取得储蓄存款利息1000元。
己知:劳务报酬所得预把预缴个人所得税适用20%的扣率;劳务报酬所得每次收入4000元以上的,减除费按20%计算。综合所得,每一纳税年度诚除费用60000; 劳务报酬所得以收入减除20%的费用后的余额为收入。
计算林某当年劳务报酬所得应预扣预缴个人所得税税额的下列算式中,正确的是( )
参考答案
D
答案解析
【233网校独家解析,禁止转载】
综合所得,包括工资、薪金所得,劳务报酬所得,稿酬所得,特许权使用费所得4项。劳务报酬所得、稿酬所得、特许权使用费所得以收入减除20%的费用后的余额为收人额。
劳务报酬所得适用20% ~ 40%的超额累进预扣率;
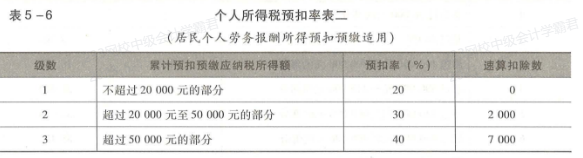
【考查考点】第五章-个人所得税-劳务报酬与预扣预缴税款的计算
综合所得,包括工资、薪金所得,劳务报酬所得,稿酬所得,特许权使用费所得4项。劳务报酬所得、稿酬所得、特许权使用费所得以收入减除20%的费用后的余额为收人额。
劳务报酬所得适用20% ~ 40%的超额累进预扣率;
【考查考点】第五章-个人所得税-劳务报酬与预扣预缴税款的计算
你可能感兴趣的试题
A.[150000+8000×(1-20%)-60000]×10%-2520=7120(元)
B.(150000+8000-100-60000)×10%-2520=7270(元)
C.(150000-60000)×10%-2520+8000×3%=6720 (元)
D.(150000-60000)×10%-2520+8000×(1-20%)×3%=6672(元)