单选题
建设工程经济
题号 #6741407
甲、乙、丙三种现金持有方案的成本预测如下表,其中预测不合理的成本项目是( )。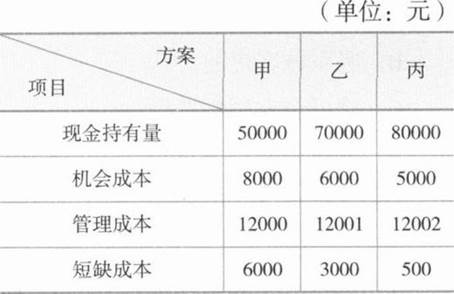
参考答案
A
答案解析
持有现金机会成本是因现金占用资金而不能用于生产经营周转放弃的收益,是一种机会成本,一般随现金持有量增加而增加;管理成本是一种固定成本,与现金持有量之间无明显的比例关系;短缺成本是因缺乏必要的现金,不能应付业务开支所需,而使企业蒙受损失或为此付出的代价。现金的短缺成本随现金持有量的增加而下降,随现金持有量的减少而上升。所以成本预测中机会成本不合理。选项A正确。