简答题
中级财务管理
题号 #6755156
乙公司现有生产线已满负荷运转,鉴于其产品在市场上供不应求,公司准备购置一条新生产线,相关资料如下:
资料一:乙公司生产线的购置有两个方案可供选择:
A方案生产线的购买成本为7200万元,预计使用6年。税法规定该类设备采用直线法计提折旧,折旧年限6年,净残值率为10%。
生产线投产时需要投入营运资金1200万元,以满足日常经营活动需要,生产线运营期满时垫支的营运资金全部收回。生产线投入使用后,预计每年新增营业收入11880万元,每年新增付现成本8800万元,假定生产线购入后可立即投入使用。
B方案生产线的购买成本为200万元,预计使用8年。当设定折现率为12%时,该方案的净现值为3228.94万元。
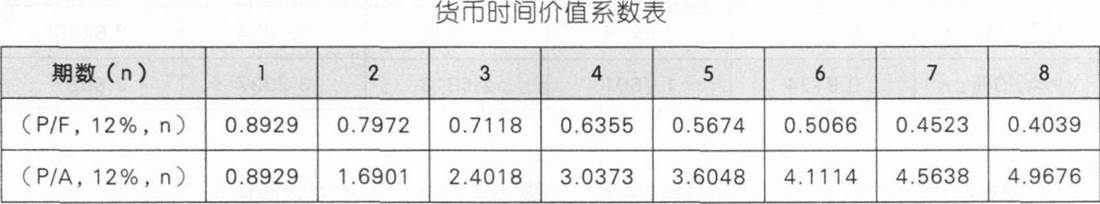
资料二:乙公司适用的企业所得税税率为25%,不考虑其他相关税金,公司要求的最低投资报酬率为12%,部分时间价值系数如表所示:
要求:
(1)根据资料一和资料二,计算A方案的下列指标:①投资期现金净流量;②年折旧额;③生产线投入使用后第1—5年每年的营业现金净流量;④生产线投入使用后第6年的现金净流量;
⑤净现值。
(2)分别计算A、B方案的年金净流量,据此判断乙公司应选择哪个方案,并说明理由。
参考答案
暂无
答案解析
(1)①投资期现金净流量NCF0=一(7200+1200)=8400(万元)
②年折旧额=7200×(1—10%)/6=1080(万元)
③生产线投入使用后第1—5年每年的营业现金净流量NCF1一5=(11880—8800)×(1—25%)+1080×25%=2580(万元)
④生产线投入使用后第6年的现金净流量NCF6=2580+1200+7200×10%=4500(万元)
⑤净现值=未来现金净流量现值一原始投资额现值=2580×(P/A,12%,5)+4500×(P/F,12%,6)-8400=3180.08(万元)
(2)A方案的年金净流量=现金净流量总现值/年金现值系数=3180.08/(P/A,12%,6)=773.48(万元)
B方案的年金净流量=3228.94/(P/A,12%,8)=650(万元)
乙公司应选择A方案。由于A方案的年金净流量大于B方案的年金净流量,因此乙公司应选择A方案。
②年折旧额=7200×(1—10%)/6=1080(万元)
③生产线投入使用后第1—5年每年的营业现金净流量NCF1一5=(11880—8800)×(1—25%)+1080×25%=2580(万元)
④生产线投入使用后第6年的现金净流量NCF6=2580+1200+7200×10%=4500(万元)
⑤净现值=未来现金净流量现值一原始投资额现值=2580×(P/A,12%,5)+4500×(P/F,12%,6)-8400=3180.08(万元)
(2)A方案的年金净流量=现金净流量总现值/年金现值系数=3180.08/(P/A,12%,6)=773.48(万元)
B方案的年金净流量=3228.94/(P/A,12%,8)=650(万元)
乙公司应选择A方案。由于A方案的年金净流量大于B方案的年金净流量,因此乙公司应选择A方案。