简答题
中级财务管理
题号 #6767987
甲公司生产销售A产品,有关资料如下:
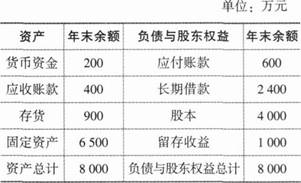
资料一:甲公司2019年12月31日资产负债表如下。
资料二:2019年销售收入为6000万元,净利润600万元,股利支付率为70%。
资料三:预计2020年销售收入将增长到9000万元,公司流动资产和流动负债占销售收入的比例一直保持稳定不变。此外,随销售增长而需要追加设备投资1500万元。2020年营业净利率和股利支付率与2019年相同。
资料四:因销售增长而需要添置的设备有X和Y两种型号可供选择,二者具有同样的功用,报价均为1500万元。X设备可用5年,最终报废残值为300万元,每年发生付现成本1000万元;Y型设备可用8年,经测算年金成本为1400万元。公司计算年金成本时不考虑所得税的影响,贴现率为10%,有关时间价值系数如下:(P/A,10%,5)=3.7908,(P/F,10%,5)=0.6209。
要求:
(1)根据资料一.计算2019年年末的流动比率、速动比率与产权比率。
(2)根据资料二,计算2019年营业净利率。
(3)根据资料一、资料二和资料三,计算:①2020年增加的流动资产;②2020年增加的流动负债:③2020年留存收益增加额;④2020年的外部融资需求量。
(4)根据资料四。计算x型设备的年金成本,并判断甲公司应选择哪种设备。
参考答案
暂无
答案解析
(1)流动比率=(200+400+900)/600=2.5
速动比率=(200+400)/600=1
产权比率=(600+2400)/(4000+1000)=0.6
(2)营业净利率=600/6000×100%=10%
(3)销售增长率=(9000—6000)/6000×100%=50%
①2020年增加的流动资产=(200+400+900)×50%=750(万元)
②2020年增加的流动负债=600×50%=300(万元)
③2020年增加的留存收益=9000×10%×(1—70%)=270(万元)
④2020年的外部融资需求量=750—300—270+1500=1680(万元)
(4)×型设备的年金成本=[1500—300×(P/F,10%,5)+1000×(P/A,10%,5)]/(P/A,10%,5)=(1500—300×0.6209+1000×3.7908)/3.7908=1346.56(万元)
由于X型设备的年金成本1346.56万元小于Y型设备的年金成本1400万元,所以,甲公司应该选择×型设备。
速动比率=(200+400)/600=1
产权比率=(600+2400)/(4000+1000)=0.6
(2)营业净利率=600/6000×100%=10%
(3)销售增长率=(9000—6000)/6000×100%=50%
①2020年增加的流动资产=(200+400+900)×50%=750(万元)
②2020年增加的流动负债=600×50%=300(万元)
③2020年增加的留存收益=9000×10%×(1—70%)=270(万元)
④2020年的外部融资需求量=750—300—270+1500=1680(万元)
(4)×型设备的年金成本=[1500—300×(P/F,10%,5)+1000×(P/A,10%,5)]/(P/A,10%,5)=(1500—300×0.6209+1000×3.7908)/3.7908=1346.56(万元)
由于X型设备的年金成本1346.56万元小于Y型设备的年金成本1400万元,所以,甲公司应该选择×型设备。