简答题
中级财务管理
题号 #6772909
目前某批发市场财务部门正在编制2019年12月份的预算,有关资料如下:
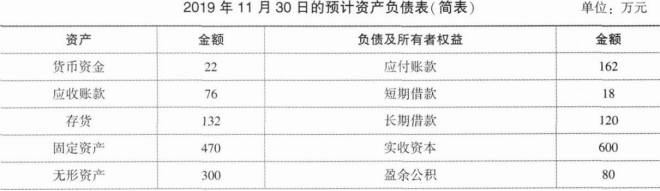
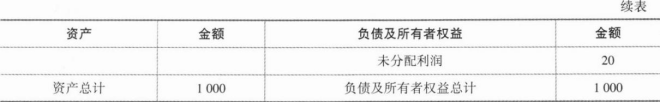
(1)预计2019年11月30日的资产负债表(简表)如下:
(2)销售收入预算:2019年11月为200万元,2019年12月为220万元:2020年1月为230万元。
(3)销售收现预算:销售当月收回60%,次月收回38%,其余2%无法收回
(坏账)。
(4)采购付现预算:销售商品的80%在前一个月购入,销售商品的20%在当月购人:所购商品的进货款项.在购买的次月支付。
(5)预计12月份购置固定资产需支付10万元:全年折旧费216万元:除折旧外的其他管理费用均须用现金支付.预计12月份为25万元:12月末归还到期的短期借款18万元。
(6)预计销售成本率75%。
(7)预计长期借款年利率9%,短期借款年利率为6%,利息按月支付。
(8)企业最低货币资金余额为20万元:预计货币资金余额不足20万元时,在每月月初从银行借入,借款金额是1万元的整数倍,借款年利率为6%,利息按月支付。
(9)按月计提坏账准备。
要求(计算结果四舍五入保留两位小数):
(1)计算12月份销售收回的货币资金、进货支付的货币资金、新借人的银行借款:
(2)计算12月份货币资金、应收账款、应付账款、存货的期末余额;
(3)计算12月份税前利润。
参考答案
暂无
答案解析
(1)销售收回的货币资金=220×60%+200×38%=132+76=208(万元)
进货支付的货币资金=(220×75%)×80%+(200×75%)×20%=162(万元)
【达达提示】根据题目条件“销售商品的80%在前一个月购入,销售商品的20%在当月购入”可知,11月份采购了12月需要量的80%和11月份需要量的20%。“所购商品的进货款项,在购买的次月支付”说明本月进货支出=上月采购额。12月进货支付的货币资金=11月份采购额=12月份销售成本×80%+11月销售成本×20%=(220×75%)×80%+(200×75%)×20%=162(万元)。
假设本月新借人的银行借款为W万元,则:22+208—162—10—25—18-18×6%/12—120×9%/12+W—W×6%/12≥20
【达达提示】22+208是期初货币资金余额+本期销售收回的现金;162、10和25是进货支付的货币资金、购置固定资产支出和折旧外的其他管理费用:18是归还的短期借款。18×6%/12是归还的短期借款的利息。120×9%/12是长期借款利息,W—W×6%/12这是新增短期借款扣除利息部分。
14.01+W×(1—0.005)≥20
W≥(20—14.01)/(1—0.005)
解得:W≥6.02(万元),由于借款金额是1万元的整数倍,因此本月新借入的银行借款为7万元。(2)货币资金期末余额=22+208—162—10-25—18—18×6%/12—120×9%/12+7—7×6%/12=20.98(万元)
应收账款期末余额=220×38%=83.6(万元)
应付账款期末余额=(230×75%)×80%+(220×75%)×20%=171(万元)
12月进货成本=(230×75%)×80%十(220×75%)×20%=171(万元)
12月销货成本=220×75%=165(万元)
存货期末余额=132+171—165=138(万元)
(3)税前利润=220×(1—75%)-(216/12+25)-220×2%一(18×6%/12+120×9%/12+7×6%/12)=6.58(万元)
【达达提示】220×(1—75%)这部分是销售收入扣除销售成本得出毛利,然后减去非付现成本和折旧外的其他管理费用.216/12是非付现成本,25是折旧外的其他管理费用,220×2%是坏账,(18×6%/12+120×9%/12+7×6%/12)分别是归还的短期借款18万元的利息,长期借款120万元的利息,新借入的短期借款7万元的利息。
进货支付的货币资金=(220×75%)×80%+(200×75%)×20%=162(万元)
【达达提示】根据题目条件“销售商品的80%在前一个月购入,销售商品的20%在当月购入”可知,11月份采购了12月需要量的80%和11月份需要量的20%。“所购商品的进货款项,在购买的次月支付”说明本月进货支出=上月采购额。12月进货支付的货币资金=11月份采购额=12月份销售成本×80%+11月销售成本×20%=(220×75%)×80%+(200×75%)×20%=162(万元)。
假设本月新借人的银行借款为W万元,则:22+208—162—10—25—18-18×6%/12—120×9%/12+W—W×6%/12≥20
【达达提示】22+208是期初货币资金余额+本期销售收回的现金;162、10和25是进货支付的货币资金、购置固定资产支出和折旧外的其他管理费用:18是归还的短期借款。18×6%/12是归还的短期借款的利息。120×9%/12是长期借款利息,W—W×6%/12这是新增短期借款扣除利息部分。
14.01+W×(1—0.005)≥20
W≥(20—14.01)/(1—0.005)
解得:W≥6.02(万元),由于借款金额是1万元的整数倍,因此本月新借入的银行借款为7万元。(2)货币资金期末余额=22+208—162—10-25—18—18×6%/12—120×9%/12+7—7×6%/12=20.98(万元)
应收账款期末余额=220×38%=83.6(万元)
应付账款期末余额=(230×75%)×80%+(220×75%)×20%=171(万元)
12月进货成本=(230×75%)×80%十(220×75%)×20%=171(万元)
12月销货成本=220×75%=165(万元)
存货期末余额=132+171—165=138(万元)
(3)税前利润=220×(1—75%)-(216/12+25)-220×2%一(18×6%/12+120×9%/12+7×6%/12)=6.58(万元)
【达达提示】220×(1—75%)这部分是销售收入扣除销售成本得出毛利,然后减去非付现成本和折旧外的其他管理费用.216/12是非付现成本,25是折旧外的其他管理费用,220×2%是坏账,(18×6%/12+120×9%/12+7×6%/12)分别是归还的短期借款18万元的利息,长期借款120万元的利息,新借入的短期借款7万元的利息。