多选题
中级会计实务
题号 #6773221
2×21年1月1日,甲公司自非关联方丙公司购得乙公司80%的股份,取得其控制权,买价为5600万元,当日乙公司公允可辨认净资产为6000万元,5月11日乙公司宣告分红80万元。5月20日实际发放。2×21年度乙公司实现净利润450万元,12月31日乙公司因持有的其他债权投资增值而追加“其他综合收益”300万元。2×22年4月1日,甲公司售出了乙公司60%的股份,售价为4000万元。该交易发生后。甲公司持有乙公司20%的股权,对其丧失了控制权但仍具有重大影响。乙公司2×22年1~3月的净利润为200万元。不考虑其他因素,甲公司下列会计处理中正确的有( )。
参考答案
A,B,C,D
答案解析
选项A,2×21年1月1日合并商誉=5600—6000×80%=800(万元);选项B,甲公司能够控制乙公司,采用成本法核算。所以2×21年年末长期股权投资的账面余额=初始投资成本=5600(万元);选项C,成本法转为权益法,应按追溯调整法进行会计处理:选项D,剩余20%的长期股权投资调整后的账面余额=5600×20%/80%+(450—80+300+200)×20%=1574(万元)。
2×22年4月1日的追溯调整处理如下表所示(假定甲公司按净利润的10%计提法定盈余公积)。
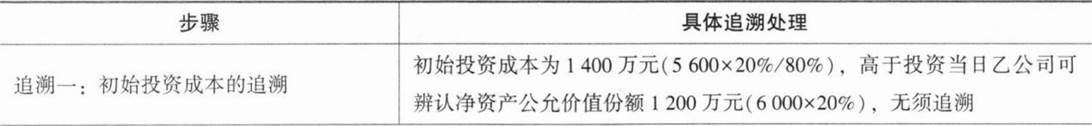
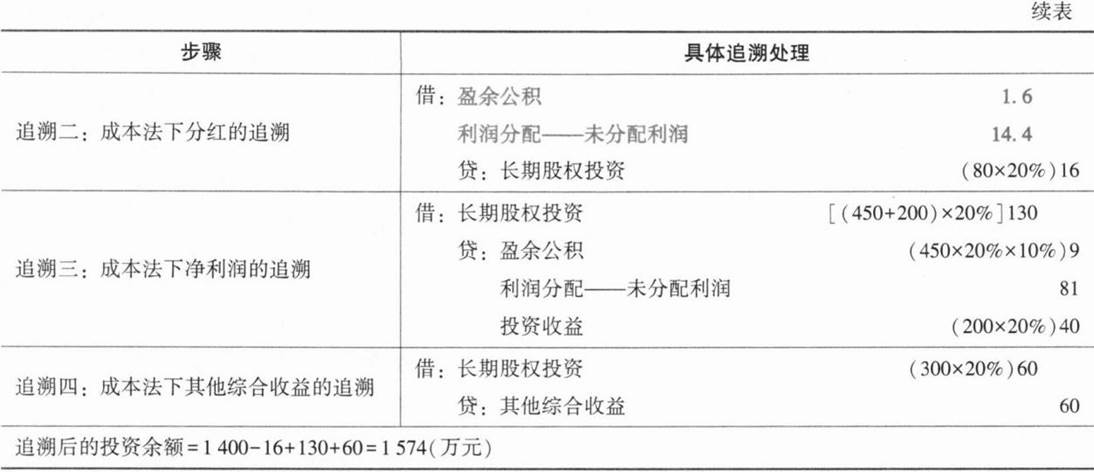
2×22年4月1日的追溯调整处理如下表所示(假定甲公司按净利润的10%计提法定盈余公积)。
你可能感兴趣的试题
A.其他权益工具投资增资转为权益法的,应当按照原其他权益工具投资的公允价值加上新增投资成本之和作为长期股权投资的初始投资成本
B.权益法增资转为非同一控制下的控股合并.个别财务报表中,长期股权投资的初始投资成本为原股权投资的账面价值加上新增投资成本之和
C.权益法减资转为交易性金融资产的。应以剩余股份的公允价值作为交易性金融资产的入账价值
D.成本法减资转为权益法的,对于剩余股份.应进行追溯调整
A.甲公司与乙公司共同控制A公司,甲公司按照持股比例享有A公司实现的净利润份额
B.甲公司对丙公司具有重大影响
C.甲公司与丁公司按照1:1共同出资建造一条生产线,按照相关合同规定,该生产线建成后,甲公司按出资比例分享收入、分担费用
D.甲公司出资设立子公司