简答题
中级会计实务
题号 #6773233
甲公司系一家上市公司,2×17年至2×19年对乙公司股权投资业务的有关资料如下。
(1)2×17年7月1日,甲公司以5400万元购买丙公司持有的乙公司2000万股普通股。占乙公司全部股份的20%,价款以银行存款支付.另以银行存款支付相关税费20万元,并办妥股权转让手续.对乙公司的财务和经营决策具有重大影响。
(2)2×17年7月1日,乙公司可辨认净资产的公允价值为30000万元,除下表所列项目外,乙公司其他可辨认资产、负债的公允价值与账面价值均相同。
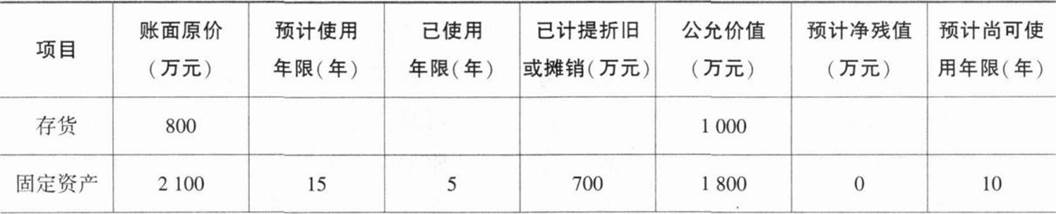
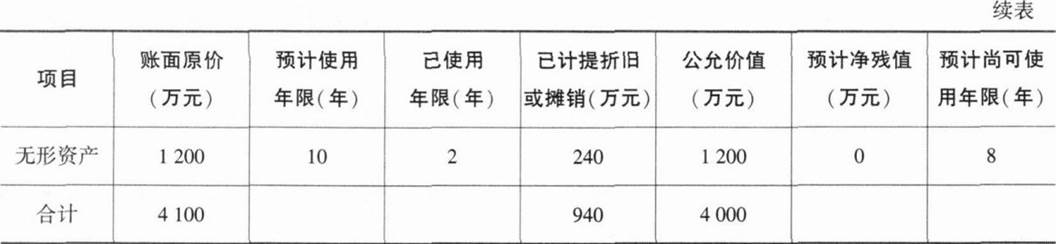
假定固定资产采用年限平均法计提折旧,无形资产采用直线法摊销,上述固定资产和无形资产计提的折旧和摊销额均计入管理费用。存货于2×17年对外出售60%,2×18年对外出售剩余的40%。
(3)2×17年度乙公司实现净利润1200万元,其中,1~6月实现净利润600万元。
(4)2×18年3月10日,乙公司股东大会通过决议,宣告分派2×17年度现金股利1000万元。2×18年3月25日,甲公司收到乙公司分派的2×17年度现金股利.并存入银行。
(5)2×18年12月31日,乙公司因持有的其他债权投资公允价值上升而确认其他综合收益180万元:2×18年度乙公司亏损800万元。
(6)2×19年2月10日,甲公司将持有乙公司股份中的1500万股转让给其他企业。收到转让款4800万元存入银行。由于甲公司对乙公司的持股比例已经降至5%,不再具有重大影响,甲公司将其指定为以公允价值计量且其变动计入其他综合收益的金融资产。该部分股权投资当日的公允价值为1600万元。
甲公司与乙公司的会计年度及采用的会计政策相同,不考虑其他因素。
要求:
(1)计算2×17年7月1日甲公司对乙公司长期股权投资调整后的账面价值。
(2)计算2×17年12月31日甲公司对乙公司长期股权投资应确认的投资收益。
(3)计算2×18年12月31日甲公司对乙公司长期股权投资应确认的投资收益。
(4)编制2×19年2月10日甲公司与股权投资相关的会计分录。
(答案中的金额单位用万元表示)
参考答案
暂无
答案解析
(1)2×17年7月1日甲公司对乙公司长期股权投资的初始投资成本=5400+20=5420(万元),低于应享有的被投资单位可辨认净资产公允价值份额6000万元(30000×20%)。因此2×17年7月1日甲公司对乙公司长期股权投资调整后的账面价值为6000万元。
(2)2×17年下半年乙公司调整后的净利润=(1200—600)一(1000—800)×60%一(1800/10—2100/15)/2一(1200/8—1200/10)/2=445(万元),2×17年12月31日甲公司对乙公司长期股权投资应确认的投资收益=445×20%=89(万元)。
(3)2×18年乙公司调整后的净利润=—800一(1000—800)×40%一[1800一(2100—700)]/10—[1200—(1200—240)]/8=—950(万元),2×18年12月31日甲公司对乙公司长期股权投资应确认的投资收益=一950×20%=—190(万元)。
(4)①处置乙公司股份:
借:银行存款4800
长期股权投资——损益调整[(190+200—89)×15%/20%]225.75
贷:长期股权投资——投资成本(6000×15%/20%)4500
——其他综合收益(36×15%/20%)27
投资收益498.75
②将剩余股份转为其他权益工具投资:
借:其他权益工具投资1600
长期股权投资——损益调整[(190+200—89)×5%/20%]75.25
贷:长期股权投资——投资成本(6000×5%/20%)1500
——其他综合收益(36×5%/20%)9
投资收益166.25
③结转其他综合收益:
借:其他综合收益36
贷:投资收益36
上述①和②两笔分录可以合并写,即:
借:银行存款4800
其他权益工具投资1600
长期股权投资——损益调整(190+200—89)301
贷:长期股权投资——投资成本6000
——其他综合收益36
投资收益665
(2)2×17年下半年乙公司调整后的净利润=(1200—600)一(1000—800)×60%一(1800/10—2100/15)/2一(1200/8—1200/10)/2=445(万元),2×17年12月31日甲公司对乙公司长期股权投资应确认的投资收益=445×20%=89(万元)。
(3)2×18年乙公司调整后的净利润=—800一(1000—800)×40%一[1800一(2100—700)]/10—[1200—(1200—240)]/8=—950(万元),2×18年12月31日甲公司对乙公司长期股权投资应确认的投资收益=一950×20%=—190(万元)。
(4)①处置乙公司股份:
借:银行存款4800
长期股权投资——损益调整[(190+200—89)×15%/20%]225.75
贷:长期股权投资——投资成本(6000×15%/20%)4500
——其他综合收益(36×15%/20%)27
投资收益498.75
②将剩余股份转为其他权益工具投资:
借:其他权益工具投资1600
长期股权投资——损益调整[(190+200—89)×5%/20%]75.25
贷:长期股权投资——投资成本(6000×5%/20%)1500
——其他综合收益(36×5%/20%)9
投资收益166.25
③结转其他综合收益:
借:其他综合收益36
贷:投资收益36
上述①和②两笔分录可以合并写,即:
借:银行存款4800
其他权益工具投资1600
长期股权投资——损益调整(190+200—89)301
贷:长期股权投资——投资成本6000
——其他综合收益36
投资收益665
你可能感兴趣的试题
A.采用成本模式计量的投资性房地产,期末计提的折旧费用计入管理费用
B.采用成本模式计量的投资性房地产,不得再转为公允价值模式计量
C.按国家规定认定的闲置土地.不应确认为投资性房地产
D.企业可以根据需要改变其投资性房地产的计量模式,但应在会计报表附注中披露