不定项选择题
期货投资分析
题号 #6773783
根据案例资料,以下说法正确的是 ()。
参考答案
A,C,D
答案解析
根据保险条款,胶农可获得保险公司赔付12500-11503=997(元/吨),保费B项,Delta中性策略仅规避了标的资产价格波动所带来的风险,并不能完全对冲期权头寸所带来的全部风险。
D项,保险产品的目标价格和期权执行价格相对应,期权执行价格决定了期权是实值、平值还是虚值期权。一般来说,实值期权权利金高,投入成本较大,深度虚值的期权保护作用较小,功能性不强,相对来说,距离平值期权不远的虚值期权是比较适合风险管理的,不过该要素需要结合企业预期、投保品种的历史价格水平及波动率等因素综合确定。
C项,保险公司赔付是一方面,这个风险是客观存在的;保险公司利用期权对冲风险跟面临赔付风险是两码事;可以对冲掉不等于不面临此风险。
D项,保险产品的目标价格和期权执行价格相对应,期权执行价格决定了期权是实值、平值还是虚值期权。一般来说,实值期权权利金高,投入成本较大,深度虚值的期权保护作用较小,功能性不强,相对来说,距离平值期权不远的虚值期权是比较适合风险管理的,不过该要素需要结合企业预期、投保品种的历史价格水平及波动率等因素综合确定。
C项,保险公司赔付是一方面,这个风险是客观存在的;保险公司利用期权对冲风险跟面临赔付风险是两码事;可以对冲掉不等于不面临此风险。
你可能感兴趣的试题
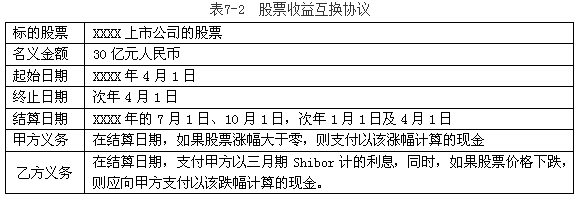
A.甲方向乙方支付1.98亿元
A.甲方向乙方支付1.98亿元
A.甲方向乙方支付1.98亿元
B.乙方向甲方支付1.02亿元
B.乙方向甲方支付1.02亿元
B.乙方向甲方支付1.02亿元
C.甲方向乙方支付2.745亿元
C.甲方向乙方支付2.745亿元
C.甲方向乙方支付2.745亿元
D.甲方向乙方支付3亿元
D.甲方向乙方支付3亿元
D.甲方向乙方支付3亿元
A. 2.99
B. 3.63
C.4.06
D.3.77