简答题
财务成本管理
题号 #6786508
甲公司是一家尚未上市的高科技企业,固定资产较少,人工成本
占销售成本的比重较大。为了进行以价值为基础的管理,公司拟
采用相对价值评估模型对股权价值进行评估,有关资料如下:
(1)甲公司2023年度实现净利润3000万元,年初股东权益总额
为20000万元,年末股东权益总额为21800万元,2023年股东权
益的增加全部源于利润留存。公司没有优先股,2023年末普通股
股数为10000万股,公司当年没有增发新股,也没有回购股票。
预计甲公司2024年及以后年度的利润增长率为9%,权益净利率保
持不变。
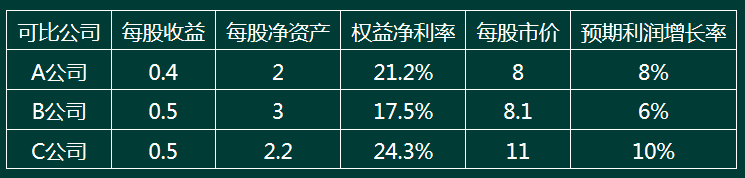
(2)甲公司选择了同行业3家上市公司作为可比公司,并
收集了以下相关数据:
要求:
(1)使用市盈率模型下的修正平均市盈率法和股价平
均法计算甲公司的每股股权价值。
(2)使用市净率模型下的修正平均市净率法和股价平
均法计算甲公司的每股股权价值。
(3)判断甲公司更适合使用市盈率模型和市净率模型
中的哪种模型进行估值,并说明原因。
参考答案
暂无
答案解析
(1)①修正平均市盈率法
甲公司每股收益=3000÷10000=0.3(元)
可比公司平均市盈率=(8/0.4+8.1/0.5+11/0.5)÷3=19.4
可比公司平均增长率=(8%+6%+10%)÷3=8%
修正平均市盈率=可比公司平均市盈率÷(可比公司平均增长率 ×100)=19.4÷(8%×100)=2.43
甲公司每股股权价值=修正平均市盈率×甲公司预期增长率×100× 甲公司每股收益=2.43×9%×100×0.3=6.56(元/股) ②股价平均法
根据A公司资料计算甲公司每股股权价值=(8/0.4)/ (8%×100)×9%×100×0.3=6.75(元/股)
根据B公司资料计算甲公司每股股权价值=(8.1/0.5)/ (6%×100)×9%×100×0.3=7.29(元/股)
根据C公司资料计算甲公司每股股权价值=(11/0.5)/ (10%×100)×9%×100×0.3=5.94(元/股)
甲公司每股股权价值=(6.75+7.29+5.94)÷3=6.66(元/股)
(2)①修正平均市净率法
甲公司每股净资产=21800/10000=2.18(元)
甲公司权益净利率=3000/[(20000+21800)/2]=14.35%
可比公司平均市净率=(8/2+8.1/3+11/2.2)/3=3.9
可比公司平均权益净利率=(21.2%+17.5%+24.3%)÷3=21%
修正平均市净率=可比公司平均市净率÷(可比公司平均权益净利 率×100)=3.9÷(21%×100)=0.19
甲公司股票市场价值=修正平均市净率×甲公司权益净利率×100× 甲公司每股净资产=0.19×14.35%×100×2.18=5.94(元/股)
②股价平均法
根据A公司资料计算甲公司每股股权价值=(8/2)
/(21.2%×100)×14.35%×100×2.18=5.9(元股)
根据B公司资料计算甲公司每股股权价值=(8.1/3)
/(17.5%×100)×14.35%×100×2.18=4.83(元股)
根据C公司资料计算甲公司每股股权价值=(11/2.2)
/(24.3%×100)×14.35%×100×2.18=6.44(元股)
甲公司每股股权价值=(5.9+4.83+6.44)/3=5.72(元/股)。
(3)甲公司的固定资产较少,净资产与企业价值关系不大,市净 率法不适用;市盈率法把价格和收益联系起来,可以直观反映收 入和产出的关系。用市盈率法对甲公司估值更合适。
甲公司每股收益=3000÷10000=0.3(元)
可比公司平均市盈率=(8/0.4+8.1/0.5+11/0.5)÷3=19.4
可比公司平均增长率=(8%+6%+10%)÷3=8%
修正平均市盈率=可比公司平均市盈率÷(可比公司平均增长率 ×100)=19.4÷(8%×100)=2.43
甲公司每股股权价值=修正平均市盈率×甲公司预期增长率×100× 甲公司每股收益=2.43×9%×100×0.3=6.56(元/股) ②股价平均法
根据A公司资料计算甲公司每股股权价值=(8/0.4)/ (8%×100)×9%×100×0.3=6.75(元/股)
根据B公司资料计算甲公司每股股权价值=(8.1/0.5)/ (6%×100)×9%×100×0.3=7.29(元/股)
根据C公司资料计算甲公司每股股权价值=(11/0.5)/ (10%×100)×9%×100×0.3=5.94(元/股)
甲公司每股股权价值=(6.75+7.29+5.94)÷3=6.66(元/股)
(2)①修正平均市净率法
甲公司每股净资产=21800/10000=2.18(元)
甲公司权益净利率=3000/[(20000+21800)/2]=14.35%
可比公司平均市净率=(8/2+8.1/3+11/2.2)/3=3.9
可比公司平均权益净利率=(21.2%+17.5%+24.3%)÷3=21%
修正平均市净率=可比公司平均市净率÷(可比公司平均权益净利 率×100)=3.9÷(21%×100)=0.19
甲公司股票市场价值=修正平均市净率×甲公司权益净利率×100× 甲公司每股净资产=0.19×14.35%×100×2.18=5.94(元/股)
②股价平均法
根据A公司资料计算甲公司每股股权价值=(8/2)
/(21.2%×100)×14.35%×100×2.18=5.9(元股)
根据B公司资料计算甲公司每股股权价值=(8.1/3)
/(17.5%×100)×14.35%×100×2.18=4.83(元股)
根据C公司资料计算甲公司每股股权价值=(11/2.2)
/(24.3%×100)×14.35%×100×2.18=6.44(元股)
甲公司每股股权价值=(5.9+4.83+6.44)/3=5.72(元/股)。
(3)甲公司的固定资产较少,净资产与企业价值关系不大,市净 率法不适用;市盈率法把价格和收益联系起来,可以直观反映收 入和产出的关系。用市盈率法对甲公司估值更合适。