单选题
中级会计实务
题号 #6795535
2019年12月24日,甲公司以银行存款1000万元购入一条生产线并投入使用,预计使用年限5年,预计净残值为100万元,按照年数总和法计提折旧。2021年12月31日,该生产线出现减值迹象,甲公司预计该生产线未来现金流量的现值为420万元,公允价值减去处置费用后的净额为380万元。不考虑其他因素,2021年12月31日,甲公司应为该生产线计提减值准备的金额为( )万元。
参考答案
A
答案解析
该生产线可收回金额以公允价值减去处置费用后的净额与预计未来现金流量现值两者孰高计量,即可收回金额为420万元,2021年12月31日该生产线账面价值=1000-(1000-100)×5/15-(1000-100)×4/15=460(万元),所以应计提减值准备的金额=460-420=40(万元)。
你可能感兴趣的试题
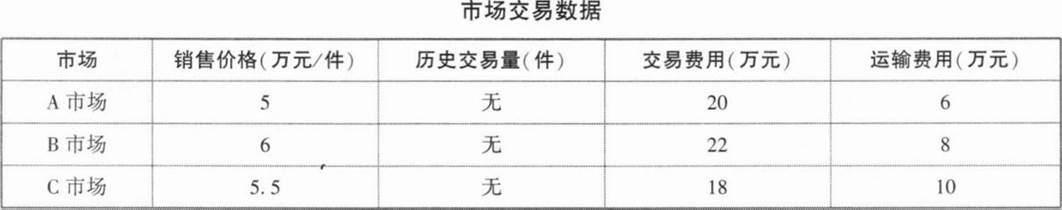 不考虑其他因素,则乙产品的公允价值为( )万元。
A.计提存货跌价准备
A.1 192
B.对应收款项按预期信用损失模型计提坏账准备
B.1 170
C.资产负债表提供上年数据
C.1 090
D.合同中存在重大融资成分的,按现销价格确认收入
D.974
A.固定资产的预计使用年限由10年改为8年
B.存货发出计量方法由先进先出法改为月末一次加权平均法
C.使用寿命确定的无形资产摊销方法由产量法改为直线法
D.劳务合同履约进度的确定由已经发生的成本占预计总成本的比例改为已完成工作的测量