简答题 中级财务管理
题号 #6806804

戊公司是一家设备制造商,公司基于市场发展进行财务规划,有关资料如下:
资料一:戊公司2017年12月31日的资产负债表简表及相关信息如下表所示。
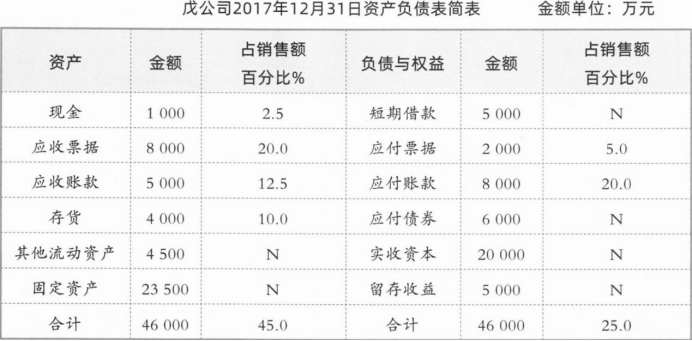
 
注:表中“N”表示该项目不随销售额的变动而变动。
资料二:戊公司2017年销售额为40000万元,销售净利率为10%,利润留存率为40%。预计2018年销售增长率为30%,销售净利率和利润留存率保持不变。
资料三:戊公司计划于2018年1月1日从租赁公司融资租入一台设备,该设备价值为1000万元,租期为5年。租赁期满时预计净残值为100万元,归租赁公司所有。年利率为8%,年租赁手续费为2%,租金每年年末支付1次。
相关货币时间价值系数为(P/F,8%,5)=0.6806,(P/F,10%,5)=0.6209,
(P/A,8%,5)=3.9927,(P/A,10%,5)=3.7908。
资料四:经测算,资料三中新增设备投产后每年能为戊公司增加税后营业利润132.5万元,设备年折旧额为180万元。
资料五:
戊公司采用以下两种筹资方式:
(1)利用商业信用:戊公司供应商提供的付款条件为“1/10,N/30”;
(2)向银行借款:借款年利率为8%。
一年按360天计算,该公司适用的企业所得税税率为25%。不考虑增值税及其他因素的影响。
要求:
(1)根据资料一和资料二,计算戊公司2018年下列各项金额:
①因销售增加而增加的资产额;
②因销售增加而增加的负债额;
③因销售增加而需要增加的资金量;
④预计利润的留存增加额;
⑤外部融资需要量。
(2)根据资料三,计算下列数值:
①计算租金时使用的折现率;
②该设备的年租金。
(3)根据资料四,计算下列数值:
①新设备投产后每年增加的营业现金净流量;
②如果公司按1000万元自行购买而非租赁该设备,计算该设备投资的静态回收期。
(4)根据资料五,计算并回答如下问题:
①计算放弃现金折扣的信用成本率;
②判断戊公司是否应该放弃现金折扣,并说明理由;
③计算银行借款的资本成本率。

进入在线模考

参考答案

暂无

答案解析

(1)
①因销售增加而增加的资产额=40000×30%×45%:5400(万元)
②因销售增加而增加的负债额=40000×30%×25%=3000(万元)
③因销售增加而需要增加的资金量=5400—3000=2400(万元)
④预计利润的留存增加额=40000×(1+30%)×10%×40%=2080(万元)
⑤外部融资需要量=2400—2080=320(万元)
(2)
①计算租金时使用的折现率=8%+2%=10%
②该设备的年租金=[1000—100×(P/F,10%,5)]/(P/A,10%,5)=247.42(万元) (3)
①新设备投产后每年增加的营业现金净流量=132.5+180=312.5(万元)
②静态回收期=1000/312.5=3.2(年)
(4)
①放弃现金折扣的信用成本率=1%/(1—1%)×360/(30—10)=18.18% ②戊公司不应该放弃现金折扣。因为放弃现金折扣的信用成本率18.18%>银行借款利息率8%。 ③银行借款的资本成本率=8%×(1—25%)=6%
你可能感兴趣的试题

1 甲公司是一家生产经营比较稳定的制造企业,长期以来仅生产A产品。公司2017年和2018年的有关资料如下:
资料一:公司采用指数平滑法对销售量进行预测,平滑指数为0.6。2017年A产品的预测销售量为50万吨,实际销售量为45万吨,A产品的销售单价为3300元/吨。
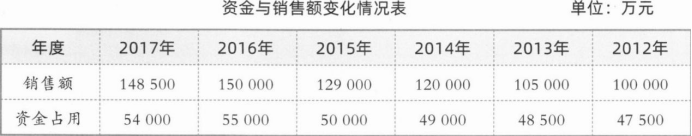
资料二:由于市场环境发生变化,公司对原销售预测结果进行修正,将预计销售额调整为180000万元。公司通过资金习性分析,采用高低点法对2018年度资金需要量进行预测。有关历史数据如下表所示:
 
资料三:公司在2017年度实现净利润50000万元,现根据2018年度的预计资金需求量来筹集资金,为了维持目标资本结构,要求所需资金中,负债资金占40%,权益资金占60%,按照剩余股利政策分配现金股利。公司发行在外的普通股股数为2000万股。
资料四:公司在2018年有计划地进行外部融资,其部分资金的融资方案如下:溢价发行5年期公司债券,面值总额为900万元,票面利率为9%,发行总价为1000万元,发行费用率为2%;另向银行借款4200万元,年利率为6%。公司适用的企业所得税税率为25%。
要求:
(1)根据资料一,计算:
①2018年A产品的预计销售量;
②2018年A产品的预计销售额。
(2)根据资料二,计算如下指标:
①单位变动资金;
②不变资金总额;
③2018年度预计资金需求量。
(3)根据要求(2)的计算结果和资料三,计算:
①2018年资金总需求中的权益资本数额;
②发放的现金股利总额与每股股利。
(4)根据资料四,不考虑货币时间价值,计算下列指标:
①债券的资本成本率;
②银行借款的资本成本率。
2 甲公司是一家制造企业,近几年公司生产经营比较稳定,并假定产销平衡,公司结合自身发展和资本市场环境,以利润最大化为目标,并以每股收益作为主要评价指标。有关资料如下:
资料一:2016年度公司产品产销量为2000万件,产品销售单价为50元,单位变动成本为30元,固定成本总额为20000万元。假定单价、单位变动成本和固定成本总额在2017年保持不变。
资料二:2016年度公司全部债务资金均为长期借款,借款本金为200000万元,年利率为5%,全部利息都计人当期费用。假定债务资金和利息水平在2017年保持不变。
资料三:公司在2016年年末预计2017年的产销量将比2016年增长20%。
资料四:2017年度的实际产销量与上年年末的预计有出入,年实际归属于普通股股东的净利润为8400万元。2017年年初,公司发行在外的普通股数为3000万股;2017年9月30日,公司增发普通股2000万股。
资料五:2018年7月1日,公司发行可转换债券一批,债券面值为8000万元,期限为5年,2年后可以转换为本公司的普通股,转换价格为每股10元。可转换债券当年发生的利息全部计入当期损益,其对于公司当年净利润的影响数为200万元。公司当年归属于普通股股东的净利润为10600万元,公司适用的企业所得税税率为25%。
资料六:2018年年末,公司普通股的每股市价为31.8元,同行业类似可比公司的市盈率均在25倍左右(按基本每股收益计算)。
要求:
(1)根据资料一,计算2016年边际贡献总额和息税前利润。
(2)根据资料一和资料二,以2016年为基期计算经营杠杆系数、财务杠杆系数和总杠杆系数。
(3)根据要求(2)的计算结果和资料三,计算:
①2017年息税前利润预计增长率;
②2017年每股收益预计增长率。
(4)根据资料四,计算公司2017年基本每股收益。
(5)根据资料四和资料五,计算公司2018年的基本每股收益和稀释每股收益。
(6)根据要求(5)基本每股收益的计算结果和资料六,计算公司2018年年末市盈率,并初步判断市场对于该公司的收益预期是否看好。
3 甲公司是一家国内中小板上市的制造企业,基于公司持续发展需要,公司决定优化资本结构,并据以调整相关股利分配政策。有关资料如下:
资料一:公司已有的资本结构如下:债务资金账面价值为600万元,全部为银行借款本金,年利率为8%,假设不存在手续费等其他筹资费用;权益资金账面价值为2400万元,权益资本成本率采用资本资产定价模型计算。已知无风险收益率为6%,市场组合收益率为10%。公司股票的β系数为2。公司适用的企业所得税税率为25%。
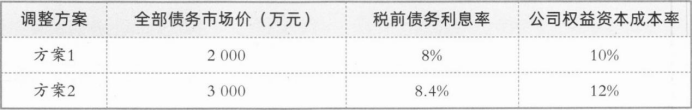
资料二:公司当前销售收入为12000万元,变动成本率为60%,固定成本总额800万元。上述变动成本和固定成本均不包含利息费用。随着公司所处资本市场环境变化以及持续稳定发展的需要,公司认为现有的资本结构不够合理,决定采用公司价值分析法进行资本结构优化分析。经研究,公司提出两种资本结构调整方案,两种方案下的债务资金和权益资本的相关情况如下表所示:
 
假定公司债务市场价值等于其账面价值,且税前债务利息率等于税前债务资本成本率,同时假定公司息税前利润水平保持不变,权益资本市场价值按净利润除以权益资本成本率这种简化方式进行测算。
资料三:公司实现净利润2800万元。为了确保最优资本结构,公司拟采用剩余股利政策。假定投资计划需要资金2500万元,其中权益资金占比应达到60%。公司发行在外的普通股数量为2000万股。
资料四:公司自上市以来一直采用基本稳定的固定股利政策,每年发放的现金股利均在每股0.9元左右。不考虑其他因素影响。
要求:
(1)根据资料一,计算公司的债务资本成本率、权益资本成本率,并按账面价值权数计算公司的平均资本成本率。
(2)根据资料二,计算公司当前的边际贡献总额、息税前利润。
(3)根据资料二,计算两种方案下的公司市场价值,并据以判断采用何种资本结构优化方案。
(4)根据资料三,计算投资计划所需要的权益资本数额以及预计可发放的现金股利,并据此计算每股股利。
(5)根据要求(4)的计算结果和资料四,不考虑其他因素,依据信号传递理论,判断公司改变股利政策可能给公司带来什么不利影响。
找试题 · 找答案 · 找资料 在线模考