简答题 中级财务管理
题号 #6806809

甲公司生产A产品,有关产品成本和预算的信息如下:
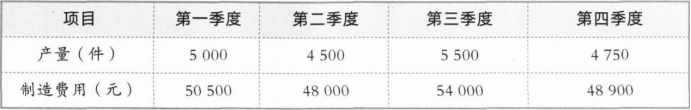
资料一:A产品成本由直接材料、直接人工、制造费用三部分构成,其中制造费用属于混合成本。2019年第一至第四季度A产品的产量与制造费用数据如下所示。
 
资料二:根据甲公司2020年预算,2020年第一季度A产品预计生产量为5160件。
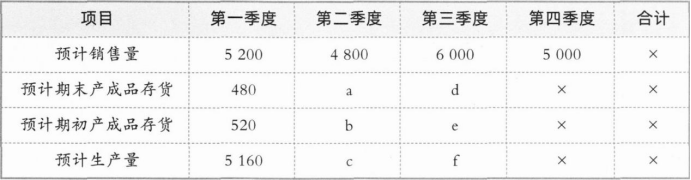
资料三:2020年第一至第四季度A产品的生产预算如下表(单位:件)所示,每季度末A产品的产成品存货量按下一季度销售量的10%确定。
 
注:表内的“×”为省略的数值。
资料四:2020年A产品预算单价为200元,各季度销售收入有70%在本季度收回现金,30%在下一季度收回现金。
要求:
(1)根据资料一,按照高低点法对制造费用进行分解,计算2019年制造费用中单位变动制造费用和固定制造费用总额。
(2)根据要求(1)的计算结果和资料二,计算2020年第一季度A产品的预计制造费用总额。
(3)根据资料三,分别计算表格中a、b、c、d、e、晰代表的数值。
(4)根据资料三和资料四,计算:
①2020年第二季度的销售收入预算总额;
②2020年第二季度的相关现金收入预算总额。

进入在线模考

参考答案

暂无

答案解析

(1)
单位变动制造费用=(54000—48000)/(5500—4500)=6(元/件)
固定制造费用总额=48000—4500×6=21000(元)
(2)2020年第一季度A产品预计制造费用总额=5160×6+21000=51960(元)
(3)
a=6000×10%=600(件)
b=480(件)
c=4800+600—480=4920(件)
d=5000×10%=500(件)
e=600(件)
f=6000+500—600=5900(件)
(4)
2020年第二季度的销售收入预算总额=4800×200=960000(元)
2020年第二季度的相关现金收入预算总额=5200×200×30%+960000×70%=984000(元)
你可能感兴趣的试题

1 乙公司是一家制造企业,长期以来只生产A产品。2018年有关资料如下:
资料一:8月份A产品月初存货量预计为180件,8月份和9月份的预计销售量分别为2000件和2500件。A产品的预计月末存货量为下月销售量的12%。
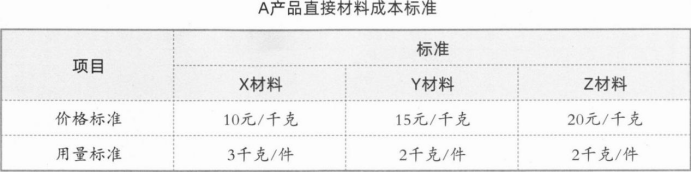
资料二:生产A产品需要耗用X、Y、Z三种材料,其价格标准和用量标准如下表所示。
 
资料三:公司利用标准成本信息编制直接人工预算。生产A产品的工时标准为3小时/件,标准工资率为20元/小时。8月份A产品的实际产量为2200件,实际工时为7700小时,实际发生直接人工成本146300元。
资料四:公司利用标准成本信息,并采用弹性预算法编制制造费用预算,A产品的单位变动制造费用标准成本为18元,每月的固定制造费用预算总额为31800元。
资料五:A产品的预计销售单价为200元/件,每月销售收入中,有40%在当月收取现金,另外的60%在下月收取现金。
资料六:9月份月初现金余额预计为60500元,本月预计现金支出为487500元。公司理想的月末现金余额为60000元且不低于该水平,现金余额不足时向银行借款,多余时归还银行借款,借入和归还金额均要求为1000元的整数倍。不考虑借款利息、增值税及其他因素的影响。
要求:
(1)根据资料一,计算8月份A产品的预计生产量。
(2)根据资料二,计算A产品的单位直接材料标准成本。
(3)根据要求(1)的计算结果和资料三,计算8月份的直接人工预算金额。
(4)根据资料三,计算下列成本差异:
①直接人工成本差异;
②直接人工效率差异;
③直接人工工资率差异。
(5)根据要求(1)的计算结果和资料四,计算8月份制造费用预算总额。
(6)根据要求(1)、(2)的计算结果和资料三、资料四,计算A产品的单位标准成本。
(7)根据资料一和资料五,计算公司9月份的预计现金收入。
(8)根据要求(7)的计算结果和资料六,计算9月份的预计现金余缺,并判断为保持所需现金余额,是否需要向银行借款,如果需要,指出应借人多少款项。
2 甲公司长期以来只生产x产品,公司现组织财务部门进行2021年的财务计划与预算,有关资料如下:
资料一:x产品的单价为1000元/件,单位变动成本为600元/件,2020年的销量为980件,假设该公司目前盈亏临界点作业率为40%。
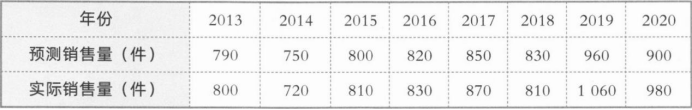
资料二:公司拟采用修正的移动平均法对2021年的全年销售量进行预测,样本期为3期。有关历史数据如下表所示:
 
资料三:受电商大促活动的影响,公司预计x产品在2021年第二季度和第四季度达到销售高峰,分别能实现300件和400件的销量,剩下两个季度销量相同。已知每季度预计期末产成品存货为下一季度预计销售量的10%。
资料四:甲公司各季度的销售收入中,有80%在本季度收到现金,20%在下一季度收到现金。2020年年末应收账款余额为80000元,不考虑增值税及其他因素的影响。
资料五:公司2020年年末的现金余额为62000元,2021年第一季度预计的现金支出为220000元。公司在每季度末的理想现金余额是60000元且不低于该水平。如果当季度现金不足,则向银行取得短期借款;如果当季度现金溢余,则偿还银行短期借款。短期借款的年利率为8%,按季度偿付利息。借款和还款的数额须为1000元的整数倍。假设新增借款发生在季度初,归还借款发生在季度末。
要求:
(1)根据资料一,计算2020年甲公司x产品的下列指标:
①盈亏平衡点销售量;
②固定成本总额;
③安全边际率,并判断其经营安全程度。
(2)根据资料二,计算2021年甲公司x产品的预计销售量。
(3)根据(2)的结果和资料三,为确保第四季度大促活动的库存充足,计算第三季度的预计生产量。
(4)根据资料一、(2)的结果和资料四,计算甲公司2021年第一季度的预计现金收入。
(5)根据(4)的结果和资料五,计算甲公司第一季度资金预算中的:
①现金余缺;
②取得短期借款金额;
③短期借款利息金额;
④期末现金余额。
3 丙公司是一家制造类的上市公司,公司正在对2020年的投融资方案进行筹划,有关资料如下:
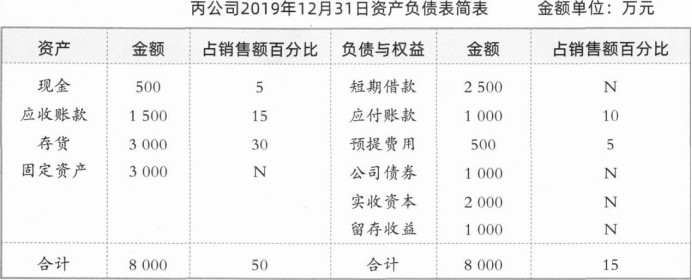
资料一:丙公司2019年12月31日的资产负债表简表及相关信息如下表所示。
 
资料二:丙公司拟通过销售百分比法确定2020年资金需求量。已知丙公司2019年销售额10000万元,销售净利率10%,利润留存率40%,普通股股数2000万股,公司目前的股票市价为10元。丙公司2020年销售额预计增长20%,销售净利率和利润留存率保持不变。
资料三:
为解决资金的缺口,公司打算通过以下两种方式筹集资金:
①溢价发行面值为100元的优先股,年固定股息率为9%,发行价格为120元,发行时筹资费用率为发行价的3%;
②从银行获批100万元的周转信贷额度,约定年利率为10%,承诺费率为0.5%。
资料四:丙公司一直以来对从事智能制造的A公司十分看好,准备在2020年购买A公司股票并打算长期持有,要求达到12%的收益率。已知A公司2019年的每股股利为0.6元,预计未来3年股利以15%的速度高速增长,从第4年开始以9%的速度转入正常增长。A公司当前的股票市价为18元。
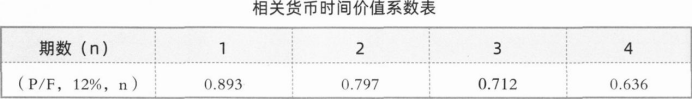
资料五:相关货币时间价值系数表如下表所示:
 
要求:
(1)根据资料一和资料二,计算丙公司2020年下列各项金额:
①因销售增加而增加的资产额;
②因销售增加而增加的负债额;
③因销售增加而需要增加的资金量;
④预计利润的留存额;
⑤外部融资需要量。
(2)根据(1)的结果,如果丙公司2020年需要额外增加固定资产投资100万元,计算外部融资需要量。
(3)根据资料二,计算丙公司2019年的每股收益以及当前的市盈率。
(4)根据资料三,不考虑货币时间价值,计算优先股的资本成本率。
(5)根据资料三,假设丙公司2020年企业预计动用贷款60万元,使用时间为12个月,计算该笔业务预计的借款成本。
(6)根据资料四和资料五,计算A公司:
①高速增长期的股利现值之和;
②正常增长期的股利在第3年年末的现值;
③股票的内在价值。
(7)根据(6)的结果,请给出丙公司是否应当购买A公司股票的决策,并说明理由。
找试题 · 找答案 · 找资料 在线模考