多选题
中级会计实务
题号 #6806935
甲公司对乙公司的长期股权投资采用权益法核算。乙公司发生的下列交易事项中,将导致甲公司长期股权投资账面价值发生变动的有( )。
参考答案
B,C
答案解析
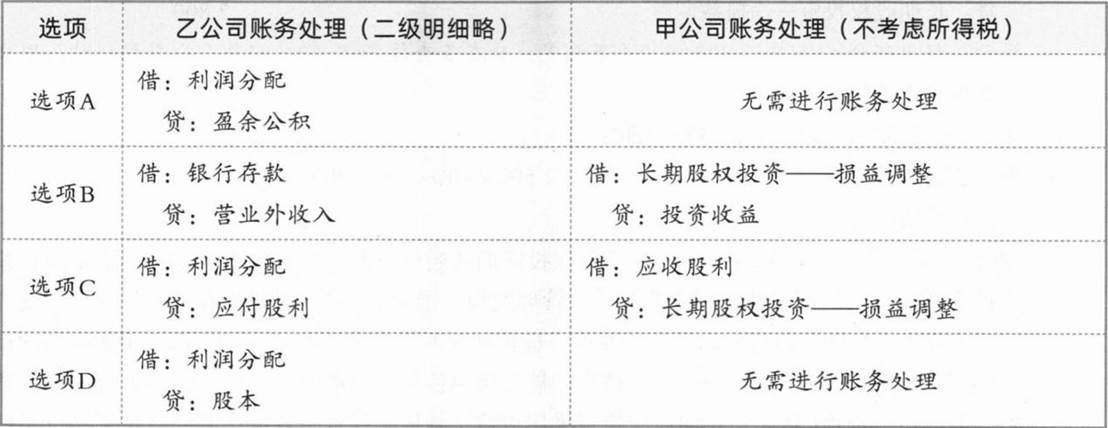
本题考查长期股权投资权益法的核算。权益法的本质是投资方对被投资单位净资产的所有权,即被投资单位的净资产发生增减变动,投资方的长期股权投资应按所享有的份额进行调整,因此本题解题关键是找到影响乙公司所有者权益的事项。本题中,选项A“提取法定盈余公积”和选项D“实际发放股票股利”均属于被投资方乙公司所有者权益内部的增减变动,所有者权益总额不变,甲公司无需进行账务处理,不影响甲公司长期股权投资账面价值,选项AD错误;选项B“接受非关联方的现金捐赠”,乙公司应确认为营业外收入,影响乙公司当年实现净利润,进而影响其净资产,甲公司应相应调整长期股权投资,选项B正确;选项C“宣告分派现金股利”实质上是将净利润向股东进行分配,将导致乙公司净资产减少,甲公司应相应调整长期股权投资,选项C正确。本题甲、乙公司应编制的会计分录如下:
你可能感兴趣的试题
A. 2×21年末甲公司对乙公司长期股权投资账面价值为2800万元
B. 2×22年乙公司的亏损额甲公司应按比例全额冲减长期股权投资账面价值
C. 2×23年乙公司实现盈利甲公司应按比例确认的投资收益金额为1000万元
D. 2×23年乙公司实现盈利甲公司应按比例确认的投资收益金额为200万元
A.同一控制下企业合并取得股权投资时,发生的审计费、评估费
B.发行权益性证券的发行费用
C.长期股权投资采用成本法核算,被投资单位实现的净利润
D.长期股权投资采用权益法核算,投资企业应享有的被投资单位实现的净损益的份额
A.采用权益法核算的长期股权投资,被投资方宣告分配现金股利时
B.采用成本法核算的长期股权投资,被投资方宣告分配现金股利时
C.采用权益法核算的长期股权投资,被投资方实现净利润时
D.采用成本法核算的长期股权投资,实际收到现金股利时