单选题
中级会计实务
题号 #6806989
甲公司在资产负债表日无形资产的原值为500万元,已提摊销150万元,已提减值准备100万元。其公允价值为300万元,预计处置费用为5万元,预计未来现金流量的现值为280万元。则该公司应计提的无形资产减值准备为( )万元。
参考答案
D
答案解析
本题考查资产减值损失的计算。资产可收回金额确定后,如果可收回金额低于其账面价值,企业应当将资产的账面价值减记至可收回金额,减记的金额确认为资产减值损失,计入当期损益,同时计提相应的资产减值准备。本题中,无形资产的账面价值=500(原值)-150(累计摊销)-100(累计计提的减值准备)=250(万元);其公允价值减去处置费用后的净额=300—5=295(万元),预计未来现金流量的现值为280万元,可收回金额应为公允价值减去处置费用后的净额与未来现金流量的现值二者中的较高者,所以可收回金额为295万元,高于无形资产账面价值,故该无形资产未发生减值,应计提的无形资产减值准备为0,选项D正确;选项A错误,误将可收回金额高于账面价值的差额确认为减值损失;选项BC错误,无形资产属于《企业会计准则第8号——资产减值》准则规范的资产,即便有以前年度计提的减值准备,以后期间也不得转回。
【陷阱提示】同学们常将“孰高”与“孰低”混淆,现将可收回金额以及减值损失的确定以下图呈现,帮助同学们捋清逻辑:
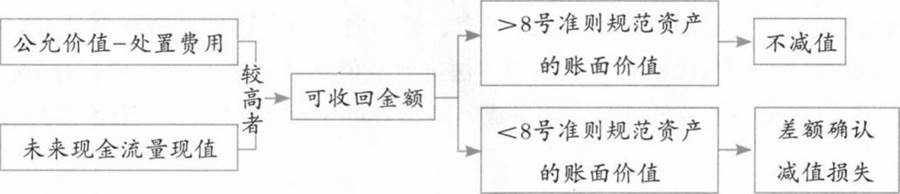
【陷阱提示】同学们常将“孰高”与“孰低”混淆,现将可收回金额以及减值损失的确定以下图呈现,帮助同学们捋清逻辑:
你可能感兴趣的试题
A.979.8
B.994
C.1012.11
D.1065
A.与筹资活动有关产生的现金流入
B.为实现资产持续使用过程中产生现金流入所必需的预计现金流出
C.资产使用寿命结束时处置资产收到的现金流入
D.与将来可能会发生的、已作出承诺的重组事项