单选题
中级会计实务
题号 #6807117
2×23年8月1日,甲公司与乙公司签订办公楼建造合同,根据合同约定,甲公司在乙公司现有土地上建造一幢办公楼,合同价款3000万元,预计总成本为2200万元。2×24年1月1日,甲公司与乙公司签订补充协议,将原办公楼的高度由原来的5层变更为8层,合同增加造价1600万元(系公允价值),预计成本增加1200万元。不考虑相关税费等因素,下列表述正确的是( )。
参考答案
C
答案解析
本题考查合同变更的会计处理。由于合同变更后拟提供的剩余服务与在合同变更日或之前已提供的服务不可明确区分(即合同仍为单项履约义务),因此,甲公司应当将合同变更作为原合同的组成部分进行会计处理,选项C正确,选项ABD错误。
【陷阱提示】合同变更的类别是常见易混易错点,现为各位同学整理如下:
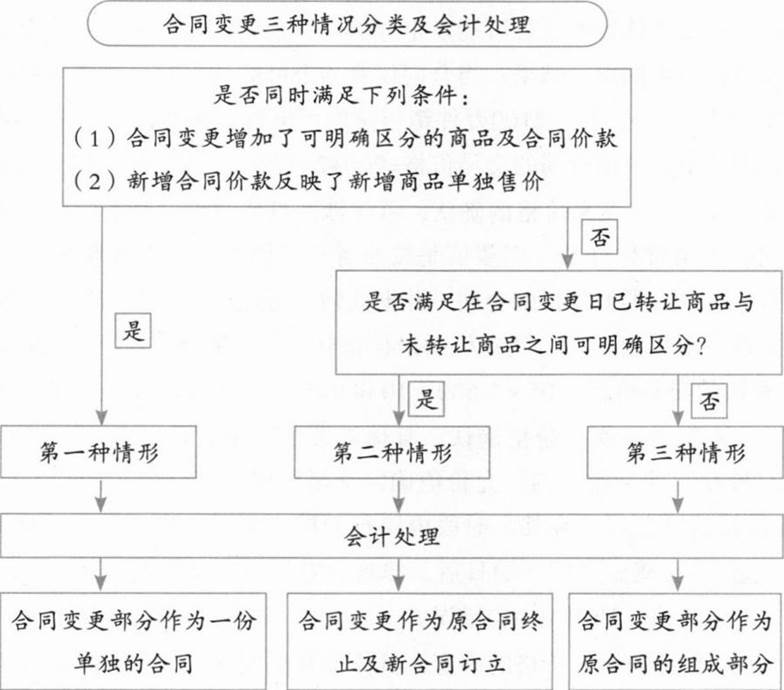
【陷阱提示】合同变更的类别是常见易混易错点,现为各位同学整理如下:
你可能感兴趣的试题
A.与乙公司签订销售合同,同时负责将货物运送至乙公司指定的仓库,货物运送至乙公司经其验收后控制权转移,则应将货物销售和运输服务作为一项单项履约义务
B.与丙公司签订包工包料建造仓库合同,则应将工费和料费作为两项单项履约义务
C.与丁公司签订销售软件并负责安装合同,该项安装属于简易程序,其他供应商也可以完成安装,甲公司经常单独出售安装服务,则应将销售软件和安装作为一项单项履约义务
D.与戊公司签订专用设备和专业配套软件销售合同,该设备需配套专用软件才能正常使用,甲公司将设备和软件作为两项单项履约义务
A.1000
B.1200
C.1130
D.1356