单选题
中级会计实务
题号 #6807224
2×22年12月31日,甲公司与乙公司签订租赁协议,于当日起将自用办公楼出租给乙公司使用,甲公司将该办公楼划分为投资性房地产,采用公允价值模式计量。当日,该办公楼的原值为10000万元,已计提折旧20年,每年计提折旧额为100万元,与税法一致。当日,该投资性房地产公允价值为12000万元, 2×23年12月31日该办公楼的公允价值为12500万元。不考虑其他因素,该投资性房地产 2×23年12月31Et的计税基础是( )万元。
参考答案
A
答案解析
本题考查资产的计税基础。公允价值模式计量的投资性房地产,账面价值=投资性房地产期末公允价值;计税基础=投资性房地产原值一按税法标准计提的投资性房地产累计折旧(摊销)。本题中,该投资性房地产 2×23年12月31日的计税基础=10000—100×(20+1)=7900(万元),选项A正确,选项BCD错误。
【陷阱提示】资产的计税基础属于高频考点,常考项目如下:
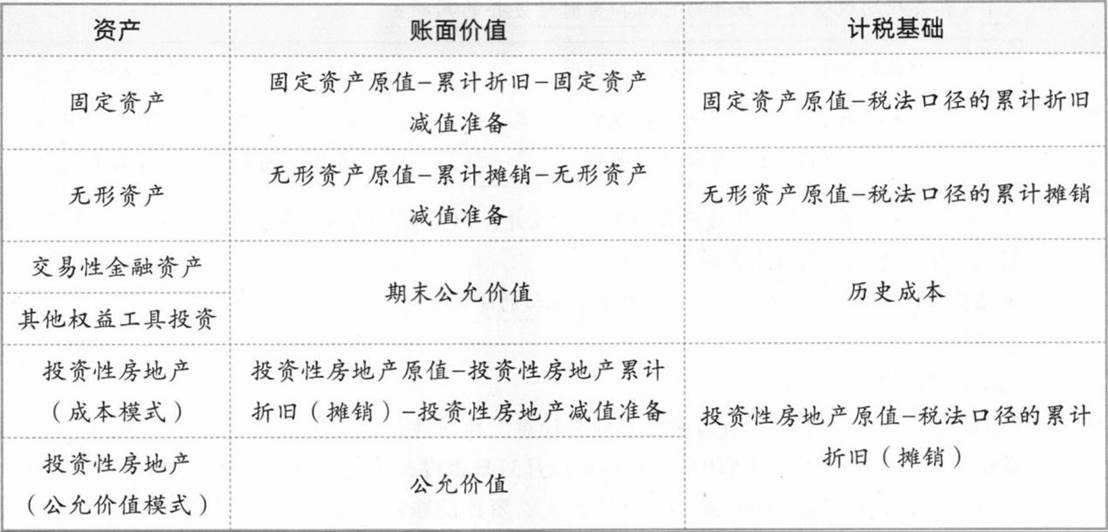
【陷阱提示】资产的计税基础属于高频考点,常考项目如下:
你可能感兴趣的试题
A.800
B.200
C.600
D.0
A.0
B.2000
C.8000
D.10000