判断题 中级会计实务
题号 #6807410

前期重要差错采用追溯重述法涉及损益类会计科目时,应用“以前年度损益调整”科目进行核算。(  )

A.错
B.对
进入在线模考

参考答案

1

答案解析

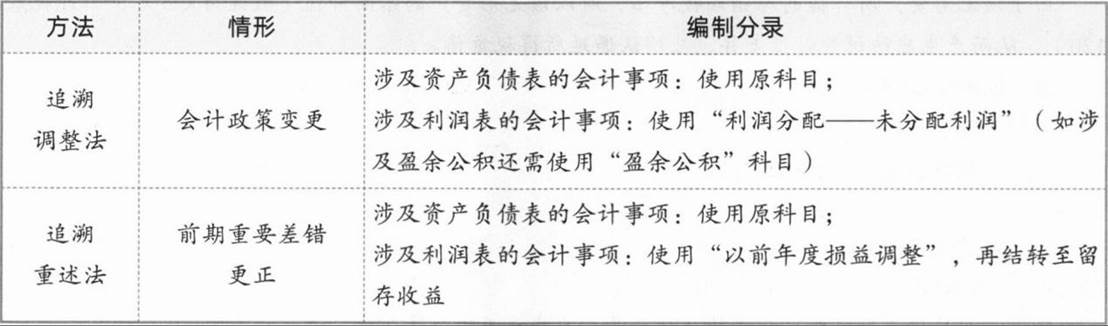
本题综合考查会计政策变更、前期差错更正的会计处理。对于追溯调整法,涉及损益类事项时应用“以前年度损益调整”科目进行核算,之后再将其金额结转至留存收益。本题表述正确。
【陷阱提示】追溯调整法及追溯重述法会计处理的对比见下表:
你可能感兴趣的试题

2 2×23年度,甲公司与销售业务相关的会计处理如下:
资料一: 2×23年6月30日正式建造完成并交付使用的一座核电站,该设施用于生产产品,成本为200000万元,预计使用寿命为40年,预计净残值为零,采用年限平均法计提折旧。据国家法律和行政法规、国际公约等规定,企业应承担环境保护和生态恢复等义务。
 2×23年6月30日预计40年后该核电站核设施弃置时,将发生弃置费用20000万元,其现值为2840万元(折现率为5%)。
甲公司 2×23年对上述交易进行如下会计处理:
借:固定资产200000
  贷:在建工程200000
借:制造费用2500
  贷:累计折旧2500
资料二: 2×23年12月15日,甲公司作为政府推广使用B产品的中标企业,以市场价格300万元减去财政补贴资金30万元后的价格,将其生产的成本为260万元的B产品出售给丙公司,该产品的控制权已转移,甲公司确认销售收入270万元并结转销售成本260万元, 2×23年12月20日,甲公司收到销售B产品的财政补贴资金30万元并存人银行,甲公司将其确认为其他收益。
资料三: 2×23年12月31日,甲公司将其生产的成本为800万元的C产品以995万元的价格出售给丁公司,该产品的控制权已转移,款项已收存银行。合同约定,该产品自售出之日起一年内如果发生质量问题,甲公司提供免费维修服务,该维修服务构成单项履约义务。C产品的单独售价为990万元,一年期维修服务的单独售价为10万元, 2×23年12月31日,甲公司确认了销售收入995万元,结转了销售成本800万元。本题不考虑增值税、企业所得税等税费以及其他因素。编制会计分录时直接使用相关会计科目,无需替换。
要求:
(1)判断甲公司 2×23年6月30日确认固定资产及计提折旧时的会计处理是否正确,并说明理由;如果不正确,请编制正确的会计分录。
(2)判断甲公司 2×23年12月20日将收到的财政补贴资金计入其他收益的会计处理是否正确,并说明理由;如果不正确,请编制正确的会计分录。
(3)判断甲公司 2×23年12月31日确认收入和结转销售成本的会计处理是否正确,并说明理由;如果不正确,请编制正确的会计分录。
(答案中的金额用“万元”表示)
找试题 · 找答案 · 找资料 在线模考