多选题
会计
题号 #6818006
(根据2023年教材新增内容编写)2x22 年初,甲公司向其60名中层以上管理人员每人授予10万 份现金股票增值权,这些激励对象从2x22年1月1日起在 该公司连续服务4年即可按照股价的增长幅度获得现金。 该增值权在2x22年初、2x22年末和2x23年末的公允价值 分别为7元/份、8元/份和9元/份。 2x23年12月31日,甲公司将向激励对象授予的每人 10万份现金股票增值权修改为授予每人10万股股票期权 ,这些激励对象从2x24年1月1日起在该公司连续服务3年 ,即可以每股5元购买10万股甲公司股票。 每份期权在2x23年末12月31日的公允价值为12元。至2x22 年12月31 日,有2名激励对象离开甲公司,甲公司预计未来还会有 2人离开公司;至2x23年12月31日,累计有3名激励对象离开公司, 甲公司预计未来还会有1人离开公司。假定不考虑其他因素。甲公 司下列会计处理中正确的有( )。
参考答案
A,C,D
答案解析
以现金结算的股份支付应按每个资产负债表日的
公允价值计量,选项A正确;
在修改日,企业应当按照所授予权益工具当日的
公允价值计量以权益结算的股份支付,将已取得的服务计
入资本公积,选项B错误;
2x22年12月31日,甲公司按照承担负债的公允
价值,将当期取得的服务计入管理费用和应付职工薪酬,
金额=(60-2-2)×10×8×1/4=1120(万元),选项C正确;
2x23年12月31日,甲公司将以现金结算的股份支付
修改为以权益结算的股份支付,等待期由4年延长至5年,甲
公司应当按照权益工具在修改日的公允价值,将已取得的服
务计入资本公积,金额=(60-3-1)×10×12×215=2688(万元),
同时终止确认已确认的负债1120万元,两者的差额计入管理
费用,金额=2688-1120=1568(万元),选项D正确。
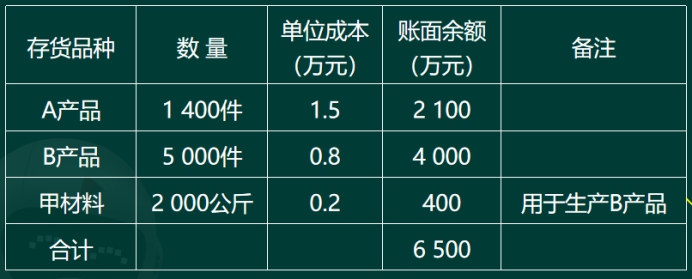 2×17年12月31日,A产品市场销售价格为每件1.2万元,
预计销售税费为每件0.1万元。B产品市场销售价格为每件1.6
万元,预计销售税费为每件0.15万元。甲材料的市场销售价格
为0.15万元/公斤。现有甲材料可用于生产350件B产品,用甲
材料加工成B产品的进一步加工成本为0.2万元/件。
2×16年12月31日A产品和B产品存货跌价准备账面余额分
别为40万元和100万元,2×17年销售A产品和B产品分别结转
存货跌价准备20万元和60万元。
(1)计算H股份有限公司2×17年12月31日计提或转回的
存货跌价准备,并编制有关会计分录。