简答题
中级财务管理
题号 #6823563
D公司是一家服装加工企业,2×11年营业
收入为3 600万元,营业成本为1 800万元,日购货成本为
5万元。该公司与经营有关的购销业务均采用赊账方式。假
设一年按360天计算。D公司2×11年12月31日简化的资产
负债表如下表所示:
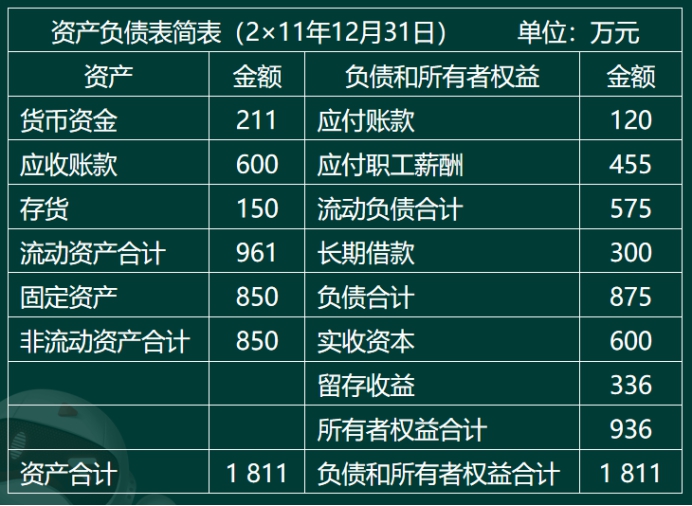
(1)计算D公司2×11年的营运资金数额。
(2)计算D公司2×11年的应收账款周转期、应付账款周 转期、存货周转期以及现金周转期(为简化计算,应收账 款、存货、应付账款的平均余额均以期末数据代替)。
(3)在其他条件相同的情况下,如果D公司利用供应商提 供的现金折扣,则对现金周转期会产生何种影响?
(4)在其他条件相同的情况下,如果D公司增加存货,则 对现金周转期会产生何种影响?
参考答案
暂无
答案解析
(1)
2×11年营运资金数额 =流动资产-流动负债=961-575=386(万元)
(2)
应收账款周转期=600/(3600/360)=60(天)
应付账款周转期=120/5=24(天)
存货周转期=150/(1800/360)=30(天)
现金周转期=60+30-24=66(天)
(3)利用现金折扣会缩短应付账款的周转期,在其他条件 不变的情况下,会使现金周转期增加。
(4)增加存货会延长存货周转期,在其他条件不变的情况 下,会使现金周转期增加。
2×11年营运资金数额 =流动资产-流动负债=961-575=386(万元)
(2)
应收账款周转期=600/(3600/360)=60(天)
应付账款周转期=120/5=24(天)
存货周转期=150/(1800/360)=30(天)
现金周转期=60+30-24=66(天)
(3)利用现金折扣会缩短应付账款的周转期,在其他条件 不变的情况下,会使现金周转期增加。
(4)增加存货会延长存货周转期,在其他条件不变的情况 下,会使现金周转期增加。