简答题
财务成本管理
题号 #6823749
上海东方公司是亚洲地区的玻璃套装门分销商,套装门在香港生产然后运至上海。
管理当局预计年度需求量为10000套。
套装门购进单价为395元(包括运费,单位是人民币,下同)。
与订购和储存这些套装门相关的资料如下:
(1)去年订单共22份,总处理成本13400元,其中固定成本10760元,预计未来成本性态不变。
(2)虽然对于香港原产地商品进入大陆已经免除关税,但是对于每一张订单都要经双方海关检查,其费用为280元。
(3)套装门从香港运抵上海后,接收部门要进行检查。
为此雇佣一名检验人员,每月支付工资3000元,此外每个订单检验工作需要8小时,发生变动费用每小时2.50元。
(4)公司租借仓库来储存套装门,估计成本为每年2500元,另外加上每套门4元。
(5)在储存过程中会出现破损,估计破损成本平均每套门28.50元。
(6)占用资金利息等其他储存成本每套门20元。
(7)从发出订单到货物运到上海需要6个工作日。
(8)为防止供货中断,东方公司设置了100套的保险储备。
(9)东方公司每年营业50周,每周营业6天。
要求:
(1)计算经济订货量模型中“每次订货的单位变动成本”。
(2)计算经济订货量模型中“单位储存变动成本”。
(3)计算经济订货量。
(4)计算每年与经济订货量相关的存货总成本。
(5)计算再订货点。
(6)计算每年与储备存货相关的总成本。
参考答案
暂无
答案解析
(1)每次订货的单位变动成本=
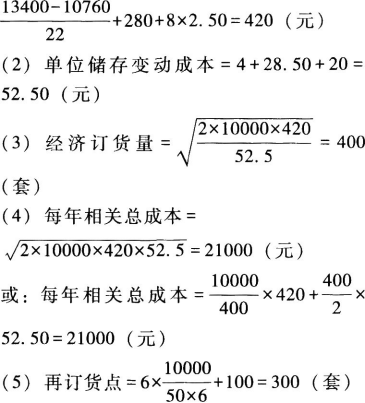
(6)
每年与储备存货相关的总成本=总购置成本+与批量有关的存货总成本+固定成本
=10000×395+21000+( 10760+3000×12+52.5×100+2500)
=4025510(元)。
(6)
每年与储备存货相关的总成本=总购置成本+与批量有关的存货总成本+固定成本
=10000×395+21000+( 10760+3000×12+52.5×100+2500)
=4025510(元)。
你可能感兴趣的试题
1
ABC公司产销的甲产品持续盈利,目前供不应求,公司正在研究是否扩充其生产能力。
有关资料如下:
(1)该种产品批发价格为每件5元,变动成本为每件4.1元。本年销售200万件,已经达到现有设备的最大生产能力。
(2)市场预测显示未来4年每年销量可以达到400万件。
(3)投资预测:为了增加一条年产200万件的生产线,需要设备投资600万元;预计第4年年末设备的变现价值为100万元;
生产部门估计需要增加的营运资本为新增销售额的16%,在年初投入,在项目结束时收回;
该设备能够很快安装并运行,可以假设没有建设期。
(4)设备开始使用前需要支出培训费8万元;该设备每年需要运行维护费8万元。
(5)税法规定该类设备使用年限5年,直线法计提折旧,残值率5%。
(6)公司目前的β权益为1.75,产权比率为1,预计公司未来会调整资本结构,产权比率降为2/3。
(7)目前无风险利率5%,市场风险溢价率7%,债务税前资本成本12%,企业所得税税率25%。
要求:
(1)计算扩大生产规模后的项目资本成本(保留百分位整数)。
(2)计算扩大生产规模后的项目净现值,并判断扩大生产规模是否可行。
单位:万元
(3)若该设备也可以通过租赁方式取得。租赁公司要求每年租金123万元,租期4年,租金在每年年初支付,租赁期内不得退租,租赁期满设备所有权不转移。设备运行维护费由ABC公司承担。
租赁设备开始使用前所需的培训费8万元由ABC公司承担。确定租赁相比自行购买决策的相关现金流量,并计算租赁净现值,为简便起见按税后有担保借款利率作为折现率。
单位:万元
(4)判断利用租赁设备扩充生产能力的方案是否可行,并说明理由。
有关资料如下:
(1)该种产品批发价格为每件5元,变动成本为每件4.1元。本年销售200万件,已经达到现有设备的最大生产能力。
(2)市场预测显示未来4年每年销量可以达到400万件。
(3)投资预测:为了增加一条年产200万件的生产线,需要设备投资600万元;预计第4年年末设备的变现价值为100万元;
生产部门估计需要增加的营运资本为新增销售额的16%,在年初投入,在项目结束时收回;
该设备能够很快安装并运行,可以假设没有建设期。
(4)设备开始使用前需要支出培训费8万元;该设备每年需要运行维护费8万元。
(5)税法规定该类设备使用年限5年,直线法计提折旧,残值率5%。
(6)公司目前的β权益为1.75,产权比率为1,预计公司未来会调整资本结构,产权比率降为2/3。
(7)目前无风险利率5%,市场风险溢价率7%,债务税前资本成本12%,企业所得税税率25%。
要求:
(1)计算扩大生产规模后的项目资本成本(保留百分位整数)。
(2)计算扩大生产规模后的项目净现值,并判断扩大生产规模是否可行。
单位:万元
|
时间(年末) |
0 |
1 |
2 |
3 |
4 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
税后营业现金流量 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
各年净现金流量 |
|
|
|
|
|
|
折现系数 |
|
|
|
|
|
|
现金流量现值 |
|
|
|
|
|
|
净现值 |
|
|
|
|
|
(3)若该设备也可以通过租赁方式取得。租赁公司要求每年租金123万元,租期4年,租金在每年年初支付,租赁期内不得退租,租赁期满设备所有权不转移。设备运行维护费由ABC公司承担。
租赁设备开始使用前所需的培训费8万元由ABC公司承担。确定租赁相比自行购买决策的相关现金流量,并计算租赁净现值,为简便起见按税后有担保借款利率作为折现率。
单位:万元
|
时间(年末) |
0 |
1 |
2 |
3 |
4 |
|
租赁: |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
租赁相关现金流量 |
|
|
|
|
|
|
折现系数 |
|
|
|
|
|
|
租赁相关现金流量现值 |
|
|
|
|
|
|
租赁相关现金流量现值合计 |
|
|
|
|
|
|
自行购买: |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
自行购买相关现金流量 |
|
|
|
|
|
|
折现系数 |
|
|
|
|
|
|
自行购买相关现金流量现值 |
|
|
|
|
|
|
自行购买相关现金流量现值合计 |
|
|
|
|
|
|
租赁净现值 |
|
|
|
|
|
(4)判断利用租赁设备扩充生产能力的方案是否可行,并说明理由。
A.基准利率是央行实现货币政策目标的重要手段之一,不受市场供求关系的影响
B.通货膨胀溢价是弥补预期资金购买力下降的风险
C.流动风险溢价是弥补预期市场利率上升导致价格下跌的风险
D.通常可以将纯粹利率作为名义无风险利率