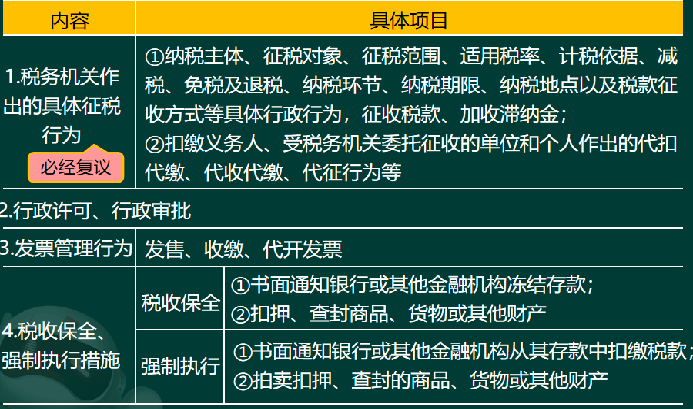
多选题 税法 题号 #6832255 下列属于税务行政复议受理范围的有( )。 A.税务机关作出的行政处罚行为 B.税务机关作出的税收保全措施 C.税务机关作出的征税行为 D.税务机关发出的企业涉税风险提醒 收起答案及解析 进入在线模考 参考答案 A,B,C 答案解析 你可能感兴趣的试题 1 某石化生产企业为增值税一般纳税人,该企业原油生产成本为1 400元/吨,最近时期同类原油的平均不含税销售单价1 650元/吨,2022年9月生产经营业务如下(题中涉及原油均为同类同质原油): (1)开采原油8万吨,采用直接收款方式销售原油5万吨.取得不含税销售额8 250万元,另外收取含税运费9.04万元,由石化企业的车辆自行负责运输一并开具货物销售发票。 (2)采用分期收款方式销售原油5万吨,合同约定分3个月等额收回价款.每月应收不含税销售额2 800万元,9月按照合同约定收到本月应收款项。 (3)将开采的原油1.2万吨对外投资,取得10%的股份,开采原油过程中用于加热用原油0.1万吨。 (4)将开采的同类原油2万吨移送非独立炼油部门加工生产汽油,当月销售自产的汽油0.1万吨,取得不含税销售额400万元。 (5)购置炼油机器设备,取得增值税专用发票,注明税额25.5万元,支付运输费用取得增值税专用发票,注明税额0.27万元。已知:原油成本利润率10%,资源税税率6%,汽油1吨=1 388升,消费税税率1.52元/升,本月取得的相关凭证均符合税法规定,并在当期抵扣进项税额。 要求:根据上述资料,按照下列序号回答问题,如有计算需计算出合计数。 (1)计算业务(1)应纳资源税。 (2)计算业务(2)9月应纳资源税。 (3)计算业务(3)应纳资源税。 (4)指出业务(4)将原油移送用于生产加工汽油是否征收资源税和增值税,说明 理由:如需征收,计算其应纳的资源税和增值税。 (5)计算该企业当月应纳消费税。 (6)计算该企业当月应纳增值税。 查看解析 → 2 位于市区的某连锁娱乐企业是增值税一般纳税人,主要经营室内游艺设施。2022年11月经营业务如下: (1)当月游艺收入价税合计636万元,其中门票收入为300万元、游戏机收入为336万元。当月通过税控系统实际开票价款为280万元。 (2)当月以融资性售后回租形式融资,作为承租人向出租人出售一台设备,设备公允价值为80万元。 (3)当月举办了卡通人物展览,消费者购买周边产品优惠10%。当月售出的周边产品原价为10万元,优惠活动价为9万元。购物发票注明价税合计金额为10万元,优惠的10%以现金形式返还给消费者。 (4)进口一台应征消费税的小轿车,用于高管个人消费,关税完税价格为70万元。 (5)当月申报抵扣的增值税专用发票的进项税额合计40万元,其中包含:由于仓库管理员失职丢失的一批玩偶,进项税额为3万元;外购用于公司周年庆典的装饰用品,进项税额为4万元,外购用于发放给优秀员工的手机,进项税额为2万元。 (6)该企业符合增值税加计抵减的条件,上期末加计抵减额余额为6万元。(其它相关资料:进口小轿车的关税税率为15%,消费税税率为5%,进口业务当月取得海关进口增值税专用缴款书,上述业务涉及的相关票据均已申报抵扣。) 要求:根据上述资料,按下列顺序计算回答问题,如有计算需计算出合计数。 (1)计算业务(1)的销项税额。 (2)回答业务(2)出售设备的行为是否应缴纳增值税并说明理由。 (3)计算业务(3)的销项税额。 (4)判断业务(3)在不考虑其他商业因素的情况下,是否存在税务规划的空间。如存在税务规划空间,请说明规划方法以及依据。 (5)计算业务(4)应缴纳的进口关税、消费税、车辆购置税以及进口环节增值税。 (6)计算当期可以计提加计抵减额的进项税额。 (7)计算当期应向税务机关缴纳的增值税。 (8)计算可以结转下期抵减的增值税加计抵减额。 查看解析 → 3 下列属于中央政府固定收入的是( )。 A.车船税B.环境保护税C.房产税D.车辆购置税 查看解析 →