某企业于2023年初进行价值评估,2022年有关资料如下:
(1)2022年利润表有关数据指标为:营业收入1000万元,营业成本率为60%,税金及附加占营业收入的5%,销售、管理费用(不含折旧与摊销)占营业收入的10%,折旧与摊销占营业收入5%。不考虑其他因素。
(2)2022年末资产总额为640万元,资产负债率为50%。已知:资产总额全部为经营性资产,其中:流动资产合计为240万元,非流动资产合计为400万元。经营性负债合计为200万元,其中:经营流动负债为80万元,经营长期负债为120万元。
(3)根据预测,预计2023年和2024年,企业将会高速增长,营业收入增长率分别为10%和8%,从2025年起转为正常增长。预计高速增长阶段利润表中的各项目占营业收入的比例不变。经营营运资本增长8%,净经营性长期资产增长率为5%。从2025年开始将现金流量的增长率将会稳定在5%。
(4)企业目前净财务杠杆比率为目标财务杠杆比率,按照剩余股利政策分配股利,净负债平均税后利息率为4%。
(5)该企业为非上市公司,对公司资本成本估计采用可比公司法。经分析某上市公司C公司具备可比公司的条件,适用的所得税率为2%。C公司目前有上市债券,该债券剩余期限为5年、面值 1000元,票面利率6%,每年末付息一次,发行价格960元,发行费用率为发行价格的2%。C公司普通股β系数1.5,资本结构(负债/权益)为2/3。
(6)目前市场上无风险报酬率3.4%,市场组合必要报酬率7.4%。
(7)该公司适用的企业所得税税率25%。
要求:(1)计算2022年税后经营净利润。
(2)根据资料(1)(2(3)(4),对2023年和2024年有关财务数据进行合理预测,并填列表1和表2。
表1:
|
利润表项目: |
2022年 |
2023年 |
2024年 |
|
营业收入 |
|
|
|
|
营业成本 |
|
|
|
|
税金及附加 |
|
|
|
|
销售与管理费用 |
|
|
|
|
折旧与摊销 |
|
|
|
|
税前经营利润 |
|
|
|
|
经营利润所得税 |
|
|
|
|
税后经营净利润 |
|
|
|
|
税后利息费用 |
|
|
|
|
净利润 |
|
|
|
|
资产负债表项目: |
2022年末 |
2023年末 |
2024年末 |
|
经营营运资本 |
|
|
|
|
净经营长期资产 |
|
|
|
|
净经营资产 |
|
|
|
表2:
|
项目 |
2023年 |
2024年 |
|
|
|
|
|
|
|
|
|
|
|
|
|
营业现金毛流量 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
营业现金净流量 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
实体现金流量 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
债务现金流量 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
股权现金流量 |
|
|
(3)根据资料(5)(6)(7)估计企业加权平均资本成本。
(4)评估该企业2022年末的实体价值,假设债务价值为净负债的账面价值,计算企业股权价值。
参考答案
答案解析
税后经营净利润=1000×(1-60%-5%-10%-5%)×(1-25%)=150(万元)
(2)根据资料(1)(2(3)(4),对2023年和2024年有关财务数据进行合理预测,并填列表1和表2。
表1:
|
利润表项目: |
2022年 |
2023年 |
2024年 |
|
营业收入 |
1000 |
1100 |
1188 |
|
营业成本(60%) |
600 |
660 |
712.8 |
|
税金及附加(5%) |
50 |
55 |
59.4 |
|
销售与管理费用(10%) |
100 |
110 |
118.8 |
|
折旧与摊销(5%) |
50 |
55 |
59.4 |
|
税前经营利润 |
200 |
220 |
237.6 |
|
经营利润所得税 |
50 |
55 |
59.4 |
|
税后经营净利润 |
150 |
165 |
178.2 |
|
税后利息费用 |
4.8 |
5.09 |
5.4 |
|
净利润 |
145.2 |
159.91 |
172.8 |
|
资产负债表项目: |
2022年末 |
2023年末 |
2022年末 |
|
经营营运资本 |
160 |
172.8 |
186.62 |
|
净经营长期资产 |
280 |
294 |
308.7 |
|
净经营资产 |
440 |
466.8 |
495.32 |
【解析】2022年净负债=640×50%-200=120
净负债/净经营资产=120/440=27.27%
税后利息费用=120×4%=4.8
净利润=150-4.8=145.2
2023年净负债=466.8×27.27%=127.30
税后利息费用=127.3×4%=5.09
2023年净利润=165-5.09=159.91
2024年净负债=495.32×27.27%=135.07
税后利息费用=135.07×4%=5.4
2024年净利润=178.2-5.4=172.8
表2:
|
项目 |
2023年 |
2024年 |
|
税后经营净利润 |
165 |
178.2 |
|
折旧与摊销 |
55 |
59.4 |
|
营业现金毛流量 |
220 |
237.6 |
|
经营营运资本本期增加额 |
12.8 |
13.82 |
|
营业现金净流量 |
207.2 |
223.78 |
|
净经营长期资产本期增加额 |
14 |
14.7 |
|
折旧与摊销 |
55 |
59.4 |
|
资本支出 |
69 |
74.1 |
|
实体现金流量 |
138.2 |
149.68 |
|
税后利息费用 |
5.09 |
5.4 |
|
净负债本期增加 |
7.30 |
7.77 |
|
债务现金流量 |
-2.21 |
-2.37 |
|
股利 |
140.41 |
152.05 |
|
股权净资本增加 |
0 |
0 |
|
股权现金流量 |
140.41 |
152.05 |
【解析】2023年
股利=159.91-(12.8+14)×72.73%=140.42
股权现金流量=140.42-0=140.42
2024年
股利=172.8-(13.82+14.7)×72.73%=152.06
股权现金流量=152.06-0=152.06
(3)根据资料(5)(6)(7)估计企业加权平均资本成本。
①估计债务资本成本
1000×6%×(P/A,r,5)+1000×(P/F,r,5)=960×(1-2%)=940.8
当r=7%时, 1000×6%×(P/A,7%,5)+1000×(P/F,7%,5)=959.01
当r=8%时, 1000×6%×(P/A,8%,5)+1000×(P/F,8%,5)=920.16
(r-7%)/(8%-7%)
=(940.8-959.01)/ (920.16-959.01)
r=7.47%
税后债务资本成本=7.47%×(1-25%)=5.6%
②估计股权资本成本
β资产=1.5/[1+(1-25%)×2/3]=1
β权益=1×[1+(1-25%)×1/1]=1.75
股权资本成本=3.4%+1.75×(7.4%-3.4%)=10.4%
③估计加权平均资本成本
加权资本成本=5.6%×50%+10.4%×50%=8%
(4)根据(2)(3)的计算结果,并结合资料(3)和资料(4),评估该企业2022年末的实体价值。
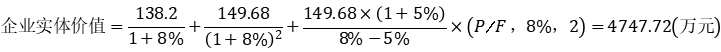
企业股权价值=4747.72-120=4627.72(万元)