单选题
中级金融专业
题号 #6843471
某公司打算运用6个月期的沪深300股价指数期货,为其价值600万元的股票组合套期保值,该组合的口值为1.2,当时的期货价格为400元,则该公司应卖出的期货合约数量为( )份。
参考答案
D
答案解析
股指期货最佳套期保值数量为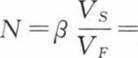 股票组合与期货标的股指的口系数×股票组合价值/单位股指期货合约的价值一股票组合价值/(单价×数量)=1.2X 6 000 000/(400×300)=60(份)。
你可能感兴趣的试题
A.先放开货币市场利率和债券市场利率
B.先放开本币存款利率,再放开外币存款利率
C.建立健全由市场供求决定的利率形成机制
D.中央银行通过货币政策工具引导市场利率