单选题
中级金融专业
题号 #6878583
2019年11月20日,某基金管理者持有2000万美元的美国政府债券,他担心市场利率在未来6个月内将剧烈波动。因此他希望卖空2020年6月到期的长期国债期货合约,该合约目前市价为94.1875美元.该合约规模为10万美元面值的长期国债,因此每份合约价值94187.50美元。假设需保值的债券平均久期为8年,长期国债期货合约的平均久期为10.3年。则为进行套期保值,他应卖空的期货合约数为()份。
参考答案
B
答案解析
本题考查金融期货的套期保值: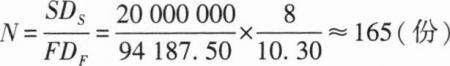 。公式中,S和DS分别表示需进行套期保值资产的价格和久期,F表示利率期货的价格,DF表示期货合约标的债券的久期。
你可能感兴趣的试题
A.融资租赁合同是不可单方解除的合同
B.融资租赁合同是投资租赁一体化合同
C.融资租赁合同是一种双务、有偿合同
D.融资租赁合同是一种诺成、要式合同