简答题
案例分析
题号 #6880368
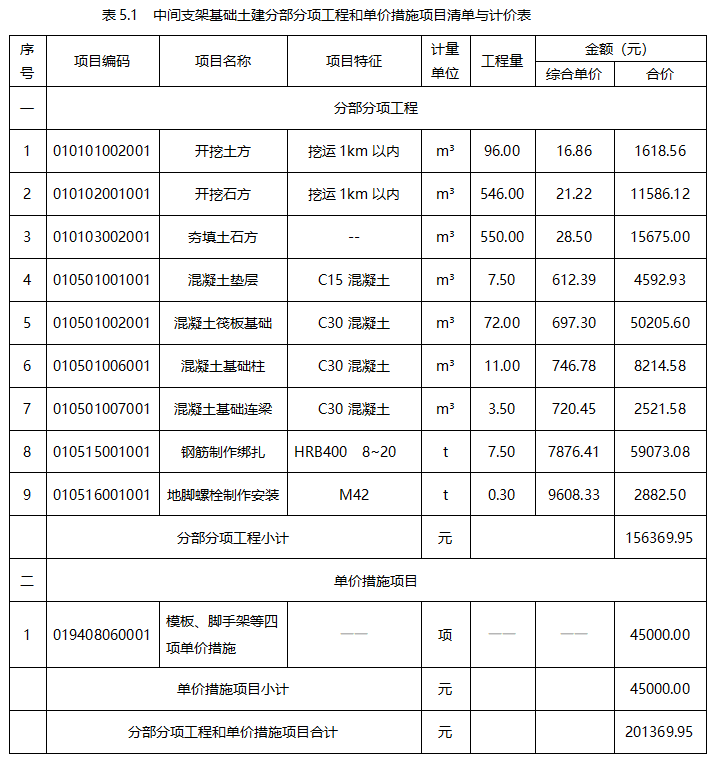
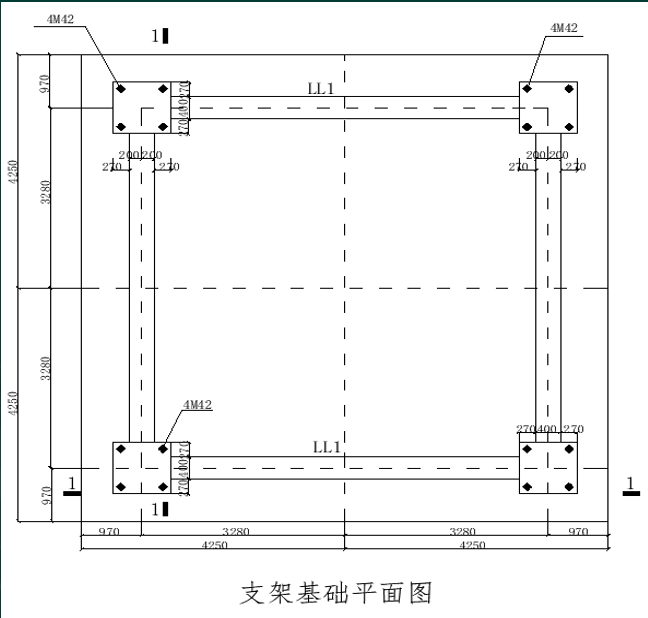
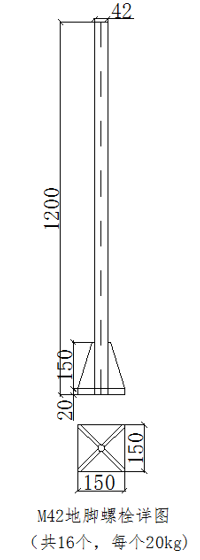
某旅游客运索道工程的中间支架基础施工图和相关参数如图所示。根据招标方以招标图纸确定的工程量清单,承包方中标的“中间支架基础土建分部分项工程和单价措施项目清单与计价表”如表5.1所示。该工程施工合同约定,施工图设计完成后,对该工程实体工程工程量按施工图重新计量调整,工程主要材料二次搬运费按现场实际情况及合理运输方案计算,土石方工程和单价措施费不做调整。
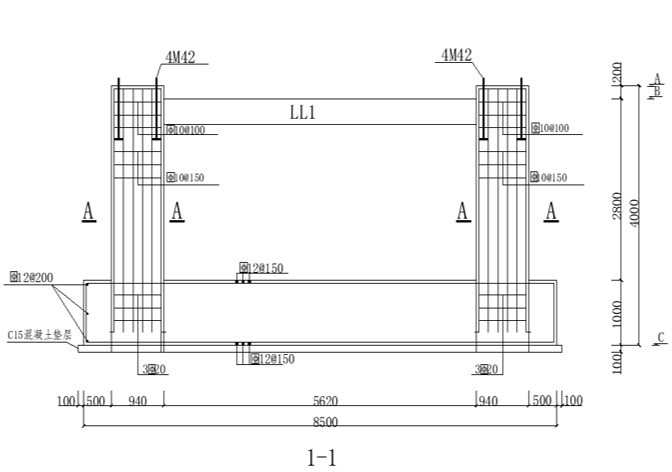
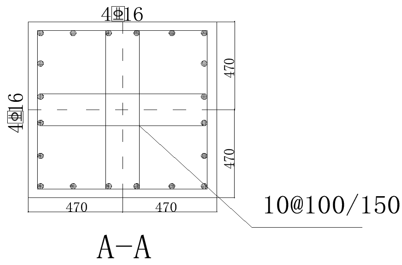
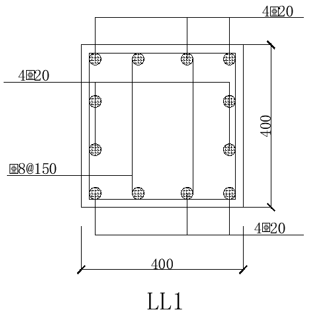
说明:
1.基础底部应坐落在强风化花岗岩上。
2.基础采用C30混凝土,钢筋采用HRB400,地脚螺栓采用Q345B钢。
3.基础下设100mm厚C15混凝土垫层,各边宽出基础100mm。
4.基础应一次浇筑完毕,不得留施工缝,施工完毕后应及时对肥槽回填至整平地面标高。
【问题】(计算结果以元为单位,保留2位小数):
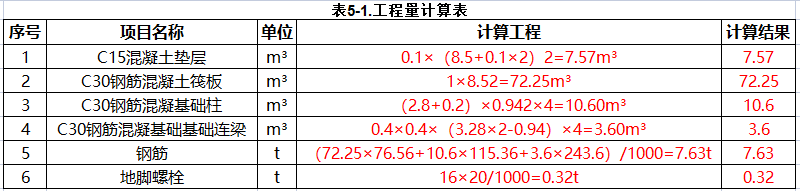
1.根据施工图5.1和图5.2中所示内容及相关数据。按《房屋建筑与装饰工程工程量计算规范》(GB50854-2013)的计算规则,请在答题卡表5.1中,列式计算该中间支架基础的混凝土垫层、钢筋混凝土基础筏板、钢筋混凝土基础柱、钢筋混凝土基础连梁、钢筋、地脚螺栓等实体工程分部分项调整工程量。(注:钢筋工程量基础筏板按76.56kg/m³、基础柱按115.36kg/m³、基础连梁按243.60kg/m³计算,M42地脚螺栓按20kg/个计算)
2.招标工程量清单中钢筋混凝土基础筏板、钢筋混凝土基础柱、钢筋混凝土基础连梁混凝土标号为C30,施工过程中经各方确认设计分别变更为C35、C40、C40,若该清单项目混凝土消耗量为1.015;同期C30、C35及C40现场搅拌混凝土相关部门信息指导价分别为446.00元/m³,490.00元/m³和540.00元/m³;投标价中企业管理费按人工、材料、机械费之和的10%计取,利润按人工、材料、机械、企业管理费之和的7%计取。请在答题卡中列式计算该钢筋混凝土基础筏板、钢筋混凝土基础柱、钢筋混凝土基础连梁现场搅拌混凝土标号变更后的综合单价差和综合单价。
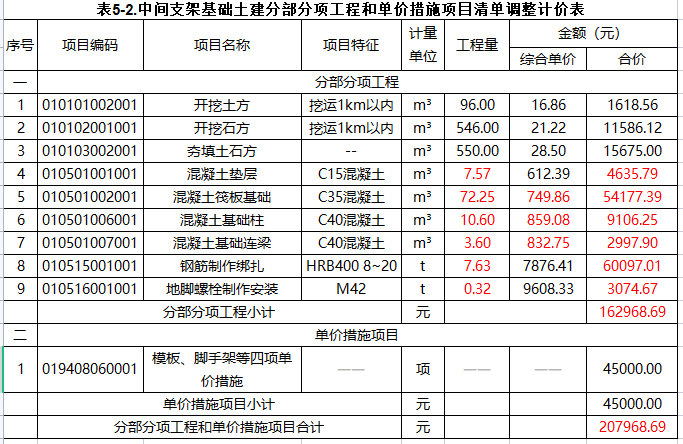
3.根据问题1和问题2的计算结果、表5.1中已有的数据、答题卡表中相关的信息,按《房屋建筑与装饰工程工程量计算规范》(GB50854-2013)和《建设工程工程量清单计价规范》(GB50500-2013)的计算规则,在答题卡表5.2中,编制该索道中间支架基础土建分部分项工程和单价措施项目清单调整计价表。
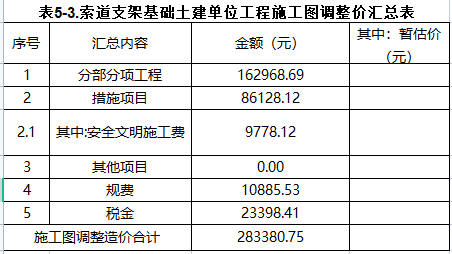
4.根据问题3的计算结果及以下给定的条件,答题卡表中相关的信息,按《建设工程工程量清单计价规范》(GB50500-2013)的计算规则,在答题卡中列式计算安全文明施工费、措施项目费、人工费,在答题卡表5.3中,编制该索道支架基础土建单位工程施工图调整价汇总表。已知总价措施项目考虑工程施工场地特殊,现场大宗材料的上山搬运使用当地村民简易货运索道运输产生的二次搬运总价措施项目费用协议价为31350.00元(不含税),安全文明施工费按分部分项工程费的6%计取;其他项目费用不考虑;人工费占分部分项工程费及措施项目费的23%,规费按人工费的19%计取,税金按9%计取。
参考答案
暂无
答案解析
【答案】
问题1.
问题2.
(1)基础筏板混凝土标号由C30变更为C35的综合单价差:
(490-446)x1.015x1.1x1.07=52.56元/m3
(2)基础柱、基础连梁混凝土标号由C30变更为C40的综合单价差:
(540-446)x1.015x1.1x1.07=112.30元/m3
(3)变更后钢筋混凝土基础筏板综合单价:
52.56+697.30=749.86元/m3
(4)变更后钢筋混凝土基础柱综合单价:
112.30+746.78=859.08元/m3
(5)变更后钢筋混凝土基础连梁综合单价:
112.30+720.45=832.75元/m3
问题3.
问题4.
安全文明施工费:162968.69×6%=9778.12元
措施项目费:31350+9778.12+45000=86128.12元
人工费:(162968.29+86128.12)×23%=57292.27元
问题1.
问题2.
(1)基础筏板混凝土标号由C30变更为C35的综合单价差:
(490-446)x1.015x1.1x1.07=52.56元/m3
(2)基础柱、基础连梁混凝土标号由C30变更为C40的综合单价差:
(540-446)x1.015x1.1x1.07=112.30元/m3
(3)变更后钢筋混凝土基础筏板综合单价:
52.56+697.30=749.86元/m3
(4)变更后钢筋混凝土基础柱综合单价:
112.30+746.78=859.08元/m3
(5)变更后钢筋混凝土基础连梁综合单价:
112.30+720.45=832.75元/m3
问题3.
问题4.
安全文明施工费:162968.69×6%=9778.12元
措施项目费:31350+9778.12+45000=86128.12元
人工费:(162968.29+86128.12)×23%=57292.27元
 问题: