简答题
财务成本管理
题号 #6887442
甲艺术中心提供美术艺考一对一授课服务,2023年收费标准为每次课1000元,每次课2小时,艺术中心按照授课教师资历和授课水平发放工资薪酬,每小时薪酬100元-200元,平均薪酬标准每小时150元,艺术中心免费提供画纸和颜料,平均耗材标准每小时15元,艺术中心月固定成本90000元,2023年7月预计有800学习人次,实际有840学习人次。
艺术中心使用标准成本进行预算管理。
会计部门每月将实际利润进行比较编制业绩报告,并将此报告发给招生、教务等责任部门,据此进行差异分析和业绩评价。据现行内部管理制度规定,招生部门负责根据艺术中心确定的优惠政策对团体客户提供优惠,对收入负责;教务部门负责授课老师上课时间安排、美术耗材的采购和使用,对成本负责;收费优惠政策和教师课酬标准由艺术中心确定。
2023年7月会计部门提供的业绩报告如下:
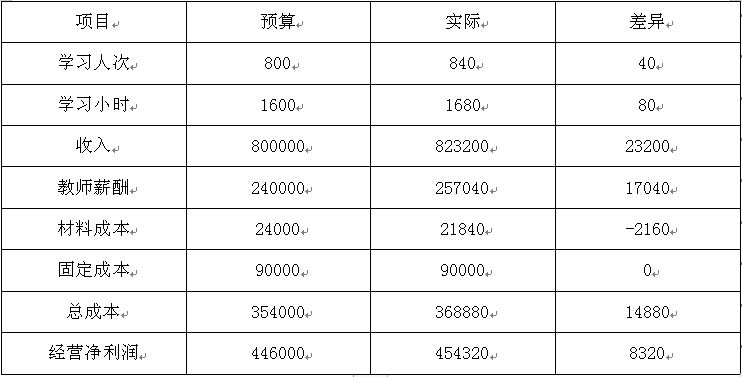
要求:
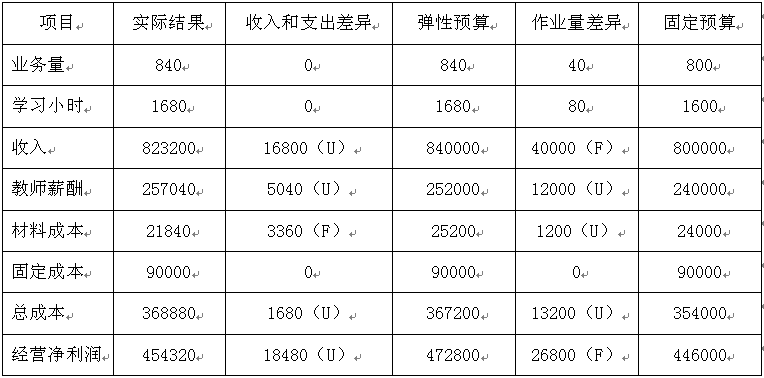
(1)编制甲艺术中心2023年7月份弹性预算业绩报告。(填表,不用列示计算有利差异用F表示,不利差异用U表示)
(2)计算教师薪酬成本工资率差异和效率差异,并说明产生差异的可能原因。
(3)计算材料成本价格差异和数量差异,并说明产生的可能原因。
(4)用会计部门提供的业绩报告的差异评价招生部门和教务部门业绩是否合理?并说明理由。
(5)简要说明弹性预算业绩报告的优点。
参考答案
暂无
答案解析
(1)
(2)
教师薪酬成本工资率差异=实际工时×(实际工资率-标准工资率)
=1680×(257040/1680-150)=5040(元)(U)。
教师薪酬成本效率差异=(实际课时–标准课时)×标准工资率=(1680-840×2)×150=0(元)
教师薪酬成本产生差异的原因是由于工资率差异导致的,形成原因包括工资率调整、加班、出勤率变化等。
(3)
材料成本价格差异=实际数量×(实际价格–标准价格)
=1680×(21840/1680-15)=-3360(元)(F)
材料成本数量差异=(实际数量–标准数量)×标准价格=(1680-840×2)×15=0(元)
材料成本产生差异的原因是由于材料价格差异导致的,形成原因包括供应厂家调低价格、按照批量进货等。
(4)不合理。
理由:不要过分看重任何单一的差异。因为更多的业务量对成本的预计也会更高,如果将这些成本的不利差异看作是业绩不佳的表现,是具有误导性的。
(5)弹性预算业绩报告能为管理者提供更多的信息。它区分了业务量变动产生的影响与价格控制、经营管理所产生的影响,使得管理者能够采取更加有针对性的方法来评估经营活动。
(2)
教师薪酬成本工资率差异=实际工时×(实际工资率-标准工资率)
=1680×(257040/1680-150)=5040(元)(U)。
教师薪酬成本效率差异=(实际课时–标准课时)×标准工资率=(1680-840×2)×150=0(元)
教师薪酬成本产生差异的原因是由于工资率差异导致的,形成原因包括工资率调整、加班、出勤率变化等。
(3)
材料成本价格差异=实际数量×(实际价格–标准价格)
=1680×(21840/1680-15)=-3360(元)(F)
材料成本数量差异=(实际数量–标准数量)×标准价格=(1680-840×2)×15=0(元)
材料成本产生差异的原因是由于材料价格差异导致的,形成原因包括供应厂家调低价格、按照批量进货等。
(4)不合理。
理由:不要过分看重任何单一的差异。因为更多的业务量对成本的预计也会更高,如果将这些成本的不利差异看作是业绩不佳的表现,是具有误导性的。
(5)弹性预算业绩报告能为管理者提供更多的信息。它区分了业务量变动产生的影响与价格控制、经营管理所产生的影响,使得管理者能够采取更加有针对性的方法来评估经营活动。