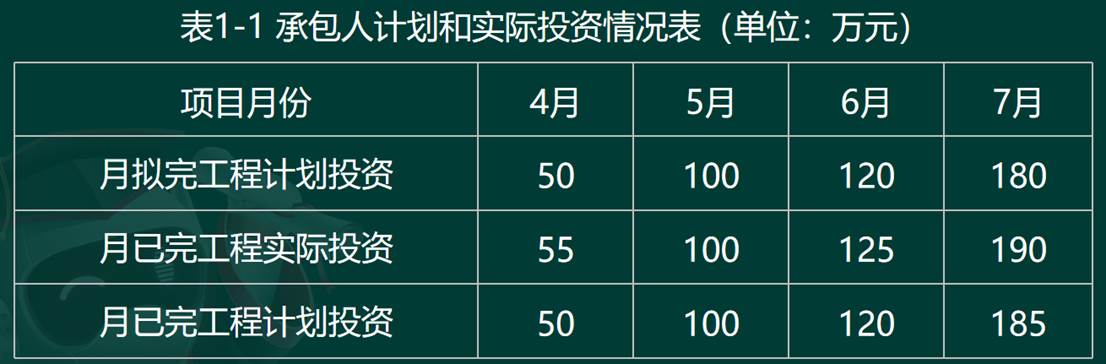
某工程项目合同价1750万元,开工日期为2023年4月10日,合同工期12个月,每月结算一次。截止2023年7月,承包人计划和实际投资如表1-1。
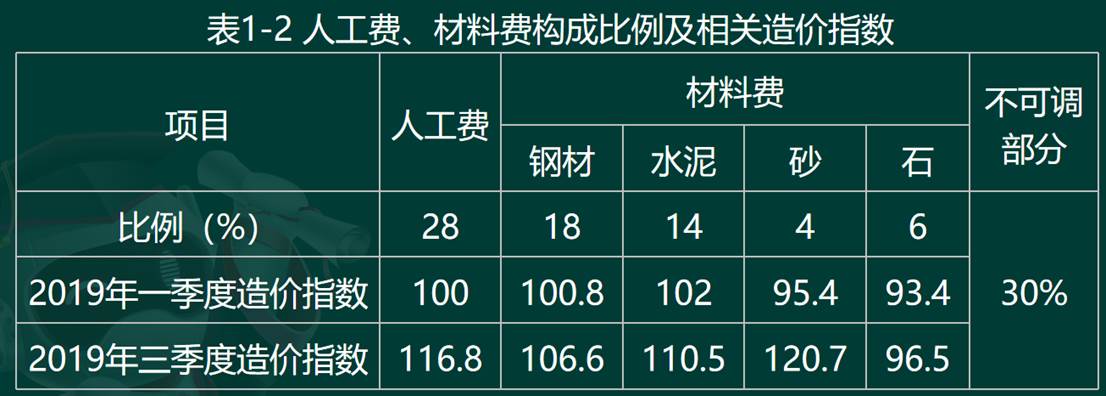
合同约定按造价指数调整人工和主材价格,人工费、材料费构成比例及季度造价指数见表1-2。基准造价指数为2019年一季度,2019年8月施工单位完成合同价款220万元(不含调价)。
【问题】
1.计算分析合同执行到7月底的投资偏差和用资金表示的进度偏差,并说明投资和进度的偏差情况。
2.计算2019年8月业主应付的工程款(计算结果保留一位小数)。
参考答案
暂无
答案解析
问题1:
7月底已完工程计划投资累计:50+100+120+185=455.0(万元)
7月底拟完工程计划投资累计:50+100+120+180=450.0(万元)
7月底已完工程实际投资累计:55+100+125+190=470.0(万元)
投资偏差=已完工程计划投资-已完工程实际投资=455.0-470.0=-15.0(万元)<0,
即投资增加15万元。
进度偏差=已完工程计划投资-拟完工程计划投资=455.0-450.0=5.0(万元)>0,
即进度提前5万元。
问题2:
计算调整后的人工费、材料费
人工费:220×0.28×116.8/100=71.95(万元)
钢材:220×0.18×106.6/100.8=41.88(万元)
水泥:220×0.14×110.5/102=33.37(万元)
钢材:220×0.04×120.7/95.4=11.13(万元)
水泥:220×0.06×96.5/93.4=13.64(万元)
8月业主应付工程款:220×0.3+71.95+41.88+33.37+11.13+13.64=238.0(万元)
7月底已完工程计划投资累计:50+100+120+185=455.0(万元)
7月底拟完工程计划投资累计:50+100+120+180=450.0(万元)
7月底已完工程实际投资累计:55+100+125+190=470.0(万元)
投资偏差=已完工程计划投资-已完工程实际投资=455.0-470.0=-15.0(万元)<0,
即投资增加15万元。
进度偏差=已完工程计划投资-拟完工程计划投资=455.0-450.0=5.0(万元)>0,
即进度提前5万元。
问题2:
计算调整后的人工费、材料费
人工费:220×0.28×116.8/100=71.95(万元)
钢材:220×0.18×106.6/100.8=41.88(万元)
水泥:220×0.14×110.5/102=33.37(万元)
钢材:220×0.04×120.7/95.4=11.13(万元)
水泥:220×0.06×96.5/93.4=13.64(万元)
8月业主应付工程款:220×0.3+71.95+41.88+33.37+11.13+13.64=238.0(万元)