不定项选择题
中级财政税收
题号 #6896841
南京分公司就地分摊预缴的企业所得税为()万元。
参考答案
D
答案解析
南京分公司就地分摊预缴的企业所得税=250—54.375=195.625(万元)。故选项D正确。
你可能感兴趣的试题
A.总机构和二级分支机构,就地分摊缴纳企业所得税
A.总机构和二级分支机构,就地分摊缴纳企业所得税
A.总机构和二级分支机构,就地分摊缴纳企业所得税
B.二级分支机构不就地分摊企业汇算清缴应缴应退税款
B.二级分支机构不就地分摊企业汇算清缴应缴应退税款
B.二级分支机构不就地分摊企业汇算清缴应缴应退税款
C.企业所得税分月或者分季预缴,由总机构和二级分支机构所在地主管税务机关分别核定
C.企业所得税分月或者分季预缴,由总机构和二级分支机构所在地主管税务机关分别核定
C.企业所得税分月或者分季预缴,由总机构和二级分支机构所在地主管税务机关分别核定
D.总机构应将本期企业应纳所得税额的50%,在每月或季度终了后15日内就地申报预缴
D.总机构应将本期企业应纳所得税额的50%,在每月或季度终了后15日内就地申报预缴
D.总机构应将本期企业应纳所得税额的50%,在每月或季度终了后15日内就地申报预缴
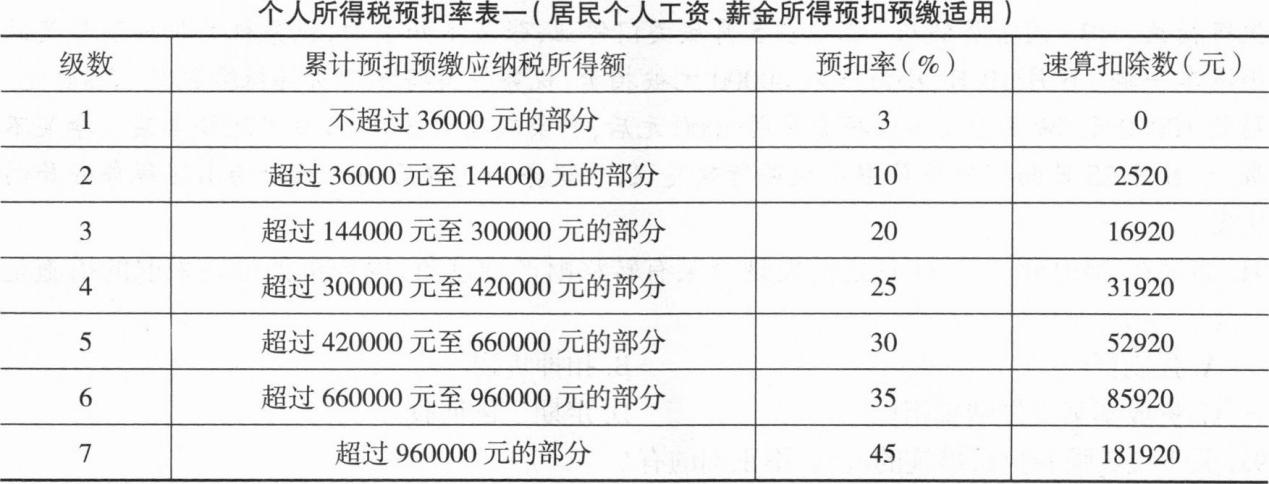
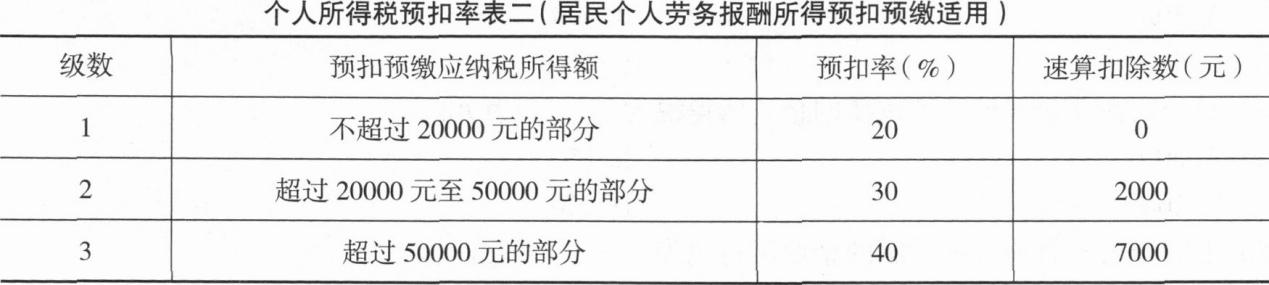
A.276000
B.288000
C.312000
D.336000