简答题
案例分析
题号 #6918945
【案例一】
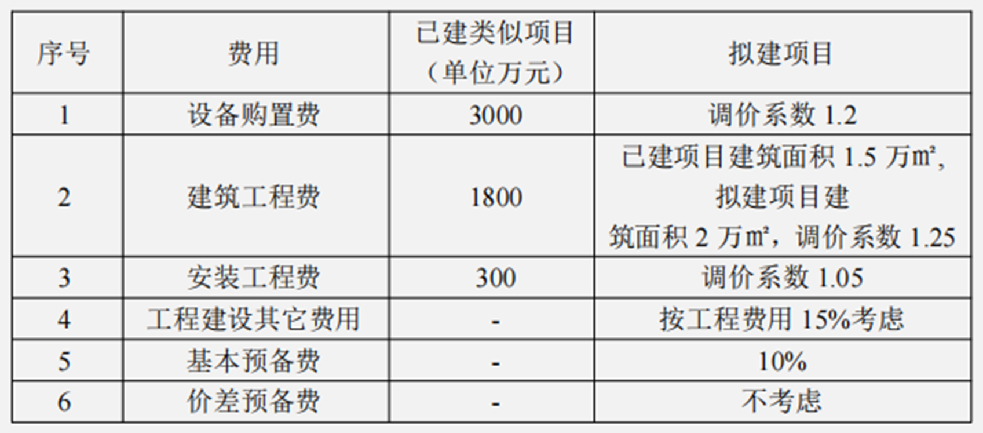
某建设单位拟建一年产5万吨产品的工业项目。已建同规模类似项目竣工决算造价数据及拟建项目调整因素如下表所示:
1.项目建设期为1年,运营期为8年,项目建设投资包含500万可抵扣进项税。残值率为4%,折旧年限10年,固定资产余值在项目运营期末收回。
2.运营期第1年投入流动资金500万元,全部为自有资金,流动资金在计算期末全部收回。
3.产品含税价格702元/吨,增值税率17%。在运营期间,正常年份每年的经营成本(不含进项税额)为1200万元(其中80%为可变成本),单位产品进项税额为35元/吨,增值税附加税率为10%,所得税率为25%。
4.投产第1年生产能力达到设计生产能力的60%,经营成本为正常年份的75%,以后各年均达到设计生产能力。
5.建设投资中有4000万元为贷款,贷款利率8%,运营期第1年只付息不还款,贷款本金在运营期第2-5年等额还本,利息照付。
【问题】
1.列式计算拟建项目的建设投资。
2.列式计算每年固定资产折旧费、回收固定资产余值。
3.列式计算每年应缴纳的增值税和增值税附加。
4.列式计算计算期第2年、第9年的净现金流量。
5.列式计算运营期第6年的产量盈亏平衡点。
5.建设投资中有4000万元为贷款,贷款利率8%,运营期第1年只付息不还款,贷款本金在运营期第2-5年等额还本,利息照付。
【问题】
1.列式计算拟建项目的建设投资。
2.列式计算每年固定资产折旧费、回收固定资产余值。
3.列式计算每年应缴纳的增值税和增值税附加。
4.列式计算计算期第2年、第9年的净现金流量。
5.列式计算运营期第6年的产量盈亏平衡点。
1.列式计算拟建项目的建设投资。
2.列式计算每年固定资产折旧费、回收固定资产余值。
3.列式计算每年应缴纳的增值税和增值税附加。
4.列式计算计算期第2年、第9年的净现金流量。
5.列式计算运营期第6年的产量盈亏平衡点。
参考答案
暂无
答案解析
【答案】
问题1:
建设投资=(3000×1.2+1800/1.5×2×1.25+300×1.05)×1.15×1.1=8747.48万元
问题2:
建设期贷款利息=4000/2×8%=160万元
折旧费=(8747.48-500+160)×(1-4%)/10=807.12万元
余值=(8747.48-500+160)-807.12×8=1950.52万元
问题3:增值税、增值税附加.
第2年:
增值税=5×600×60%×17%-5×60%×35-500=-299<0不纳增值税
增值税附加=0
第3年:增值税=5×600×17%-5×35-299=36万元
增值税附加=36×10%=3.6万元
第4-9年:增值税=5×600×17%-5×35=335万元
增值税附加=335×10%=33.5万元
问题1:
建设投资=(3000×1.2+1800/1.5×2×1.25+300×1.05)×1.15×1.1=8747.48万元
问题2:
建设期贷款利息=4000/2×8%=160万元
折旧费=(8747.48-500+160)×(1-4%)/10=807.12万元
余值=(8747.48-500+160)-807.12×8=1950.52万元
问题3:增值税、增值税附加.
第2年:
增值税=5×600×60%×17%-5×60%×35-500=-299<0不纳增值税
增值税附加=0
第3年:增值税=5×600×17%-5×35-299=36万元
增值税附加=36×10%=3.6万元
第4-9年:增值税=5×600×17%-5×35=335万元
增值税附加=335×10%=33.5万元
问题4:
第2年:
现金流入=5×702×60%=2106万元.
支付利息=4160×8%=332.8万元
利润总额=5×600×60%-(1200×75%+807.12+332.8)=-239.92<0,所得税=0
现金流出=500+1200×75%+35×5×60%+332.8=1837.8万元
净现金流量=2106-1837.8=268.2万元
第2年:
现金流入=5×702×60%=2106万元.
支付利息=4160×8%=332.8万元
利润总额=5×600×60%-(1200×75%+807.12+332.8)=-239.92<0,所得税=0
现金流出=500+1200×75%+35×5×60%+332.8=1837.8万元
净现金流量=2106-1837.8=268.2万元
第9年:
现金流入=5×702+1950.52+500=5960.52万元
所得税=[5×600-(1200+807.12)-33.5]×25%=239.85万元
现金流出=1200+35×5+335+33.5+239.85=1983.35万元
净现金流量=5960.52-1983.35=3977.17万元
现金流入=5×702+1950.52+500=5960.52万元
所得税=[5×600-(1200+807.12)-33.5]×25%=239.85万元
现金流出=1200+35×5+335+33.5+239.85=1983.35万元
净现金流量=5960.52-1983.35=3977.17万元
问题5:
单位产品可变成本=1200×80%/5=192元/t
固定成本=1200×20%+807.12=1047.12万元
设产量为Z:
Z×600-(1047.12+192×Z)-(Z×600×17%-35×Z)×10%=0
Z=2.61万t
单位产品可变成本=1200×80%/5=192元/t
固定成本=1200×20%+807.12=1047.12万元
设产量为Z:
Z×600-(1047.12+192×Z)-(Z×600×17%-35×Z)×10%=0
Z=2.61万t