简答题
案例分析
题号 #6941918
试题四: (20分)
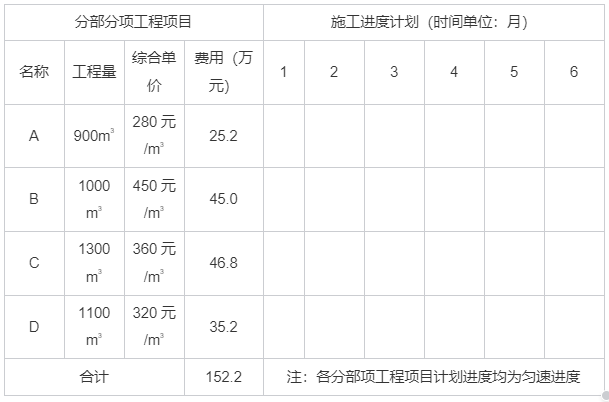
某施工项目发承包双方签订了工程施工合同,工期6个月。合同约定的施工内容及其价款包括分部分项工程(含单价措施,下间)项目4项,工程量和费用数据及施工进度计划如表4.1所示:安全文明分部分项工程项目费用的7.5%(该费用在竣工结算时根据计取基数变化一次性调整,除安全文明施工费之外的其他总价措施项目费用为9万元(该费用不予调整):暂列金额为10万元,需分包的专业工程暂估价20万元(另计总承包服务费5%);官理费和利润为人、材、机费用之和的16%;规费为人、材、机费用和管理费、利润之和的7%:增值税税率为9%。
表4.1分部分项工程项目工程量和费用数据及施工进度计划表
合同约定的工程款支付条款如下:合同约定的工程款支付条款如下:
1.开工日期10日前,发包人按签约合同价(扣除安全文明施工费和暂列金额)的20%支付给承包人作为工程预付款(在施工期间第2~5月的每月工程进度款中平均扣回);同时将安全文明施工费的60%按工程款支付方式支付给承包人。
2.分部分项工程项目工程进度款按施工期间实际完成工程量逐月支付。
3.除开工前支付的安全文明施工费之外,其余总价措施项目费用在施工期间第1~5月平均支付
4.其他项目工程款在发生当月支付。
5. 发包人按承包人每次应得工程款的85%支付。
6.发包人在竣工结算报告审在完成并收到承包人提交的工程质量保函(竣工结算价的3%)后10日内,一次性结清支付全部工程价款。
该施工项目如期开工,施工期间发生了经发承包双方确认的下列事项:
1.分部分项工程项目B在施工期间第2.3. 4. 5月分别完成工程量180m2.300m3、300m2、 220m3 。
2.因招标工程量清单的项目特征描述设计图纸不符,需重新确认分部分项工程项目C的综合单价。经核定:该项目原综合单价中不含税的人工业(5.00元/m2)、机械费(45.30 元/m2)和辅材费(23.47元/m2)不变:主材C1的消耗量为0.71m2、单价为176.80 元/m2 (含税,税率为13%),主材C2的消耗量为0.34m2、单价为158.60元/m2 (不含税)。
3.因设计变更导致分部分项工程项目D费用增加5.6万元,施工时间不变。
4.施工期间第4月,完成的分包专业工程实际费用21万元。
其余施工内容的工程价款和施工时间均与合同约定相符。
问题:
1. 该施工项目签约合同价中的安全文明施工费为多少万元?签约合同价为多少万元?开工前发包人应支付给承包人的工程预付款和安全文明施工费工程款分别为多少万元?
2. 施工至第2月末,承包人完成分部分项工程项目工程进度款为多少万元?分部分项工程项目的投资偏差、进度偏差分别为多少万元(不考虑安全文明施工费的影响) ?
3.重新确认的分部分项工程项目C的综合单价和费用分别为多少万元?
4.施工期间第4月,承包人完成分部分项工程项目费用为多少万元?发包人应支付给承包人的工程进度款为多少万元?
5.该施工项目分部分项工程项目费用增减额为多少万元?安全文明施工费增减额为多少万元?除安全文明施工费之外的合同价增减额为多少万元?如果开工前和施工期间发包人均按约定支付了各项工程款,则竣工结算时,发包人应向承包人一次性结清支付工程款为多少万元?
(注:计算结果以元为单位的保留两位小数,以万元为单位的保留三位小数。)
参考答案
暂无
答案解析
问题1:
安全文明施工费用=152.2×7.5%=11.415万元
签约合同价=(152.2+11.415+9+10+20×(1+5%))×1.07×1.09=237.476万元
开工前支付的材料预付款=[237.476-(11.415+10)×1.07×1.09]×20%=42.500万元
开工前应支付安全文明施工费工程款=11.415×60%×1.07×1.09×85%=6.790万元
问题2:
截止第2月末
承包人完成分部分项工程进度款=(25.2+180×450/10000)×1.07×1.09=38.838万元
分部分项工程项目投资偏差=25.2+180×450/10000-(180×450/10000+25.2)=0万元
按进度计划投资,投资无偏差;
分部分项工程项目进度偏差=(180×450/10000-45/3)×1.07×1.09=-8.047万元
进度拖后8.047万元;
问题3:
C1不含税单价=176.8/(1+13%)=156.46元/㎡
新综合单价=(95+45.3+23.47+0.71×156.46+0.34×158.60)×1.16=381.39元/㎡
C分项费用=381.39×1300/10000=49.581万元
问题4:
第4个月:
承包人完成分部分项工程项目费=300×450/10000+49.581/3=30.027万元
承包人已完成工程款=[30.027+21×(1+5%)+(9+11.415×40%)/5]×1.07×1.09=63.902万元
发包人应支付给承包人工程进度款=63.902×85%-42.5/4=43.692万元
问题5:
分部分项工程项目费用增减额=(381.39-360)×1300/10000+5.6=8.381万元
安全文明施工费增减额=8.381×7.5%=0.629万元
除安全文明施工费之外的合同价增减额=[8.381+(21-20)×(1+5%)-10]×1.07×1.09=-0.664万元
实际总造价=237.476-0.664+0.629×1.07×1.09=237.546万元
竣工结算工程款=237.546-(237.546-0.629×1.07×1.09)×85%=36.255万元
安全文明施工费用=152.2×7.5%=11.415万元
签约合同价=(152.2+11.415+9+10+20×(1+5%))×1.07×1.09=237.476万元
开工前支付的材料预付款=[237.476-(11.415+10)×1.07×1.09]×20%=42.500万元
开工前应支付安全文明施工费工程款=11.415×60%×1.07×1.09×85%=6.790万元
问题2:
截止第2月末
承包人完成分部分项工程进度款=(25.2+180×450/10000)×1.07×1.09=38.838万元
分部分项工程项目投资偏差=25.2+180×450/10000-(180×450/10000+25.2)=0万元
按进度计划投资,投资无偏差;
分部分项工程项目进度偏差=(180×450/10000-45/3)×1.07×1.09=-8.047万元
进度拖后8.047万元;
问题3:
C1不含税单价=176.8/(1+13%)=156.46元/㎡
新综合单价=(95+45.3+23.47+0.71×156.46+0.34×158.60)×1.16=381.39元/㎡
C分项费用=381.39×1300/10000=49.581万元
问题4:
第4个月:
承包人完成分部分项工程项目费=300×450/10000+49.581/3=30.027万元
承包人已完成工程款=[30.027+21×(1+5%)+(9+11.415×40%)/5]×1.07×1.09=63.902万元
发包人应支付给承包人工程进度款=63.902×85%-42.5/4=43.692万元
问题5:
分部分项工程项目费用增减额=(381.39-360)×1300/10000+5.6=8.381万元
安全文明施工费增减额=8.381×7.5%=0.629万元
除安全文明施工费之外的合同价增减额=[8.381+(21-20)×(1+5%)-10]×1.07×1.09=-0.664万元
实际总造价=237.476-0.664+0.629×1.07×1.09=237.546万元
竣工结算工程款=237.546-(237.546-0.629×1.07×1.09)×85%=36.255万元