不定项选择题
期货基础知识
题号 #6980717
假设一只无分红的股票价格为每手100元,市场无风险利率为5%。那么以这只股票为标的资产的远期合约价格应该是()元。
参考答案
C
答案解析
以这只股票为标的资产的远期合约价格为:100X(1+5%)=105(元)。
你可能感兴趣的试题
1
甲与乙进行外汇掉期交易,欧影美元的即期汇率为1.1120,3个月后远期汇率报价为1.1140。按照即期汇率,客户甲卖给银行乙1000万美元,3个月后,银行乙付给甲1000万美元。则差价为()欧元。
A.16143.62
B.16145.08
C.16146.18
D.16146.58
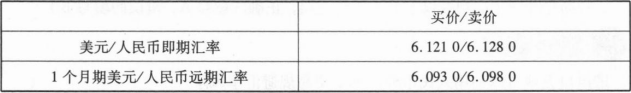
A.0.023
A.0.023
B.-0.035
B.-0.035
C.-0.023
C.-0.023
D.0.028
D.0.028
A.报价方愿意以6.2351元人民币的价格买入1美元
B.报价方愿意以6.2355元人民币的价格卖出1美元
C.报价方愿意以6.2351元人民币的价格卖出1美元
D.报价方愿意以6.2356元人民币的价格买入1美元