单选题
中级风险管理
题号 #6992902
某银行资产为1000亿元,资产加权平均久期为5年,负债为800亿元,负债加权平均久期为4年,根据久期分析方法,当市场利率下降时,银行的流动性( )。
参考答案
B
答案解析
根据久期缺口的计算公式,可得:久期缺口=资产加权平均久期一(总负债/总资产)×负债加权平均久期=5一(800/1000)×4=1.8。当久期缺口为正时,如果市场利率下降,则资产与负债的价值都会增加,但资产价值增加的幅度比负债价值增加的幅度大,流动性随之加强;如果市场利率上升,则资产与负债的价值都将减少,但资产价值减少的幅度比负债价值减少的幅度大,流动性随之减弱。
你可能感兴趣的试题
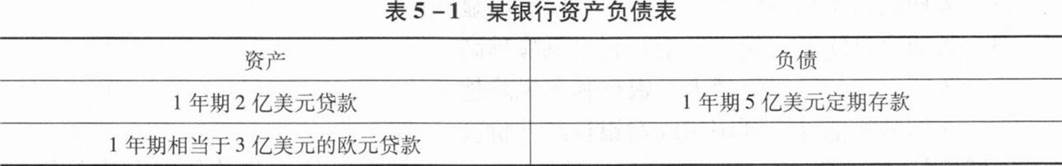
A.交易性外汇敞口
B.非交易性外汇敞口
C.基准风险
D.收益率曲线风险
A.累计总敞口头寸法和净总敞口头寸法均比较保守
B.累计总敞口头寸法比较保守,净总敞口头寸法较为激进
C.累计总敞口头寸法较为激进,净总敞口头寸法比较保守
D.累计总敞口头寸法和净总敞口头寸法均较为激进