不定项选择题
期货基础知识
题号 #6997750
某基金经理计划买入9 000万元股票组合,该组合相对于沪深300指数的β系数为1.2。此时某月份沪深300股指期货指数为3 000点。担心股市上涨使其买入成本增加,该基金经理应( )该沪深300股指期货合约进行套期保值。
参考答案
C
答案解析
进行买入套期保值的情形主要是:投资者在未来计划持有股票组合,担心股市大盘上涨而使购买股票组合成本上升。买卖期货合约数量=现货总价值/(期货指数点×每点乘数)×B=90 000 000/(3 000×300)×1.2=120(手)。
你可能感兴趣的试题
A.99.525—97.635 X 1.016 5
B.99.525—97.635÷1.016 5
C.97.635×1.016 5—99.525
D.97.635—99.525÷1.016 5
2
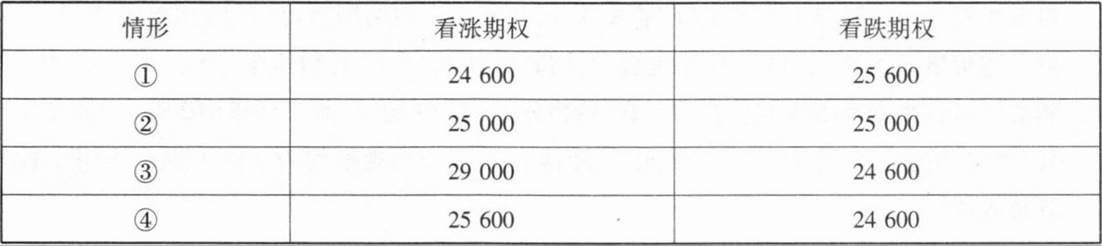
某投资者在6月份以600点的权利金买入一张执行价格为25 000点的8月恒指看涨期权,同时又以400点的权利金买入一张执行价格为25 000点的8月恒指看跌期权,则这两份期权的盈亏平衡点分别是( )。
A.①
B.②
C.③
D.④
A.29 900
B.30 000
C.20 000
D.19 900