简答题
案例分析
题号 #7004993
案例三
某建设工程业主通过工程量清单招标确定了施工总承包单位A中标,并与A签订了施工总承包合同。合同约定:施工工期210天,管理费为人材机费之和的12%,利润为人材机费和管理费之和的5%,规费为人工费的18%,前述各项费用均不含增值税,增值税税率为9%。工程实施过程中发生如下事件:
事件1:施工总承包合同签订后,总承包单位A将该工程招标工程量清单中给定暂估价的两项专业工程,经招标分别发包给了具有相应专业工程承包资质的分包单位B和C。分包合同约定:有关合同索赔事项均需在索赔事件发生后28天内提出;由B完成B1和B2工作,由C完成C1和C2工作。分包工程招标后,总承包单位A要求业主支付组织专业工程发包过程发生的招标相关费用8万元。经总承包单位A与分包单位B、C协商确认的双代号网络进度计划,如图3.1所示。

事件2:工程开工前,业主改变了地下空间工程的使用功能,进行了相应的设计变更。该设计变更对工作A1的影响有:
①增加施工降水深度,增加降水措施费15万元(其中人工费占比35%);
②结构工程增加混凝土材料费16万元、减少人工费7万元、减少打桩设备机械台班25个(台班单价1200元)、减少钢材材料费13万元;
③增加土方开挖分项工程费22万元(其中人工费9万元);
④增加工作时间30天。
事件3:分包单位C施工中出现质量问题,整改和返工造成工作C2实际作业时间为25天。为此,分包单位B依据施工总承包合同向C提出索赔工期15天,同时,索赔B1、B2施工所共用的一台自有施工机械(台班单价2000元)的台班费:15台班×2000元/台班=3万元。
事件4:在完工结算时,得知总承包单位A就设计变更影响到工作A1,向业主索赔工期和费用后,分包单位C也以此设计变更导致其无法按原计划时间开始施工为由,向业主提出窝工费用和工期索赔。
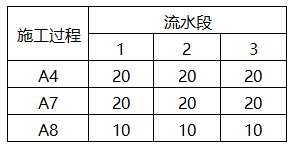
事件5:考虑到上述事件对总工期的影响,业主要求实际总工期不得超过原合同工期,并承诺每提前1天工期奖励2万元。总承包单位A采取施工措施,将工作A4、A7、 A8的顺序施工方式,改变为分段流水作业,确定的流水节拍见表3.1
【问题】
1.针对事件1,若暂估价专业工程属于依法必须招标的项目,依据《建设工程工程量清单计价规范》( GB50500 2013),总承包单位A单独作为招标人组织招标需要满足什么条件?哪些环节需要报批?产生的招标费用应由谁承担?
2.根据事件2,分别列式计算工作A1的分部分项工程费、规费和工程造价增加多少万元。
3.针对事件3,说明分包单位B的正确做法。
4.指出事件4中分包单位C做法的不妥之处,并说明正确做法。
5.事件5中,仅按表3.1给定数据组织工作A4、A7、 A8流水施工的工期为多少天?在网络计划中受工作逻辑关系约束,组织工作A4、A7、A8流水施工的工期为多少天?说明理由。该工程实际总工期为多少天?总承包单位A可以获得多少万元的总工期提前奖励?
(注:计算过程和结果以万元为单位的保留三位小数)
参考答案
暂无
答案解析
第一问:
1-1.总承包单位A单独作为招标人组织招标应满足条件是:总承包单位不参加该专业工程的投标。
1-2.拟定的招标文件、评标方法、评标结果需要报批。
1-3.产生的招标费用由总承包单位A承担。
第二问:
2-1.A1的分部分项工程费增加:
(16-7-25×1200/10000-13) ×1.12×1.05+22=13.768万元
2-2.规费增加:(15×35%-7+9)×18%=1.305万元
2-3.工程造价增加:(13.768+1.305+15)×1.09=32.780万元
第三问:
正确做法:分包单位B依据施工总承包合同向施工总承包单位A提出索赔,分包单位B应索赔工期为5天,索赔费用为5个自有台班的折旧费。
第四问:
4-1.不妥之处1:分包单位C超过了索赔时限索赔不成立;
不妥之处2:分包单位C向业主提出索赔不妥。
4-2.正确做法:分包单位C应在知道或应当知道索赔事件发生后28天内,向总承包单位A递交索赔意向通知书,并说明发生索赔事件的事由。
第五问:
5-1.按表3.1给定数据组织工作 A4、A7、A8流水施工的工期:20+40+30=90天
5.2.受网络计划约束后流水施工的工期60+20+30=110天
理由:A8工作的开始还受B2和A6工作的影响,从⑤节点开始B2工作在25+40=65天末结束,A6工作在60+20=80天末结束。
故A8工作受网络计划约束需要在A6工作结束后才能开始。
5-3.工程实际总工期为200天,25+30+35+110=200天。
5-4.总承包单位A可获得工期奖励为:(210-200)×2=20万元。
1-1.总承包单位A单独作为招标人组织招标应满足条件是:总承包单位不参加该专业工程的投标。
1-2.拟定的招标文件、评标方法、评标结果需要报批。
1-3.产生的招标费用由总承包单位A承担。
第二问:
2-1.A1的分部分项工程费增加:
(16-7-25×1200/10000-13) ×1.12×1.05+22=13.768万元
2-2.规费增加:(15×35%-7+9)×18%=1.305万元
2-3.工程造价增加:(13.768+1.305+15)×1.09=32.780万元
第三问:
正确做法:分包单位B依据施工总承包合同向施工总承包单位A提出索赔,分包单位B应索赔工期为5天,索赔费用为5个自有台班的折旧费。
第四问:
4-1.不妥之处1:分包单位C超过了索赔时限索赔不成立;
不妥之处2:分包单位C向业主提出索赔不妥。
4-2.正确做法:分包单位C应在知道或应当知道索赔事件发生后28天内,向总承包单位A递交索赔意向通知书,并说明发生索赔事件的事由。
第五问:
5-1.按表3.1给定数据组织工作 A4、A7、A8流水施工的工期:20+40+30=90天
5.2.受网络计划约束后流水施工的工期60+20+30=110天
理由:A8工作的开始还受B2和A6工作的影响,从⑤节点开始B2工作在25+40=65天末结束,A6工作在60+20=80天末结束。
故A8工作受网络计划约束需要在A6工作结束后才能开始。
5-3.工程实际总工期为200天,25+30+35+110=200天。
5-4.总承包单位A可获得工期奖励为:(210-200)×2=20万元。