简答题
案例分析
题号 #7012202
背景资料
某集团公司拟建设A、B两个工业项目,A项目为拟建年产30万吨铸钢厂,当地已建年产25万吨铸钢厂的主厂房工艺设备投资约2400万元。
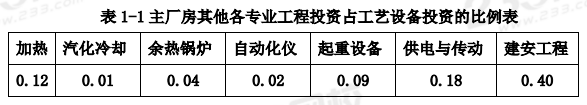
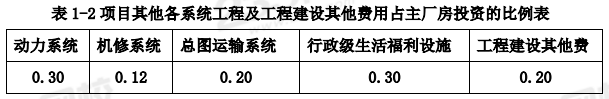
已建类似项目资料:主厂房其他各专业工程投资占工艺设备投资的比例见表1-1;项目其他各系统工程及工程建设其他费用占主厂房投资的比例见表1-2。
A项目建设资金来源为自有资金和贷款,贷款本金为8000万元,分年度按投资比例发放,贷款利率8%(按年计息)。建设期3年,第1年投入30%,第2年投入50%,第3年投入20%。预计建设期物价年平均上涨率为3%,投资估算到开工的时间按一年考虑,基本预备费率为10%。
B项目为拟建一条化工原料生产线,厂房的建筑面积为5000m2,同行业已建类似项目的建筑工程费用为3000元/m2,设备全部从国外引进,经询价,设备的货价(离岸价)为800万美元。
【问题】
1.对于A项目,己知拟建项目与类似项目的综合调整系数为1.25,生产能力指数为1,试用生产能力指数法,估算A项目主厂房的工艺设备投资;用系数估算法估算A项目的主厂房投资、工程费和工程建设其他费用。
2.估算A项目的建设投资。
3.对于A项目,若单位产量占用流动资金额为33.67元/吨,试用扩大指标估算法估算该项目的流动资金。确定A项目的固定资产总投资和建设项目总投资。
4.对于B项目,类似项目建筑工程费用所含的人工费、材料费、机械费和综合税费占建筑工程造价的比例分别为18.26%、57.63%、9.98%、14.13%。因建设时间、地点、标准等不同,相应的综合调整系数分别为1.25、1.32、1.15、1.2,其他内容不变。计算B项目的建筑工程费用。
5.对于B项目,海洋运输公司的现行海运费率6%,海运保险费率为3.5‰,外贸手续费率、银行手续费率、关税税率和增值税率分别按1.5%、5‰、17%、13%计取。国内供销手续费率为0.4%,运输、装卸和包装费率为0.1%,采购保管费率为1%。美元兑换人民币的汇率均按1美元=6.2元人民币计算,设备的安装费率为设备原价的10%。估算进口设备的购置费和安装工程费。
(计算过程和计算结果均保留2位小数)
参考答案
暂无
答案解析
第一问:
1-1.A项目主厂房的工艺设备投资:2400×(30÷25)1×1.25=3600万元
1-2.A项目的主厂房投资:3600×(1+0.12+0.01+0.04+0.02+0.09+0.18+0.4)=6696万元
1-3.A项目的工程费:6696×(1+0.3+0.12+0.2+0.3)=12856.32万元
1-4.A项目的工程建设其他费用:6696×0.2=1339.2万元
第二问:
A项目的基本预备费:(12856.32+1339.2)×10%=1419.55万元
A项目的静态投资:12856.32+1339.2+1419.55=15615.07万元
A项目的价差预备费计算:
建设期第1年:15615.07×30%×[(1+3%)1.5-1]=212.38万元
建设期第2年:15615.07×50%×[(1+3%)2.5-1]=598.81万元
建设期第3年:15615.07×20%×[(1+3%)3.5-1]=340.40万元
A项目的价差预备费:212.38+598.81+340.4=1151.59万元
A项目的建设投资:15615.07+1151.59=16766.66万元
第三问:
3-1.A项目的流动资金:33.67×30=1010.1万元
3-2.A项目的固定资产总投资计算:
建设期第1年利息:8000×30%×0.5×8%=96万元
建设期第2年利息:(8000×30%+96+8000×50%×0.5)×8%=359.68万元
建设期第3年利息:(8000×80%+96+359.68+8000×20%×0.5)×8%=612.45万元
建设期利息合计:96+359.68+612.45=1068.13万元
A项目的固定资产总投资:16766.66+1068.13=17834.79万元
3-3.A项目的总投资:1834.79+1010.1=18844.89万元
第四问:
综合调整系数:18.26%×1.25+57.63%×1.32+9.98%×1.15+14.13%×1.2=1.27
B项目建筑工程费:3000×1.27×5000÷10000=1905万元
第五问:
设备的到岸价:800×6.2×(1+6%)÷(1-3.5‰)=5276.07万元
银行手续费:800×6.2×5‰=24.8万元
外贸手续费:5276.07×1.5%=79.14万元
关税:5276.07×17%=896.93万元
增值税:(5276.07+896.93)×13%=802.49万元
设备原价:5276.07+24.8+79.14+896.93+802.49=7079.43万元
进口设备的购置费:7079.43×(1+0.4%+0.1%)×(1+1%)=7185.98万元
安装工程费:7079.43×10%=707.94万元
1-1.A项目主厂房的工艺设备投资:2400×(30÷25)1×1.25=3600万元
1-2.A项目的主厂房投资:3600×(1+0.12+0.01+0.04+0.02+0.09+0.18+0.4)=6696万元
1-3.A项目的工程费:6696×(1+0.3+0.12+0.2+0.3)=12856.32万元
1-4.A项目的工程建设其他费用:6696×0.2=1339.2万元
第二问:
A项目的基本预备费:(12856.32+1339.2)×10%=1419.55万元
A项目的静态投资:12856.32+1339.2+1419.55=15615.07万元
A项目的价差预备费计算:
建设期第1年:15615.07×30%×[(1+3%)1.5-1]=212.38万元
建设期第2年:15615.07×50%×[(1+3%)2.5-1]=598.81万元
建设期第3年:15615.07×20%×[(1+3%)3.5-1]=340.40万元
A项目的价差预备费:212.38+598.81+340.4=1151.59万元
A项目的建设投资:15615.07+1151.59=16766.66万元
第三问:
3-1.A项目的流动资金:33.67×30=1010.1万元
3-2.A项目的固定资产总投资计算:
建设期第1年利息:8000×30%×0.5×8%=96万元
建设期第2年利息:(8000×30%+96+8000×50%×0.5)×8%=359.68万元
建设期第3年利息:(8000×80%+96+359.68+8000×20%×0.5)×8%=612.45万元
建设期利息合计:96+359.68+612.45=1068.13万元
A项目的固定资产总投资:16766.66+1068.13=17834.79万元
3-3.A项目的总投资:1834.79+1010.1=18844.89万元
第四问:
综合调整系数:18.26%×1.25+57.63%×1.32+9.98%×1.15+14.13%×1.2=1.27
B项目建筑工程费:3000×1.27×5000÷10000=1905万元
第五问:
设备的到岸价:800×6.2×(1+6%)÷(1-3.5‰)=5276.07万元
银行手续费:800×6.2×5‰=24.8万元
外贸手续费:5276.07×1.5%=79.14万元
关税:5276.07×17%=896.93万元
增值税:(5276.07+896.93)×13%=802.49万元
设备原价:5276.07+24.8+79.14+896.93+802.49=7079.43万元
进口设备的购置费:7079.43×(1+0.4%+0.1%)×(1+1%)=7185.98万元
安装工程费:7079.43×10%=707.94万元