单选题
风险管理
题号 #7014113
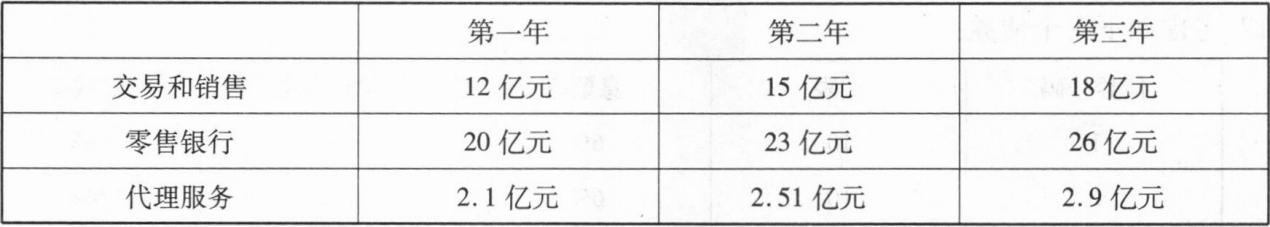
某商业银行只拥有三类业务条线,分别为交易和销售、零售银行、代理服务,对应的β系数分别为18%、12%、15%,该行近三年各业务条线的总收入(人民币)如下表所示,则该行使用标准法计算的操作风险资本为()亿元。
参考答案
B
答案解析
标准法操作风险资本等于银行各条线前三年总收入的平均值乘上一个固定比例(用βi表示)再加总,计算公式为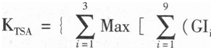 xβi),0]}/3,其中GIi,为各业务条线总收入。代入公式得KTSA=[(12+15+18)×18%+(20+23+26)×12%+(2.1+2.51+2.9)×15%]/3=5.8355。
你可能感兴趣的试题
A.存款人之后,一般债权人之前
B.所有受偿人的最后
C.优先股股东之前,一般债权人之后
D.普通股股东之前,一般债权人之后