单选题
初级经济法基础
题号 #7019149
甲居民企业2014年设立,2019~2023年年末弥补亏损前的所得情况如下:
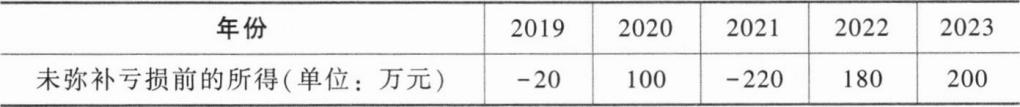
假设无其他纳税调整项目,甲居民企业2023年度企业所得税应纳税所得额为()。
参考答案
B
答案解析
2019年亏损的20万元,可以以2020年的利润进行弥补:2021年亏损的220万元,以2022年的利润180万元进行弥补,弥补后尚有40万元亏损;2021年尚未弥补的40万元亏损.可以用2023年的利润200万元进行弥补;弥补以前年度亏损后2023年应纳税所得额=200—40=160(万元)。
你可能感兴趣的试题
A.500—100×75%=425(万元)
B.500—100×50%=450(万元)
C.500—100×100%=400(万元)
D.500+100=600(万元)