多选题
初级会计实务
题号 #7019963
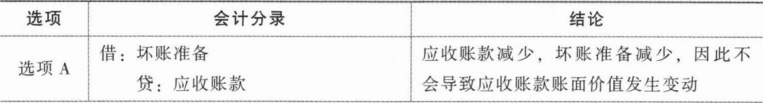
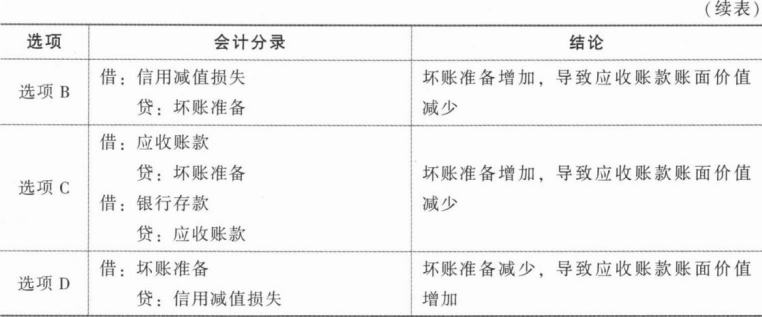
(2022年)某企业采用备抵法核算应收款项减值损失,下列导致该企业当期应收账款账面价值发生变动的有()。
参考答案
B,C,D
答案解析
应收账款账面价值=应收账款账面余额-坏账准备。
你可能感兴趣的试题
A.购买交易性金融资产的成本按实际支付价款扣除已宣告但尚未发放的现金股利和取得时产生的交易费用后的金额入账
B.取得时产生的交易费用应冲减投资收益
C.支付的价款中包含的已宣告但尚未发放的现金股利应记入“应收利息”科目
D.支付的价款中包含的已到付息期但尚未领取的债券利息应记入“应收股利”科目
A.借:交易性金融资产——成本12030000
应交税费——应交增值税(进项税额)1800
贷:其他货币资金12031800
应交税费——应交增值税(进项税额)1800
贷:其他货币资金12031800
B.借:投资收益30000
应交税费——应交增值税(进项税额)1800
贷:其他货币资金31800
应交税费——应交增值税(进项税额)1800
贷:其他货币资金31800
C.借:交易性金融资产——成本11310000
应交税费——应交增值税(进项税额)1800
贷:其他货币资金11311800
应交税费——应交增值税(进项税额)1800
贷:其他货币资金11311800
D.借:交易性金融资产——成本11280000
应收股利720000
贷:其他货币资金12000000
应收股利720000
贷:其他货币资金12000000
A.持有期间取得的现金股利收入,应借记“应收股利”科目,贷记“投资收益”科目
B.转让时按转让收益计算应纳的增值税计入投资收益
C.出售时公允价值与其账面余额的差额计入投资收益
D.资产负债表日公允价值与账面余额之间的差额计入投资收益